مصداق هدایت
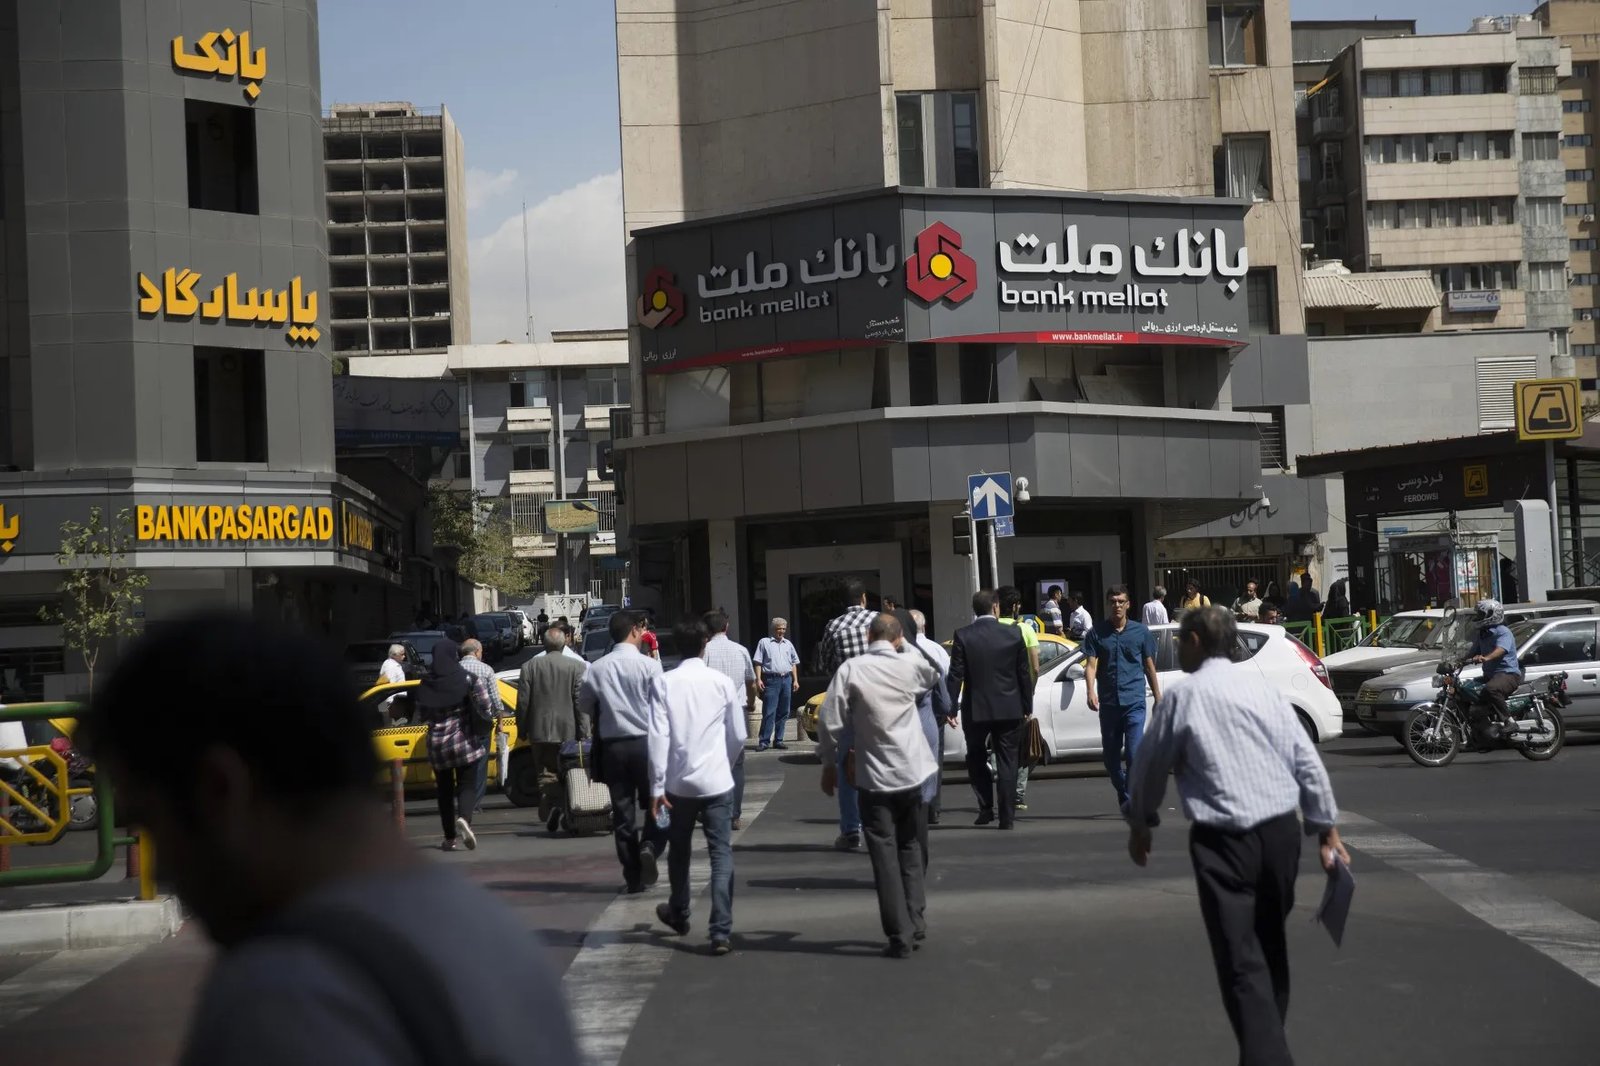
هر روز و در ظاهر، نظام بانکی ایران به کار خود ادامه میدهد. شعب بانکها باز هستند، دستگاههای خودپرداز پول میدهند، خدمات انتقال وجه برقرار است و مقامهای اقتصادی از برنامههای اصلاحی و کنترل نقدینگی سخن میگویند. اما در پس این تصویر عادی، مجموعهای از مشکلات مالی انباشته شده که بهتدریج توان بانکها برای ایفای تعهداتشان را تضعیف میکند؛ از وامهای بازپرداختنشده و داراییهای کمنقدشونده گرفته تا زیانهای انباشته، اضافهبرداشت از بانک مرکزی و سرمایهای که در بسیاری از مؤسسات مالی برای پوشش خسارتهای احتمالی کفایت نمیکند.
بحران بانکی ایران نه پدیدهای ناگهانی است و نه صرفاً محصول تحریمهای خارجی. این بحران حاصل تلاقی چند دهه سیاستگذاری ناکارآمد، مداخله سیاسی در تخصیص منابع بانکی، ضعف نظارت، فساد و اقتصادی است که زیر فشار تورم مزمن، سقوط ارزش پول ملی و محدودیت دسترسی به منابع مالی بینالمللی، هر روز فضای کمتری برای جبران خطاهای گذشته در اختیار دارد.
در چنین وضعیتی، نگرانی اصلی آن است که این آسیبپذیریها لزوماً به شکل یک فروپاشی ناگهانی و قابل مشاهده ظاهر نشوند. ممکن است مردم تا زمانی که برای برداشت سپردههای خود به بانک مراجعه میکنند، از عمق مشکلات مالی آن اطلاع نداشته باشند. در چنین شرایطی، آنچه بهعنوان بحران ترازنامهای بانکها آغاز شده، میتواند به بحران اعتماد عمومی و در نهایت به مسئلهای اجتماعی و سیاسی تبدیل شود.
سقوط بانک آینده؛ پردهای که کنار رفت
یکی از روشنترین نشانههای بحران بانکی ایران در مهرماه ۱۴۰۴ آشکار شد؛ زمانی که بانک مرکزی مجوز فعالیت بانک آینده را لغو کرد و این بانک در بانک ملی ایران ادغام شد. این تصمیم، برخلاف روایت معمول مقامهای رسمی درباره ضرورت اصلاحات تدریجی، نشان داد که دستکم در یک مورد، مشکلات مالی بانک به مرحلهای رسیده بود که ادامه فعالیت مستقل آن دیگر امکانپذیر نبود.
بر اساس گزارشها، محمدرضا فرزین، رئیس وقت بانک مرکزی، اعلام کرد که بانک آینده با حدود ۵۵۰۰ هزار میلیارد ریال زیان انباشته، ۳۱۳۰ هزار میلیارد ریال اضافهبرداشت و نسبت کفایت سرمایه منفی ۶۰۰ درصد مواجه بوده است. به گفته مقامهای رسمی، سپردههای مشتریان به بانک ملی منتقل شد و قرار بود امکان دسترسی به وجوه آنان برقرار بماند. این ارقام ابعاد مسئله را بهخوبی نشان میدهند. زیان انباشته بانک آینده از آنچه میتوان با یک سوءمدیریت مقطعی یا کاهش موقت درآمدها توضیح داد، بسیار فراتر بود. در عین حال، نسبت کفایت سرمایه منفی ۶۰۰ درصد به این معناست که سرمایه بانک نهتنها توان جذب زیانهای احتمالی را نداشت، بلکه ساختار مالی آن بهشدت از تعادل خارج شده بود.
گزارش روزنامه والاستریت ژورنال درباره سقوط بانک آینده، این رخداد را نمادی از بحران اقتصادی و سیاسی عمیقتر ایران توصیف کرد. بنا به این گزارش، بانک آینده با زیانهای سنگین، وامهای ناموفق و سرمایهگذاری در پروژههایی از جمله ایرانمال مواجه بود؛ پروژهای که هزینههای آن، در کنار سایر فعالیتهای بانک، به یکی از نمادهای تخصیص نامتوازن منابع مالی تبدیل شد. اهمیت این پرونده فقط در سرنوشت یک بانک نیست. بانک آینده نمونهای از این مسئله بوده که چگونه منابعی که باید به تأمین مالی تولید، فعالیت اقتصادی و نیازهای عمومی اختصاص یابند، میتوانند در شبکهای از سرمایهگذاریهای پرهزینه و مطالبات وصولنشده گرفتار شوند.
در عین حال، انباید فراموش کرد که نتقال سپردهها به بانک ملی به معنای آن نیست که زیانهای بانک آینده از میان رفتهاند. مسئله اصلی همچنان باقی است و آن اینکه چه کسی هزینه این زیانها را پرداخت خواهد کرد؟ سهامداران، دولت، بانک مرکزی یا در نهایت جامعهای که با تورم و کاهش قدرت خرید مواجه است؟
اعداد رسمی چه میگویند؟
برای ارزیابی وضعیت نظام بانکی، یکی از شاخصهای مهم نسبت کفایت سرمایه است. این شاخص نشان میدهد بانک در مقایسه با داراییهای ریسکدار خود چه میزان سرمایه در اختیار دارد تا بتواند زیانهای احتمالی را جذب کند. پایین بودن این نسبت به معنای آسیبپذیری بیشتر بانک در برابر شوکهای اقتصادی و افزایش احتمال نیاز آن به حمایت بیرونی است. بر اساس گزارش رسانههای ایران به تاریخ ۲۳ آوریل ۲۰۲۶، نسبت کفایت سرمایه کل نظام بانکی ایران در سال ۲۰۲۵ به ۳٫۹۲ درصد رسیده بود؛ رقمی که با وجود بهبود نسبت به سالهای پیش، همچنان بهمراتب پایینتر از حداقل استاندارد هشت درصدی قرار دارد.
این گزارشها با استناد به دادههای بانک مرکزی تبیین کردند که از میان ۱۸ بانک مورد بررسی، هشت بانک نسبت کفایت سرمایه بالاتر از هشت درصد داشتند، شش بانک زیر این حد بودند و چهار بانک نیز نسبت کفایت سرمایه منفی گزارش کرده بودند. به بیان دیگر، وضعیت بانکها یکسان نیست و نمیتوان همه آنها را در آستانه ورشکستگی دانست. اما همین ناهمگونی نیز نگرانی را برطرف نمیکند؛ زیرا ضعف چند بانک بزرگ یا مرتبط با شبکههای گسترده اقتصادی میتواند از طریق بدهیهای بینبانکی، تعهدات مالی و نیاز به حمایت بانک مرکزی به دیگر بخشهای نظام مالی منتقل شود.
نسبت کفایت سرمایه تنها بخشی از تصویر را نشان میدهد. مسئله دیگر، کیفیت داراییهای بانکهاست: چه میزان از وامهایی که در ترازنامه بهعنوان دارایی ثبت شدهاند، واقعاً قابل وصول هستند؟ چه مقدار از سرمایهگذاریها در املاک، شرکتهای وابسته یا پروژههای نیمهتمام، قابلیت تبدیل شدن به پول نقد را دارند؟ همچنین، چه میزان از مطالبات بانکها از دولت یا بنگاههای بزرگ، در زمان مقرر پرداخت خواهد شد؟
پاسخ این پرسشها برای سپردهگذاران اهمیت مستقیم دارد. یک بانک ممکن است در دفاتر حسابداری خود داراییهای قابل توجهی داشته باشد، اما اگر این داراییها در عمل نقدشونده نباشند یا بازپرداخت آنها با تأخیر طولانی مواجه شود، توان بانک برای پاسخگویی به برداشتهای روزمره مشتریان کاهش مییابد.
وامهایی که بازنمیگردند
یکی از مهمترین منابع فشار بر بانکهای ایران، انباشت مطالبات غیرجاری است؛ وامهایی که بازپرداخت آنها از موعد مقرر گذشته یا احتمال بازپرداخت کاملشان کاهش یافته است. تا تاریخ ژانویه ۲۰۲۵، با استناد به اطلاعات منتشرشده در رسانههای داخلی ایران، آمار حدود ۷۹۰ هزار میلیارد ریال مطالبات غیرجاری ۲۷ بدهکار بزرگ نهادی به بانکهای دولتی و خصوصی خبر میداد. این رقم در آن زمان معادل حدود ۱۰ میلیارد دلار با نرخ بازار آزاد عنوان شده بود. اهمیت چنین مطالباتی فقط در حجم آنها نیست، بلکه در ساختار توزیع وامها نیز نهفته است. در اقتصادی که دسترسی به منابع بانکی میتواند بهجای رقابت اقتصادی و اعتبارسنجی مستقل، تحت تأثیر روابط سیاسی و نفوذ صاحبان قدرت قرار گیرد، احتمال تمرکز تسهیلات در اختیار گروهی از بنگاهها و اشخاص افزایش مییابد.
در چنین وضعیتی، بانک ممکن است به جای آنکه منابع را میان تعداد زیادی از فعالیتهای اقتصادی با ریسکهای متنوع توزیع کند، بخش بزرگی از داراییهای خود را در اختیار تعداد محدودی از بدهکاران قرار دهد. اگر یکی از این بدهکاران با مشکل مواجه شود، بانک با خسارتی روبهرو میشود که جبران آن از طریق درآمدهای معمول وامدهی دشوار خواهد بود. این مسئله در نظام بانکی ایران با نوعی تناقض همراه است. از یک سو، بنگاههای کوچک و متوسط، تولیدکنندگان و خانوارها برای دریافت تسهیلات با محدودیت مواجهاند. از سوی دیگر، بدهیهای بزرگ و بازپرداختنشده میتوانند در ترازنامه بانکها باقی بمانند و منابع مالی را برای مدت طولانی از گردش خارج کنند.
بانک مرکزی؛ درمان بحران یا انتقال هزینه؟
در میانه این وضعیت، باید در نظر داشت که در نظام بانکی ایران، بانک مرکزی نقشی دوگانه دارد. از یک سو، مسئول نظارت بر عملکرد بانکها و جلوگیری از انباشت ریسک است؛ از سوی دیگر، هنگامی که بانکها با کمبود منابع نقدی مواجه میشوند، ممکن است به تأمین نقدینگی از همین نهاد متوسل شوند. این سازوکار در شرایط عادی میتواند به مدیریت شوکهای کوتاهمدت کمک کند. اما اگر مشکل بانک نه کمبود موقت پول، بلکه زیانهای انباشته و داراییهای غیرقابل وصول باشد، تزریق نقدینگی بهتنهایی بحران را حل نمیکند.
در چنین شرایطی، منابع جدید میتوانند صرف پرداخت تعهدات قبلی شوند، بدون آنکه ترازنامه بانک اصلاح شده باشد. اگر این فرایند ادامه یابد، نیاز بانک به حمایت مجدد افزایش پیدا میکند و فشار بر پایه پولی و نقدینگی اقتصاد بیشتر میشود. طی ماههای اخیر، کارشناسان اقتصادی بر این نکته تأکید کردهاند که عدم تعادلهای بانکی یکی از عوامل افزایش تورم است و بانکهایی که با داراییهای منجمد و مطالبات غیرجاری مواجهاند، برای تأمین تعهدات روزمره به منابع بانک مرکزی وابسته میشوند. در همین حال، طی تابستان ۲۰۲۶ رسانهها از رشد ۵۶ درصدی نقدینگی و افزایش ۶۱٫۵ درصدی پایه پولی خبر داده بودند. نرخ سود بازار بینبانکی نیز به حدود ۲۳٫۹۷ درصد رسیده بود؛ نشانهای از فشار بر منابع مالی و تلاش برای محدود کردن رشد اعتبار. البته این ارقام بهتنهایی اثبات نمیکنند که بانکها در آستانه ناتوانی در پرداخت سپردهها هستند، اما همزمان نشان میدهند که مسئله نقدینگی و ضعف ترازنامه بانکها در بستری از فشارهای پولی و تورمی قرار دارد که مدیریت آن بهمراتب دشوارتر از یک بحران محدود بانکی است.
بحران بانکی در اقتصاد گرفتار تورم
نظام بانکی ایران را نمیتوان جدا از وضعیت کلان اقتصادی کشور بررسی کرد. تحریمهای مالی، محدودیت دسترسی به شبکه بانکی جهانی، کاهش ارزش ریال، کسری بودجه و تورم مزمن، همگی بر توان بانکها برای جذب منابع و مدیریت داراییهایشان تأثیر میگذارند. اما تحریمها، هرچند نقش مهمی در تشدید بحران دارند، توضیح کاملی برای آن نیستند. مشکلاتی مانند وامدهی پرریسک، ضعف نظارت، مداخله دولت در تخصیص منابع و تأمین مالی پروژههای غیرمولد، پیش از تشدید تحریمها نیز در نظام بانکی ایران وجود داشتهاند.
گزارش مؤسسه اقتصاد بینالمللی پترسون در سال ۲۰۱۹ درباره بحران بانکی ایران، از ضعفهای نقدینگی و توان پرداخت بانکها، نقش سنگین دولت، فساد و ناکارآمدی نظارت بانک مرکزی بهعنوان عوامل ساختاری یاد کرده بود. این گزارش همچنین هشدار میداد که اتکای بانکها به کمک نقدینگی بانک مرکزی و ملاحظات نظارتی، میتواند مانع آشکار شدن بحران شود، بیآنکه مشکلات بنیادی آن را برطرف کند. از آن زمان، شرایط اقتصادی ایران نهتنها بهبود پایدار نیافته، بلکه با شوکهای تازهای روبهرو شده است. بر اساس گزارش رویترز در اکتبر ۲۰۲۵، بازگشت تحریمهای سازمان ملل و ناکامی مذاکرات هستهای، خطر رکود شدید و تورم بالا را افزایش داده بود. بانک جهانی نیز برای اقتصاد ایران در سالهای ۲۰۲۵ و ۲۰۲۶ بهترتیب انقباض ۱٫۷ و ۲٫۸ درصدی پیشبینی کرده بود.
در چنین فضایی، کاهش قدرت خرید خانوارها و دشوارتر شدن فعالیت بنگاهها، میتواند توان بازپرداخت وامها را تضعیف کند. وامگیرندهای که در شرایط عادی قادر به پرداخت اقساط خود بوده، ممکن است زیر فشار تورم، افزایش هزینههای تولید و کاهش درآمد، به بدهکار معوق تبدیل شود. این چرخه میتواند خود را بازتولید کند: بحران اقتصادی بازپرداخت وامها را دشوارتر میکند؛ افزایش مطالبات غیرجاری بانکها را ضعیفتر میکند؛ ضعف بانکها دسترسی بنگاهها به اعتبار را کاهش میدهد؛ و محدودیت اعتباری، به نوبه خود، رکود اقتصادی را تشدید میکند.
سپردهگذار؛ آخرین کسی که از بحران باخبر میشود؟
در بحران بانکی، فاصله میان آنچه در ترازنامه بانک ثبت شده و آنچه در عمل قابل پرداخت است، اهمیت تعیینکنندهای دارد. سپردهگذار معمولاً از جزئیات وضعیت مالی بانک خود اطلاعی ندارد. او انتظار دارد موجودی حسابش در زمان نیاز قابل برداشت باشد؛ انتظاری که در نظام بانکی متعارف، یکی از پایههای اعتماد عمومی محسوب میشود. اما اگر بانکی با کمبود نقدینگی مواجه شود، ممکن است پرداخت تعهدات آن با تأخیر یا محدودیت روبهرو شود. این اتفاق لزوماً به معنای ورشکستگی کامل بانک نیست، اما میتواند اعتماد مشتریان را بهشدت تضعیف کند.
خطر بزرگتر زمانی شکل میگیرد که نگرانی درباره وضعیت یک بانک به دیگر بانکها نیز سرایت کند. اگر سپردهگذاران تصور کنند مؤسسات مالی مشابه با مشکلاتی یکسان مواجهاند، ممکن است برای برداشت پول خود اقدام کنند. در این صورت، حتی بانکی که در حالت عادی توان پاسخگویی دارد، میتواند زیر فشار برداشتهای همزمان قرار گیرد. تجربه بانک آینده نشان داد که مشکلات یک بانک بزرگ میتواند به مداخله گسترده بانک مرکزی و انتقال سپردهها به بانک دیگری منجر شود. همین رخداد، ضرورت شفافیت بیشتر درباره وضعیت سایر بانکها را افزایش میدهد.
هزینهای که ممکن است به مردم منتقل شود
مسئله نهایی بحران بانکی ایران، فقط سرنوشت مدیران و سهامداران بانکها نیست. این بحران میتواند بر زندگی روزمره مردم تأثیر بگذارد؛ از کاهش دسترسی به تسهیلات و دشوارتر شدن تأمین مالی کسبوکارها گرفته تا افزایش تورم و کاهش ارزش پول. اگر زیانهای بانکها از طریق خلق پول، اضافهبرداشت یا حمایت مالی دولت جبران شود، هزینه آن ممکن است به شکل افزایش فشارهای تورمی در اقتصاد ظاهر شود. در چنین حالتی، مردم بدون آنکه مستقیماً در تصمیمهای اعتباری بانکها نقشی داشته باشند، بخشی از هزینه خطاها و سوءمدیریتهای گذشته را از طریق کاهش قدرت خرید خود پرداخت میکنند. به عبارت درگر، این همان نقطهای است که بحران بانکی از یک مسئله تخصصی در حوزه حسابداری و مقررات مالی، به مسئلهای عمومی تبدیل میشود.
در پایان باید تاکید کرد که بحران بانکی ایران بیش از هر چیز، بحران شفافیت و پاسخگویی است. تا زمانی که مردم ندانند بانکهایشان چه میزان دارایی واقعی، چه مقدار بدهی غیرقابل وصول و چه سطحی از سرمایه برای جذب زیان دارند، اظهارات اطمینانبخش مقامهای رسمی نمیتواند جایگزین ارزیابی مستقل از وضعیت مالی بانکها شود. در اقتصادی که بخش بزرگی از پسانداز خانوارها در شبکه بانکی نگهداری میشود، پنهان ماندن ضعفهای مالی بانکها نه نشانه ثبات، بلکه میتواند زمینهساز آسیبپذیری بیشتر باشد.