فرهاد فربودی
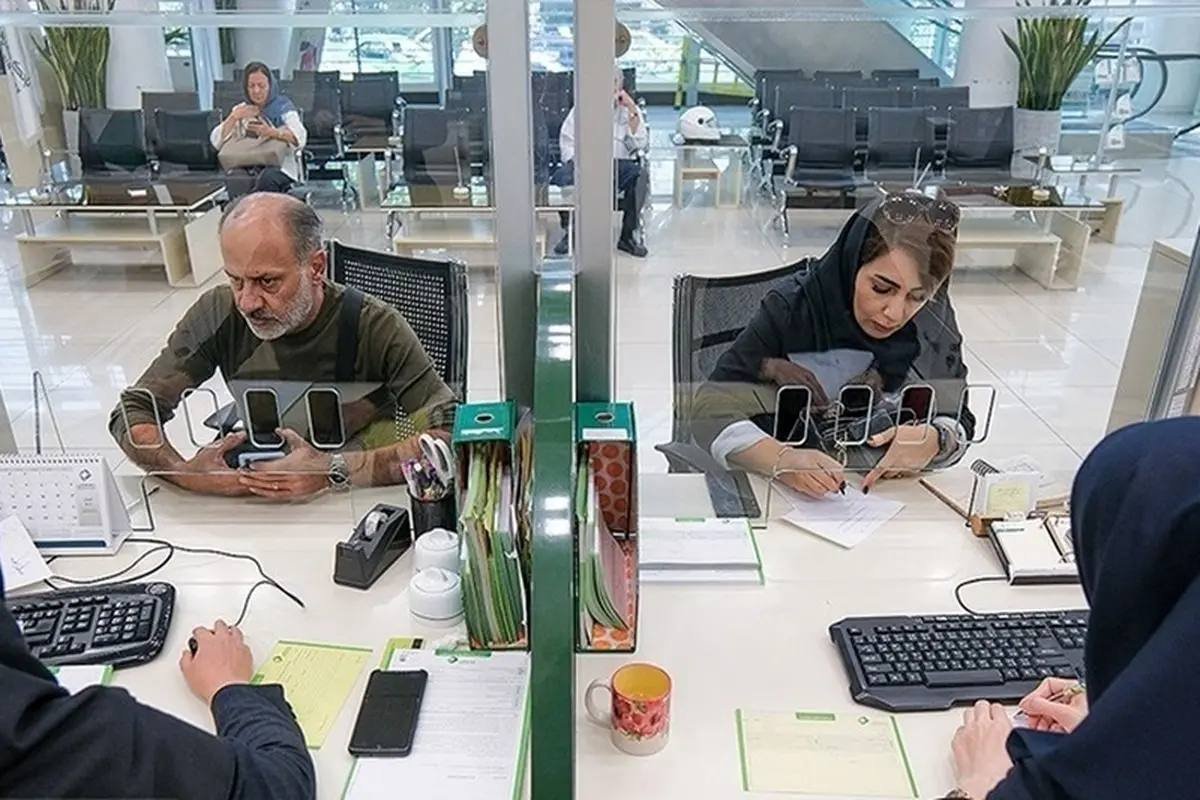
سالها کار کردن، چشمپوشی از خواستههای شخصی و کنار گذاشتن بخش کوچکی از درآمد ماهانه، برای بسیاری از خانوادهها تنها راه ساختن آیندهای امنتر بوده است. پولی که قرار بود پشتوانه روزهای سخت، هزینه تحصیل فرزندان، درمان، بازنشستگی یا خرید خانه باشد، حالا در شرایطی قرار گرفته که خود به یکی از منابع نگرانی تبدیل شده است. در اقتصادی که ارزش پول ملی بهطور مستمر کاهش پیدا میکند و نظام بانکی نیز با مشکلات ساختاری دستوپنجه نرم میکند، حتی داشتن پسانداز قابلتوجه در بانک لزوماً به معنای برخورداری از امنیت مالی نیست. گاهی هرچه مبلغ بیشتری در حساب بانکی داشته باشید، بخش بزرگتری از داراییتان را در معرض ریسکهای ناشی از بحران بانکی قرار دادهاید.
در گذشته، سپردهگذاری در بانک یکی از مطمئنترین روشهای حفظ دارایی برای خانوارها محسوب میشد. مردم با اعتماد به نظام بانکی، درآمد خود را در حسابهای کوتاهمدت و بلندمدت نگهداری میکردند و انتظار داشتند در صورت نیاز، بدون محدودیت به منابع مالی خود دسترسی داشته باشند. اما در اقتصادی که تورم مزمن، کاهش ارزش پول ملی و ناترازی شبکه بانکی به واقعیتهای پایدار آن تبدیل شدهاند، این اطمینان دیگر مانند گذشته وجود ندارد. مسئله فقط کاهش قدرت خرید سپردهها در اثر تورم نیست؛ بلکه اکنون سلامت مالی بانکی که پول مردم در آن نگهداری میشود نیز به یکی از متغیرهای تعیینکننده امنیت اقتصادی خانوارها تبدیل شده است.
بانکها در اقتصاد وظیفه واسطهگری مالی را بر عهده دارند؛ به این معنا که منابع سپردهگذاران را جمعآوری میکنند و از طریق اعطای تسهیلات و سرمایهگذاری، آن را به فعالیتهای اقتصادی اختصاص میدهند. این سازوکار زمانی میتواند بهدرستی عمل کند که بانک از سرمایه کافی، داراییهای نقدشونده و مدیریت اعتباری مناسب برخوردار باشد. در مقابل، هنگامی که بخش بزرگی از منابع بانک به تسهیلات بازپرداختنشده، مطالبات مشکوکالوصول، داراییهای غیرمولد یا سرمایهگذاریهای بلندمدت و کمنقدشونده تبدیل شود، توان بانک برای پاسخگویی به درخواستهای برداشت سپردهگذاران کاهش پیدا میکند. به بیان دیگر، ممکن است بانک روی کاغذ داراییهای قابلتوجهی داشته باشد، اما در عمل نتواند بهسرعت منابع نقد موردنیاز مشتریان خود را تأمین کند.
این مسئله در شبکه بانکی ایران ابعاد جدیتری پیدا کرده است. سالها اعطای تسهیلات تکلیفی، بنگاهداری، سرمایهگذاری در املاک، مطالبات غیرجاری و اتکای برخی بانکها به منابع بانک مرکزی، ساختار مالی بخشی از شبکه بانکی را تضعیف کرده است. در چنین شرایطی، بانک بهجای آنکه منابع سپردهگذاران را به شکل کارآمد به چرخه تولید و سرمایهگذاری هدایت کند، ممکن است برای پوشش تعهدات روزمره خود به اضافهبرداشت از بانک مرکزی یا جذب سپردههای جدید وابسته شود. چنین الگویی نهتنها هزینه تأمین مالی را افزایش میدهد، بلکه میتواند زمینه انتقال مشکلات یک بانک به سایر بخشهای اقتصاد را نیز فراهم کند.
یکی از شاخصهای مهم برای سنجش توان مالی بانکها، نسبت کفایت سرمایه است. این شاخص نشان میدهد بانک در مقایسه با داراییهای دارای ریسک خود چه میزان سرمایه در اختیار دارد تا بتواند زیانهای احتمالی را جذب کند. هرچه این نسبت پایینتر باشد، توان بانک برای تحمل شوکهای اقتصادی و اعتباری محدودتر خواهد بود. براساس دادههای منتشرشده از سوی بانک مرکزی، نسبت کفایت سرمایه شبکه بانکی در دیماه ۱۴۰۴ به حدود ۳.۹۲ درصد رسیده است؛ رقمی که همچنان فاصله قابلتوجهی با حداقل استاندارد هشتدرصدی دارد. گزارشهای منتشرشده درباره وضعیت ۱۸ بانک نیز نشان میدهد که در کنار تعدادی بانک برخوردار از نسبتهای مناسبتر، چندین بانک همچنان زیر حد استاندارد قرار دارند و برخی نیز نسبت کفایت سرمایه منفی دارند.
اهمیت این ارقام برای سپردهگذاران در آن است که سرمایه بانک نخستین ضربهگیر در برابر زیانهای مالی محسوب میشود. وقتی سرمایه یک بانک متناسب با حجم ریسکهای آن نباشد، هرگونه افزایش مطالبات وصولنشده، افت ارزش داراییها یا اختلال در جریان نقدینگی میتواند فشار بیشتری بر توان ایفای تعهدات آن وارد کند. در واقع، سپردهگذار ممکن است از وضعیت ظاهری بانک، تعداد شعب یا تبلیغات گسترده آن تصویری از ثبات مالی داشته باشد، اما این عوامل لزوماً نشاندهنده سلامت ترازنامه نیستند. تعداد شعب و حجم سپردهها بهتنهایی تضمینی برای توان بازپرداخت بانک به شمار نمیروند.
در شرایط عادی، نگهداری پول در بانک به دلیل سهولت دسترسی و دریافت سود، انتخابی قابلقبول برای مدیریت منابع مالی است؛ اما در شرایط بحران بانکی، میزان سپرده و تمرکز دارایی در یک مؤسسه اعتباری اهمیت بیشتری پیدا میکند. فرض کنید یک خانوار بخش عمده پسانداز چندین سال خود را در یک بانک نگهداری کرده باشد. اگر آن بانک با بحران نقدینگی مواجه شود، ممکن است دسترسی به تمام یا بخشی از منابع در زمان موردنیاز با محدودیت روبهرو شود. این اتفاق لزوماً به معنای نابودی قطعی سپرده نیست، اما میتواند برنامه مالی خانواده را مختل کند و هزینههای پیشبینینشدهای به آن تحمیل کند.
از منظر مدیریت ریسک، مسئله اصلی در اینجا تمرکز دارایی است. هرچه سهم یک بانک از کل پسانداز خانوار بیشتر باشد، وابستگی امنیت مالی آن خانواده به وضعیت همان بانک افزایش پیدا میکند. در نتیجه، مشکل یک مؤسسه اعتباری میتواند بهطور مستقیم به مشکل اقتصادی سپردهگذار تبدیل شود. این وضعیت برای افرادی که منابع مالی خود را برای خرید مسکن، تأمین هزینه درمان، مخارج تحصیل یا دوران بازنشستگی کنار گذاشتهاند، حساسیت بیشتری دارد؛ زیرا برخلاف سرمایهگذاران بزرگ، معمولاً امکان جبران سریع زیان یا جایگزینی منابع از دسترس خارجشده را ندارند.
در ایران سازوکاری تحت عنوان صندوق ضمانت سپردهها برای حمایت از سپردهگذاران پیشبینی شده است. براساس مصوبه اعلامشده برای سال ۱۴۰۴، سقف تضمین سپردههای مشمول این صندوق به ۴۰۰ میلیون تومان افزایش یافته است. این سازوکار میتواند در زمان تعیین تکلیف یک مؤسسه اعتباری در حال گزیر، از سپردهگذاران مشمول تا سقف مقرر حمایت کند؛ اما نکته مهم این است که تضمین سپرده به معنای پوشش نامحدود تمام داراییهای مردم نیست. بنابراین، برای افرادی که مبالغی بسیار بیشتر از سقف تضمینشده در یک بانک نگهداری میکنند، همچنان مسئله ریسک مازاد بر سقف ضمانت اهمیت دارد. از سوی دیگر، باید میان مشکلات نقدینگی و ورشکستگی یا ناتوانی مالی بانک تفاوت قائل شد. ممکن است یک بانک در مقطعی با کمبود نقدینگی مواجه شود، اما همچنان داراییهایی داشته باشد که در بلندمدت پاسخگوی تعهدات آن باشند. در چنین وضعیتی، محدودیت برداشت یا تأخیر در پرداختها میتواند موقتی باشد. با این حال، اگر مشکلات نقدینگی ریشه در زیان انباشته، سرمایه ناکافی و داراییهای کمکیفیت داشته باشد، بحران عمیقتر خواهد بود. به همین دلیل، صرف مشاهده یک اختلال در پرداختها برای نتیجهگیری درباره ورشکستگی بانک کافی نیست؛ همانطور که نبود اختلال در برداشتهای روزمره نیز نمیتواند سلامت مالی آن را اثبات کند.
تجربه موسسات اعتباری و بانکهای مسئلهدار در ایران نشان داده است که بحران بانکی فقط یک مسئله حسابداری یا مدیریتی نیست، بلکه میتواند به مسئلهای اجتماعی و عمومی تبدیل شود. هنگامی که یک بانک با زیانهای سنگین و ناتوانی در ایفای تعهدات مواجه میشود، تعیین تکلیف آن ممکن است به ادغام، انتقال داراییها، مداخله بانک مرکزی یا اجرای فرایند گزیر منجر شود. هرکدام از این اقدامات، اگرچه با هدف جلوگیری از گسترش بحران انجام میشوند، ممکن است برای سپردهگذاران با نگرانی درباره زمان و میزان دسترسی به منابع مالی همراه باشند. نمونههای اخیر نیز نشان میدهد که مداخله نظارتی در بانکهای ناسالم دیگر صرفاً یک احتمال نظری نیست. در مهرماه ۱۴۰۴، فعالیت بانک آینده با تصمیم بانک مرکزی متوقف و فرایند تعیین تکلیف آن از طریق انتقال به بانک ملی دنبال شد. این اتفاق بار دیگر نشان داد که بزرگ بودن یک بانک یا برخورداری آن از شبکه گسترده شعب، بهتنهایی مانع شکلگیری بحران مالی نمیشود.
حتی اگر یک بانک از نظر نقدینگی و توان ایفای تعهدات در وضعیت مناسبی قرار داشته باشد، سپردهگذار همچنان با یک تهدید جدی دیگر مواجه است: کاهش قدرت خرید پول. در اقتصادی که نرخ تورم بهمراتب بالاتر از سود پرداختی بانکهاست، نگهداری بلندمدت ریال در حسابهای بانکی به معنای کاهش تدریجی ارزش واقعی دارایی خواهد بود. در چنین شرایطی، ممکن است موجودی حساب بانکی از نظر اسمی افزایش پیدا کند، اما قدرت خرید آن در بازار کالاها و خدمات کاهش یابد. به همین دلیل، سپردهگذاری که تصور میکند با دریافت سود بانکی در حال افزایش ثروت خود است، ممکن است در محاسبه بازده واقعی داراییاش با نتیجهای کاملاً متفاوت روبهرو شود.
این وضعیت زمانی نگرانکنندهتر میشود که بانکها برای جذب منابع جدید، نرخهای سود بالاتری پیشنهاد میکنند. افزایش نرخ سود سپرده در ظاهر میتواند جذابیت نگهداری پول در بانک را افزایش دهد، اما اگر بازده پرداختی همچنان از تورم عقب بماند، نهتنها قدرت خرید سپردهگذار حفظ نمیشود، بلکه بانک نیز با افزایش هزینه تجهیز منابع مواجه خواهد شد.
چنانچه بانک نتواند منابع جذبشده را در فعالیتهای اقتصادی سودآور به کار بگیرد، فشار بیشتری بر ترازنامه آن وارد میشود. بنابراین، رقابت بانکها برای جذب سپرده از طریق افزایش سود، بدون اصلاح ساختار داراییها و افزایش بهرهوری، لزوماً به بهبود وضعیت مالی آنها منجر نخواهد شد.
در چنین فضایی، تمایل مردم به خروج از داراییهای ریالی و تبدیل پساندازها به ارز، طلا، سکه، خودرو و مسکن قابل درک است. خانوارها تلاش میکنند منابع مالی خود را به داراییهایی تبدیل کنند که دستکم در برابر کاهش ارزش پول ملی مقاومت بیشتری داشته باشند. این رفتار اگرچه از منظر حفظ قدرت خرید قابل توضیح است، اما پیامدهای گستردهای برای اقتصاد به همراه دارد. انتقال منابع از سپردههای بانکی به بازارهای دارایی میتواند ترکیب نقدینگی را تغییر دهد، تقاضای سفتهبازانه را افزایش دهد و فشار بیشتری بر بازار ارز و سایر بازارهای موازی وارد کند.
البته خروج گسترده سپردهها از بانکها نیز بدون پیامد نیست. بانکها برای ایفای تعهدات خود به منابع پایدار نیاز دارند و اگر تعداد زیادی از سپردهگذاران بهطور همزمان تصمیم به برداشت پول بگیرند، حتی مؤسسات مالی برخوردار از داراییهای نسبتاً مناسب نیز ممکن است با فشار نقدینگی مواجه شوند. در ادبیات اقتصادی، این وضعیت به هجوم بانکی یا فرار سپردهها شناخته میشود. در چنین شرایطی، نگرانی مردم درباره ناتوانی بانک در پرداخت سپردهها میتواند به عاملی تبدیل شود که خود بحران نقدینگی را تشدید میکند. به عبارت دیگر، بحران اعتماد گاهی میتواند مشکلات مالی یک بانک را از سطح ترازنامه به یک بحران عملیاتی و گسترده تبدیل کند.
ریشه اصلی این وضعیت را نمیتوان صرفا در رفتار سپردهگذاران یا تمایل آنها به تبدیل ریال به داراییهای دیگر جستوجو کرد. بخش مهمی از مسئله به ساختار نظام بانکی، نحوه تخصیص اعتبار، ضعف نظارت و تداوم فعالیت مؤسسات اعتباری ناسالم بازمیگردد. هنگامی که بانکها بدون برخورداری از سرمایه کافی به فعالیت ادامه میدهند، مطالبات غیرجاری افزایش مییابد و منابع مالی به جای تولید و سرمایهگذاری مولد به سمت فعالیتهای غیرمولد هدایت میشود، در نهایت هزینه این ناکارآمدی میتواند به کل اقتصاد منتقل شود. همچنین، اتکای بانکهای ناتراز به منابع بانک مرکزی برای جبران کسری نقدینگی، مسئله را از سطح یک بانک فراتر میبرد. اضافهبرداشتها و تأمین مالی بانکهای مشکلدار، در صورت نبود انضباط پولی و اصلاحات ساختاری، میتواند به رشد پایه پولی و تشدید تورم منجر شود. در نتیجه، سپردهگذار نهتنها با خطر محدودیت دسترسی به دارایی خود مواجه است، بلکه از مسیر کاهش ارزش پول ملی نیز هزینه عملکرد نامناسب شبکه بانکی را میپردازد. این همان چرخهای است که در آن ناترازی بانکها، رشد نقدینگی، تورم و کاهش اعتماد عمومی یکدیگر را تقویت میکنند.
در واقعیت نمیتوان از مردم انتظار داشت در اقتصادی با تورم بالا و نااطمینانی گسترده، تمام پسانداز خود را بدون توجه به ریسک در شبکه بانکی نگهداری کنند. در مقابل، تشویق عمومی به خروج سپردهها نیز راهکار مناسبی نیست؛ زیرا تضعیف منابع بانکی میتواند تأمین مالی بنگاهها و فعالیتهای اقتصادی را دشوارتر کند و به تشدید رکود بینجامد. مسئله اصلی، بازگرداندن اعتماد به شبکه بانکی از طریق اصلاح ترازنامهها، افزایش سرمایه بانکهای ناتراز، تعیین تکلیف مطالبات غیرجاری، محدود کردن بنگاهداری و تقویت نظارت مؤثر بانک مرکزی است.
همچنین شفافیت درباره وضعیت مالی بانکها و انتشار منظم اطلاعات مربوط به کفایت سرمایه، کیفیت داراییها و میزان مطالبات غیرجاری باید به یکی از الزامات جدی نظام بانکی تبدیل شود. سپردهگذار حق دارد بداند موسسهای که منابع مالی خود را به آن سپرده، از چه میزان توان مالی برای ایفای تعهدات برخوردار است. در غیر این صورت، مردم ناچار خواهند بود در فضایی از ابهام و بیاعتمادی درباره محل نگهداری داراییهای خود تصمیم بگیرند.
در نهایت، مسئله فقط این نیست که مردم چه میزان پول در بانک دارند، بلکه مهمتر آن است که چه میزان از این پول در برابر ریسکهای بانکی و تورمی محافظت میشود. در شرایطی که پسانداز کردن برای بخش بزرگی از جامعه به کاری دشوار و زمانبر تبدیل شده، از دست رفتن دسترسی به منابع مالی یا کاهش مستمر ارزش واقعی آنها میتواند امنیت اقتصادی خانوارها را بهشدت تهدید کند. اگر نظام بانکی نتواند نقش خود را در حفظ اعتماد عمومی ایفا کند، بانکها بهتدریج بخشی از کارکرد اصلی خود را از دست خواهند داد؛ یعنی تبدیل شدن به محلی امن برای نگهداری پسانداز و تأمین مالی اقتصاد.