فرهاد فربودی
خبر امکان بازگشت جنگ برای هر ایرانی نشانهای از احتمال گرانتر شدن دوباره زندگی است. در اقتصادی که بخش بزرگی از مردم چندین سال است که زیر فشار تورم و کاهش قدرت خرید قرار گرفتهاند، هر خبر درباره احتمال درگیری جدید میتواند به سرعت به نگرانی درباره قیمت دلار، هزینه کالاها و آینده درآمد خانوار تبدیل شود. مردم ممکن است جنگ را از پشت تلویزیون و شبکههای اجتماعی دنبال کنند، اما آثار اقتصادی آن را در فروشگاه، بازار اجاره، هزینه درمان و سفره خود لمس خواهند کرد. همین پیوند میان ناامنی سیاسی و ناامنی اقتصادی است که بازار ارز را به یکی از نخستین میدانهای واکنش به احتمال یک جنگ جدید تبدیل کرده است.
اقتصاد ایران در شرایطی وارد دوره تازهای از نااطمینانی شده که ریال پیش از این نیز با فشارهای سنگین تورمی، محدودیت دسترسی به منابع ارزی، تحریم و کاهش اعتماد عمومی مواجه بوده است. بنابراین اگر درگیری نظامی تازهای شکل بگیرد، بازار ارز احتمالاً پیش از آنکه آثار واقعی جنگ در حسابهای تجاری و درآمدهای نفتی نمایان شود، به آن واکنش نشان خواهد داد. دلیل این مسئله روشن است؛ نرخ ارز در اقتصاد ایران تنها تابع میزان عرضه و تقاضای واقعی تجارت خارجی نیست، بلکه به شدت تحت تأثیر انتظارات قرار دارد. زمانی که فعالان اقتصادی احتمال اختلال در صادرات، دشوارتر شدن نقلوانتقال پول یا افزایش هزینه تجارت را جدی میگیرند، بخشی از تقاضای آینده خود را به امروز منتقل میکنند و همین رفتار میتواند جهش قیمت را تشدید کند.
هنگامی که معاملهگران و خانوارها به این جمعبندی برسند که احتمال دارد نرخ ارز در روزهای آینده بالاتر برود، نگهداری ریال جذابیت خود را از دست میدهد. خانوار به خرید زودتر کالاهای بادوام یا تبدیل بخشی از پسانداز خود به ارز و طلا فکر میکند و بنگاه نیز تلاش میکند موجودی مواد اولیه و قطعات خود را پیش از افزایش بیشتر هزینهها تأمین کند. در چنین وضعیتی، افزایش تقاضا خود به عاملی برای افزایش قیمت تبدیل میشود و افزایش قیمت نیز انتظار افزایش بیشتر را تقویت میکند. این همان چرخهای است که مداخله کوتاهمدت در بازار ارز بهتنهایی نمیتواند آن را متوقف کند.
بانک مرکزی اکنون با عرضه سنگینتر ارز و افزایش سقف خرید تا ۱۰ هزار دلار تلاش میکند در برابر این موج بایستد. افزایش مقیاس مداخله نسبت به دوره پیشین، از منظر روانی میتواند پیام قدرت و آمادگی سیاستگذار را به بازار ارسال کند. اما مسئله اصلی این است که بازار فقط حجم ارز موجود را نمیسنجد؛ بلکه درباره دوام این منابع، امکان تکرار مداخله و توانایی سیاستگذار برای تأمین ارز در ماههای آینده نیز قضاوت میکند. تجربه عرضه ۵۰۰ میلیون دلاری پیشین و جذب تنها حدود ۲۰ میلیون دلار نشان داد که صرف اعلام حجم بالای عرضه الزاماً به معنای انتقال آن به تقاضای واقعی نیست. اگر متقاضیان تصور کنند نرخ ارز در آینده باز هم افزایش خواهد یافت، حتی افزایش سقف خرید نیز الزاماً رفتار آنان را تغییر نمیدهد.
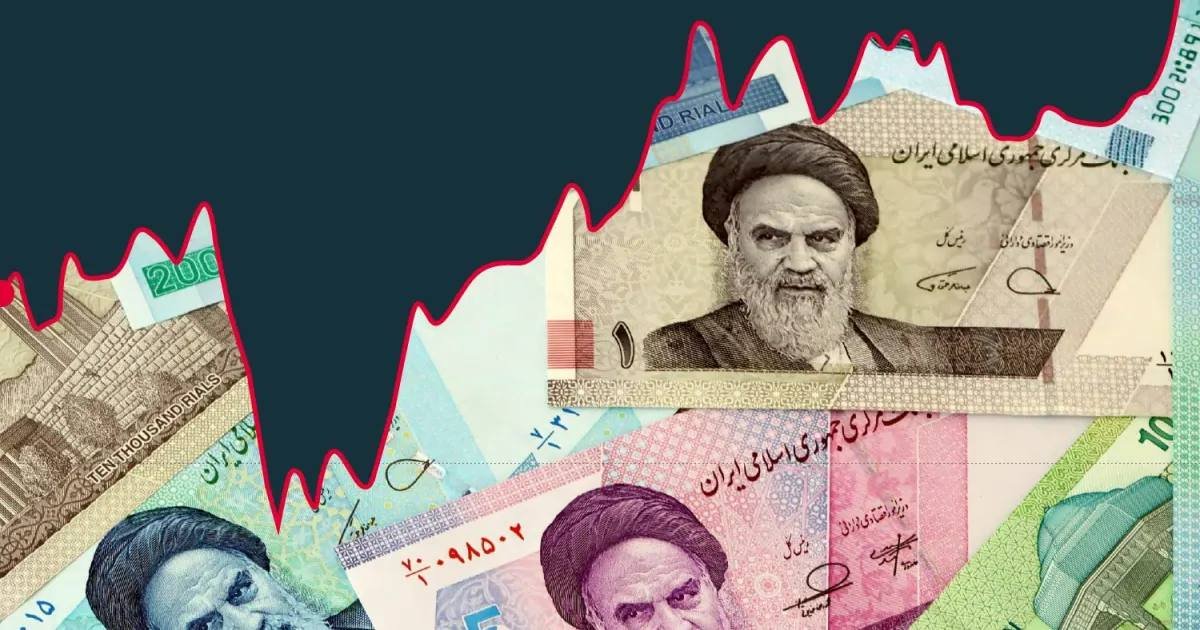
عرضه دلار با نرخ ۲۵۹ هزار تومان در شرایطی انجام شده که قیمت بازار آزاد به محدوده ۲۷۰ هزار تومان رسیده است. نزدیک شدن نرخ مداخلهای به نرخ بازار غیررسمی از یک سو میتواند نشانه پذیرش واقعیتهای بازار و تلاش برای کاهش فاصله میان دو نرخ باشد، اما از سوی دیگر پیام مهمی نیز برای فعالان اقتصادی دارد: سطح نرخی که پیشتر ممکن بود از سوی سیاستگذار غیرواقعی یا موقتی تلقی شود، اکنون در عمل وارد محدوده مداخله رسمی شده است. اگر این اقدام بتواند عرضه را افزایش دهد و بخشی از تقاضای احتیاطی را پاسخ دهد، امکان کاهش سرعت رشد وجود دارد؛ اما اگر بازار همچنان نرخهای بالاتری را برای آینده پیشبینی کند، حتی دلار ارزانتر نیز میتواند صرفاً تقاضای جدید ایجاد کند، نه اینکه انتظارات تورمی را تغییر دهد.
مشکل بنیادین اینجاست که بازار ارز ایران با یک عدم تعادل عمیقتر از کمبود روزانه اسکناس مواجه است. کشور برای ثبات پایدار ریال به درآمد ارزی قابل اتکا، روابط تجاری باثبات، امکان نقلوانتقال منابع، سیاست مالی منضبط و کنترل رشد نقدینگی نیاز دارد. مداخله ارزی میتواند نوسان را مدیریت کند، اما جایگزین این عوامل نیست. اگر کسری بودجه، رشد پول و نقدینگی، تورم بالا و نااطمینانی سیاسی همچنان پابرجا باشد، بانک مرکزی ناچار خواهد بود برای دفاع از نرخ ارز منابع بیشتری مصرف کند. در چنین شرایطی، ذخایر ارزی به جای آنکه پشتوانه ثبات اقتصادی باشند، به ابزاری برای خرید زمان تبدیل میشوند.
بازگشت احتمالی جنگ تنها از مسیر انتظارات به اقتصاد ایران ضربه نمیزند.
در صورت تشدید درگیری، هزینه حملونقل، بیمه، تأمین مالی تجارت و انتقال کالا میتواند افزایش پیدا کند و مسیرهای تجاری نیز با اختلال مواجه شوند. هرچه دسترسی ایران به بازارهای صادراتی و شبکههای حملونقل دشوارتر شود، هزینه واردات مواد اولیه، قطعات، ماشینآلات و کالاهای واسطهای نیز افزایش خواهد یافت. در اقتصادی که بخش مهمی از تولید داخلی به واردات مستقیم یا غیرمستقیم وابسته است، این افزایش هزینه در نهایت به قیمت تمامشده تولید منتقل میشود. بنابراین حتی اگر یک کالا در داخل تولید شود، افزایش نرخ ارز و هزینه تجارت خارجی میتواند قیمت آن را بالا ببرد.
حواسمان باشد که درآمدهای نفتی اهمیت ویژهای دارد. هرگونه اختلال در صادرات نفت یا دشوارتر شدن دریافت و انتقال درآمدهای ارزی میتواند مستقیماً توان بازارساز برای مداخله در بازار ارز را کاهش دهد. این مسئله یک تناقض خطرناک ایجاد میکند: درست در زمانی که به دلیل افزایش ریسک سیاسی، تقاضا برای ارز بیشتر میشود، ممکن است توان تأمین ارز نیز کاهش یابد. اگر این دو اتفاق همزمان شوند، فاصله میان عرضه و تقاضا بزرگتر شده و فشار بر ریال افزایش پیدا میکند. بنابراین واکنش بازار به جنگ فقط ناشی از ترس نیست؛ در صورت تحقق سناریوهای بدبینانه، بخشی از این واکنش میتواند ریشه در تغییر واقعی متغیرهای بنیادین اقتصاد داشته باشد.
افزایش نرخ ارز، خواهناخواه خود را در زندگی روزمره مردم نشان میدهد. نخستین اثر معمولاً در کالاهای وارداتی یا کالاهایی دیده میشود که وابستگی بیشتری به واردات دارند، اما دامنه اثرگذاری بسیار گستردهتر از این بخش است. تولیدکنندهای که مواد اولیه، قطعه، ماشینآلات یا بستهبندی خود را با هزینه بالاتری تهیه میکند، برای ادامه فعالیت ناچار است قیمت فروش را افزایش دهد. در شرایط تورمی، این افزایش قیمت میتواند به سرعت به سایر بخشها نیز سرایت کند. نتیجه برای خانوار، کاهش بیشتر قدرت خرید است؛ یعنی درآمد اسمی ممکن است ثابت بماند یا افزایش پیدا کند، اما مقدار کالا و خدماتی که با آن درآمد میتوان خرید، کوچکتر میشود.
افت ارزش پول ملی مستقیما بر توزیع رفاه اثر میگذارد. خانواری که بخش عمده درآمد خود را صرف خوراک، مسکن، درمان و حملونقل میکند، امکان بسیار محدودی برای پوشش ریسک تورمی دارد. در مقابل، افرادی که داراییهایی مانند ارز، طلا، ملک یا سهام در اختیار دارند، در برخی شرایط امکان بیشتری برای حفظ ارزش دارایی خود دارند. بنابراین جهش ارزی میتواند شکاف میان گروههای مختلف درآمدی را عمیقتر کند. فشار اصلی بر دوش کسانی قرار میگیرد که درآمدشان ریالی و هزینههایشان به شکل مستقیم یا غیرمستقیم وابسته به نرخ ارز است.
تصویر بازار ارز نباید فقط به معاملهگران و دلالان محدود شود. تولیدکنندهای که نمیداند مواد اولیه خود را با چه قیمتی در ماه آینده خریداری خواهد کرد، نمیتواند بهراحتی برای تولید، سرمایهگذاری و استخدام نیروی جدید برنامهریزی کند. جهشهای پیدرپی ارز باعث میشود بنگاهها به جای تمرکز بر توسعه تولید، بخشی از انرژی خود را صرف مدیریت ریسک قیمت کنند. برخی نیز برای جلوگیری از زیان، خرید مواد اولیه را جلو میاندازند و همین رفتار میتواند تقاضای بیشتری در بازار ایجاد کند. بنابراین بیثباتی ارز نهتنها تورم را افزایش میدهد، بلکه افق تصمیمگیری بنگاهها را کوتاه و سرمایهگذاری را پرریسکتر میکند.
بانک مرکزی اکنون در برابر یک انتخاب دشوار قرار گرفته است؛ از یک سو نمیتواند نسبت به جهشهای شدید نرخ ارز بیتفاوت باشد، زیرا افزایش سریع قیمت دلار به سرعت به تورم و انتظارات تورمی منتقل میشود. از سوی دیگر، دفاع نامحدود از یک نرخ مشخص نیز میتواند ذخایر ارزی را تحت فشار قرار دهد. به همین دلیل، مسئله اصلی این نیست که بانک مرکزی باید مداخله کند یا نکند؛ مسئله این است که مداخله باید چه هدفی داشته باشد. اگر هدف، شکستن موجهای هیجانی و جلوگیری از شکلگیری بازار یکطرفه باشد، عرضه ارز میتواند ابزار مؤثری باشد. اما اگر قرار باشد عرضه ارز جایگزین اصلاحات اقتصادی و سیاست خارجی شود، نتیجه احتمالاً پایدار نخواهد بود.
در شرایط کنونی، دلار بیش از آنکه فقط یک کالای قابل معامله باشد، به نوعی شاخص اعتماد اقتصادی تبدیل شده است. مردم با نگاه کردن به نرخ ارز درباره آینده قدرت خرید ریال قضاوت میکنند. وقتی قیمت دلار در فاصله کوتاهی چند سقف تاریخی را پشت سر میگذارد، پیام آن فقط افزایش هزینه واردات نیست؛ بلکه این تصور را تقویت میکند که سیاستگذار کنترل شرایط را از دست داده است. از همین رو، حتی اگر بانک مرکزی بتواند برای چند روز یا چند هفته نرخ را پایین بیاورد، تا زمانی که انتظارات نسبت به آینده تغییر نکند، فشار خرید میتواند دوباره بازگردد.
اگر درگیری جدیدی رخ دهد، اقتصاد ایران با یک شوک خارجی در شرایطی روبهرو خواهد شد که از قبل با تورم بالا و ضعف قدرت خرید دستوپنجه نرم میکند. به همین دلیل، شدت آثار جنگ فقط به دامنه نظامی آن وابسته نیست؛ بلکه به وضعیت اقتصاد در لحظه وقوع، میزان دسترسی به منابع ارزی، استمرار صادرات، امکان تجارت خارجی و کیفیت سیاستگذاری داخلی نیز بستگی دارد. یک درگیری کوتاه و محدود میتواند عمدتاً از مسیر انتظارات اثر بگذارد، اما جنگ طولانی یا اختلال در صادرات و تجارت میتواند متغیرهای واقعی اقتصاد را نیز دگرگون کند.
هیچ میزان عرضه ارزی نمیتواند به تنهایی جایگزین ثبات سیاسی و اقتصادی شود. بانک مرکزی میتواند با عرضه ۲ میلیارد دلار، سقف خرید را افزایش دهد و با مداخله مستقیم، بخشی از فشار بازار را کاهش دهد؛ اما اگر ریسک جنگ افزایش یابد، درآمدهای ارزی با ابهام روبهرو شود و تورم ساختاری ادامه پیدا کند، بازار بار دیگر به دنبال قیمت جدید خواهد رفت. راهحل پایدار، بازگرداندن اعتماد به پول ملی است؛ اعتمادی که از مسیر ثبات سیاستگذاری، کنترل تورم، انضباط مالی، دسترسی پایدار به منابع ارزی و کاهش ریسکهای سیاسی شکل میگیرد.
نباید فراموش کرد که هزینه اصلی این بیثباتی را نه سیاستگذار و نه معاملهگر، بلکه خانوار ایرانی پرداخت میکند. هر جهش دلار در نهایت میتواند به قیمت بالاتر غذا، دارو، مسکن، حملونقل و کالاهای مصرفی تبدیل شود و هر دور تازه تورم، بخش دیگری از قدرت خرید حقوقبگیران و کارگران را از بین ببرد. بنابراین مسئله امروز فقط این نیست که دلار در چه عددی متوقف میشود؛ مسئله این است که اقتصاد ایران تا چه اندازه توان تحمل یک شوک سیاسی و ارزی دیگر را دارد. اگر جنگ بازگردد، بازار ارز نخستین میدان بحران خواهد بود، اما میدان اصلی اثرگذاری آن، زندگی میلیونها خانواری است که پیش از این نیز بخش بزرگی از قدرت خرید خود را از دست دادهاند. در چنین شرایطی، مداخله ارزی اگرچه ضروری است، اما بدون مهار ریشههای تورم و کاهش نااطمینانی، بیشتر به خریدن زمان شبیه خواهد بود تا حل بحران.