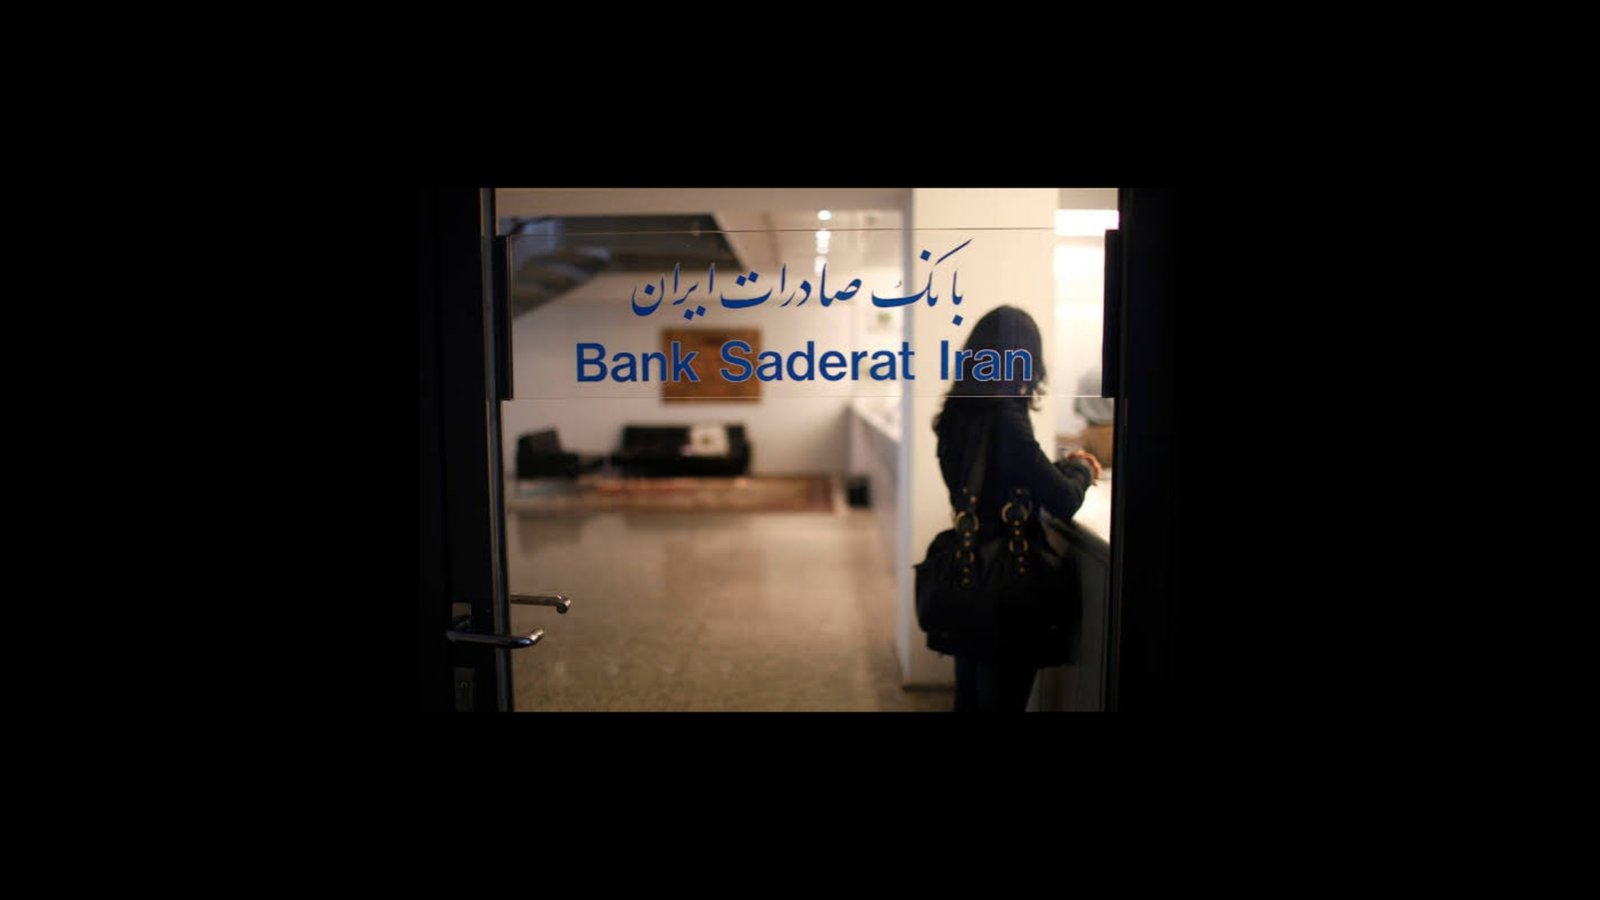
مصداق هدایت
تصمیم اخیر اداره نظارت بر امور مالی آلمان در مبنی بر لغو مجوز فعالیت شعبه بانک صادرات در هامبورگ و صدور دستور انحلال و تصفیه آن، نقطهعطفی در فرایند انزوای مالی ایران در خارج از مرزهاست. این تصمیم که درست همزمان با پایان معافیتهای بانکهای ایرانی در بریتانیا و تشدید نظارتهای قانونی در یونان اتخاذ شده، پیام واضحی به همراه دارد: دوران اغماض و فعالیت نیمهرسمی به پایان رسیده است.
گرچه تحریمهای بینالمللی سالها بود که رمقی برای شبکه بانکی ایران باقی نگذاشته بودند، اما وجود همین شعبههای محدود و نیمهفعال، نقش سیستم تنفس مصنوعی را برای مبادلات خرد هزاران شهروند عادی بازی میکرد. بستهشدن کامل این مجاری نه تنها یک اقدام نمادین سیاسی، بلکه یک ضربه معیشتی و ساختاری مستقیم به زندگی روزمره مهاجران، دانشجویان، بازنشستگان و تجار کوچک ایرانی است.
تعطیلی یک شعبه، فراتر از یک رویداد بانکی
لغو مجوز فعالیت شعبه بانک صادرات ایران در هامبورگ، رویدادی است که اهمیت آن را نمیتوان صرفاً با سرنوشت یک مؤسسه مالی یا تعداد کارکنانش سنجید. این تصمیم بخشی از روندی گستردهتر است که طی آن، حضور رسمی بانکهای ایرانی در خارج از کشور محدودتر میشود و امکان استفاده از کانالهای بانکی تحت نظارت نهادهای مالی اروپایی کاهش مییابد. اخیرا، اداره فدرال نظارت مالی آلمان، بافین (BaFin)، اعلام کرد که مجوز فعالیت شعبه هامبورگ بانک صادرات ایران را لغو کرده است. این اقدام پس از آن صورت گرفت که دادگاهی در هامبورگ نمایندهای برای تصفیه و انحلال این شعبه تعیین کرد. بر اساس گزارش رویترز، این شعبه ۱۳ کارمند و بیش از ۶۲ میلیون یورو دارایی داشت. بافین نیز صریحاً اعلام کرد که این نهاد دیگر اجازه انجام امور بانکی ندارد.
اهمیت ماجرا در مقایسه با تحولات پیشین روشنتر میشود. بانک صادرات تنها مؤسسه ایرانی نیست که حضور بانکیاش در اروپا با محدودیت جدی مواجه شده است. بانک ملی و بانک ملت نیز پیشتر با از دست دادن مجوزهای فعالیت خارجی روبهرو شدهاند. در سپتامبر ۲۰۲۶، نهاد ناظر آلمانی اعلام کرد که شعبه فرانکفورت بانک سپه دیگر قادر به ایفای تعهدات مالی اعلامشده خود نیست. بنابراین، مسئله صرفاً تعطیلی یک دفتر یا کاهش تعداد بانکهای ایرانی در خارج از کشور نیست. آنچه در معرض تغییر قرار گرفته، امکان دسترسی به زیرساختی است که برای انتقال پول، تسویه حساب، نگهداری سپرده و انجام برخی پرداختهای قانونی به کار میرود. با بسته شدن هر یک از این مجاری، شبکه مالی ایران بیش از پیش به مجموعهای از مسیرهای محدود، پرهزینه و پرریسک وابسته میشود.
البته باید میان دو موضوع تفاوت گذاشت: از دست رفتن مجوز یک شعبه لزوماً به معنای ناپدید شدن تمام داراییهای آن یا از بین رفتن خودکار مطالبات مشتریان نیست. وضعیت سپردهها، نحوه تسویه بدهیها و حقوق صاحبان حسابها به مقررات مربوط، روند تصفیه و تصمیمهای نهادهای مسئول بستگی دارد. بااینحال، پایان فعالیت عادی بانک میتواند دسترسی به پول و انجام عملیات مالی را پیچیدهتر و زمانبرتر کند؛ بهویژه برای مشتریانی که به مسیر جایگزین مطمئنی دسترسی ندارند.
تفاوت حیاتی میان فعالیت محدود و تعطیلی کامل
برای درک اثر این تصمیمها بر زندگی مردم، باید میان فعالیت بانکی محدود و تعطیلی کامل تفاوت گذاشت. شعب بانکهای ایرانی در اروپا سالهاست که زیر فشار تحریمها و محدودیتهای نظارتی فعالیت میکنند. بنابراین، نمیتوان آنها را شبکهای عادی و بدون مانع برای انتقال آزادانه پول میان ایران و اروپا دانست. بااینحال، حتی فعالیت محدود یک شعبه نیز میتواند با تعطیلی کامل آن تفاوتی تعیینکننده داشته باشد.
به طور کلی، وقتی یک بانک اجازه انجام بخشی از عملیات قانونی خود را دارد، ممکن است بتواند برخی تعهدات قراردادی، پرداختهای مجاز یا امور مربوط به مشتریان موجود را در چارچوب مقررات پیگیری کند. این دسترسی به معنای مجاز بودن همه انتقالها نیست؛ اما وجود یک نهاد رسمی، امکان مراجعه به یک مرجع مشخص و پیگیری مستند تراکنشها را فراهم میکند. با بسته شدن آن نهاد، مشتریان باید برای هر عملیات مالی به دنبال مسیر دیگری بگردند؛ مسیری که ممکن است هزینه بیشتر، مراحل پیچیدهتر و خطر عدم انجام تراکنش را به همراه داشته باشد.
تفاوت اصلی در همین نقطه است: فعالیت محدود به معنای باقی ماندن یک مسیر قانونی، هرچند دشوار و ناکافی، است؛ تعطیلی کامل میتواند همان مسیر را از دسترس خارج کند، بیآنکه لزوماً راه جایگزین مناسبی برای مشتریان فراهم شده باشد. این تفاوت برای افرادی که در اروپا زندگی میکنند، صرفاً موضوعی فنی یا مربوط به مناسبات دولتها نیست.
این رفتار که در ادبیات مالی به احتیاط بیش از حد یا کاهش ریسک از طریق قطع رابطه تجاری شناخته میشود، میتواند دامنه اثر تحریمها را فراتر از ممنوعیتهای قانونی گسترش دهد. در نتیجه، حتی اشخاصی که فعالیت اقتصادی عادی دارند، ممکن است برای افتتاح حساب، دریافت وجه یا انجام معامله با محدودیت روبهرو شوند.
تحولات اخیر در زمینه اعمال تحریمهای علیه ایران از سوی کشوری همچو یونان نمونهای از افزایش حساسیت نهادهای اروپایی نسبت به ارتباطات مالی مرتبط با ایران است. خبرگزاری رویترز در ۲۲ اکتبر گزارش داد که وزارت دارایی یونان اعلام کرده است این کشور تحریمهای موجود مرتبط با ایران را اجرا میکند. این موضع پس از اقدام وزارت خزانهداری آمریکا علیه شرکت حقوقی کارناکیس و کارناکیس، مستقر در یونان و پاناما، مطرح شد؛ شرکتی که واشنگتن مدعی است طی سالها به شبکههای کشتیرانی ایران خدمات حقوقی ارائه کرده است. وزارت خزانهداری آمریکا همچنین اعلام کرده بود که شبکه مبارزه با جرایم مالی این کشور، فینسن، برای پیشبرد تحقیق درباره یک بانک یونانی احضاریه اداری صادر کرده است.
این موارد بهتنهایی ثابت نمیکنند که همه بانکهای اروپایی قصد قطع رابطه با ایران را دارند یا هر تحقیق نظارتی به تعطیلی یک بانک منتهی میشود. اما در عین حال نشان میدهند که دامنه نظارت بر ارتباطات مالی مرتبط با ایران در حال گسترش است و بانکها با فشار بیشتری برای بررسی طرفهای معامله مواجهاند.
در این میان، نمیتوان نقش سیاستهای جمهوری اسلامی را در شکلگیری و تشدید انزوای مالی ایران نادیده گرفت. مناقشه هستهای، فعالیتهای منطقهای حکومت و اتهامهای مرتبط با شبکههای مالی و کشتیرانی، در کنار سیاست تحریمی آمریکا و اروپا، محیطی ساختهاند که در آن فعالیت اقتصادی مرتبط با ایران با خطر حقوقی بیشتری همراه است. مشکل زمانی عمیقتر میشود که حکومت به جای کاهش زمینههای تنش و افزایش شفافیت مالی، به راهکارهایی متکی شود که هدف اصلی آنها حفظ جریان پول از مسیرهای پیچیده و کمشفافیت است. چنین رویکردی ممکن است در کوتاهمدت برخی مبادلات را ممکن نگه دارد، اما اگر نگرانی بانکهای خارجی درباره منشأ پول و ذینفعان نهایی را تشدید کند، به محدودتر شدن امکان فعالیت رسمی منجر خواهد شد.
در نهایت، تعطیلی بانک صادرات در آلمان را باید بخشی از روندی دانست که در آن فاصله میان اقتصاد ایران و شبکه مالی بینالمللی بیشتر میشود. تحریمها عامل مستقیم بسیاری از محدودیتهای رسمیاند، اما سیاستهای جمهوری اسلامی نیز در شکلگیری این وضعیت و کاهش اعتماد خارجی نقش دارند. در چنین شرایطی، هزینه انزوای مالی فقط در صورتحساب بانکها و ترازنامه مؤسسات اقتصادی دیده نمیشود؛ بخشی از آن در زندگی دانشجویی که برای هزینه اجاره منتظر پول خانواده است، بیماری که باید هزینه درمانش را بپردازد، بازنشستهای که به درآمد ماهانهاش نیاز دارد و تاجری که برای ادامه کار به انتقال مطمئن سرمایه وابسته است، ظاهر میشود.
دانشجویی که باید هزینه زندگی خود را تأمین کند، خانوادهای که برای درمان یکی از اعضایش پول میفرستد یا بازنشستهای که مستمری خود را از ایران دریافت میکند، ممکن است با مسئلهای روبهرو شود که مستقیماً بر برنامه روزانه و امنیت مالی او اثر میگذارد.
دانشجویان، خانوادهها و بیماران؛ هزینهای که در آمار بانکها دیده نمیشود
یکی از گروههایی که در بحث محدودیتهای بانکی کمتر به آنها توجه میشود، ایرانیان مهاجر و دانشجویان ساکن خارج از کشورند. انتقال پول از خانواده به دانشجو، پرداخت هزینههای ضروری و تأمین مخارج زندگی از جمله نیازهایی است که ممکن است به ارتباط مالی میان دو کشور وابسته باشد.
دانشجویی که در آلمان، فرانسه یا دیگر کشورهای اروپایی زندگی میکند، برای پرداخت اجاره، بیمه، هزینه تحصیل و مخارج روزمره به دسترسی منظم به منابع مالی نیاز دارد. اگر خانواده او در ایران باشد، محدودیت کانالهای بانکی میتواند تأمین این هزینهها را دشوارتر کند. در چنین شرایطی، مشکل فقط افزایش کارمزد انتقال پول نیست؛ تأخیر در رسیدن وجه نیز ممکن است به عقب افتادن پرداخت اجاره یا سایر تعهدات منجر شود. البته نباید از تعطیلی یک شعبه نتیجه گرفت که تمام دانشجویان ایرانی ناگهان امکان دریافت پول را از دست میدهند، چراکه بسیاری از آنان از پیش از روشهای دیگری استفاده میکردهاند. مسئله این است که هر بار یک مسیر رسمی حذف میشود، گزینههای در دسترس محدودتر و وابستگی به واسطهها بیشتر میشود.
همچنین، برای خانوادههایی که هزینه درمان یکی از اعضایشان را در خارج از کشور تأمین میکنند، اهمیت موضوع میتواند بیشتر باشد. پرداخت هزینه بیمارستان، دارو یا خدمات درمانی گاه به انتقال سریع و قابلردیابی پول نیاز دارد. هنگامی که کانال بانکی قابل استفاده نباشد، خانواده باید مسیر دیگری پیدا کند و از پیش بداند که آیا پرداخت در زمان مورد نیاز انجام خواهد شد یا نه. در مواردی که پرداخت به مؤسسه درمانی باید از حساب مشخصی صورت بگیرد، استفاده از واسطه نیز ممکن است مشکل را بهطور کامل حل نکند.
هنگامی که انتقال بانکی مستقیم دشوار یا ناممکن میشود، بخشی از تقاضا به سمت صرافیها، واسطههای مالی و شبکههای غیرمستقیم انتقال پول میرود. این روشها در برخی موارد میتوانند انتقال وجه را ممکن کنند، اما هزینه و ریسک آنها به مسیر، طرفهای معامله و مقررات قابل اجرا بستگی دارد.
پایان معافیتهای بریتانیا؛ محدودیت حتی برای پرداختهای ضروری
تحولات آلمان تنها بخش این روند است. در بریتانیا نیز مجوز عمومیای که انجام برخی پرداختهای ضروری بانکهای ایرانی و شرکت بیمه ایران را امکانپذیر میکرد، طی روزهای اخیر به پایان رسید و تمدید نشد. بر اساس گزارش گاردین، این مجوز شامل بانک ملی و شرکت وابسته به آن در بریتانیا، بانک صادرات، بانک تجارت، پرشیا اینترنشنال بانک و شرکت بیمه ایران بود و پرداختهای مجاز، از جمله، هزینههای ضروری فعالیت این نهادها مانند حقوق و مستمری کارکنان، خدمات فناوری اطلاعات، ارتباطات و حسابداری را در بر میگرفت.
این جزئیات اهمیت ویژهای دارند، زیرا نشان میدهند که حتی در شرایط تحریم نیز سازوکارهایی محدود برای پرداخت برخی هزینههای ضروری وجود داشت. پایان مجوز به این معناست که تراکنشهایی که صرفاً بر همان مجوز متکی بودند، پس از انقضای آن دیگر نمیتوانند با استناد به آن انجام شوند؛ مگر اینکه مجوز دیگری شامل آنها شود یا مجوز موردی صادر شود.
دولت بریتانیا در راهنمای منتشرشده در سپتامبر ۲۰۲۶ اعلام کرده است که درخواستهای مجوز از سوی بانکهای ایرانی مشمول سیاست جدید، بهطور پیشفرض با احتمال رد مواجه خواهند شد. در این سیاست، صدور مجوز به بررسی موردی و ارائه دلایل روشن و قانعکننده وابسته است و موارد استثنایی مانند خطر برای جان و سلامت افراد نیز ممکن است بررسی شوند، اما مجوز خودکار یا تضمینشدهای برای انجام همه پرداختها وجود ندارد. این تغییر یک پیام روشن دارد: حتی پرداختهایی که در گذشته در چارچوب یک مجوز عمومی مشخص امکانپذیر بودند، ممکن است اکنون به مجوز دیگری نیاز داشته باشند یا با محدودیت مواجه شوند.
فشار بر شبکه مالی ایران؛ از تحریم رسمی تا احتیاط بانکهای خارجی
باید در نظر داشت که تحریمهای رسمی تنها عامل محدودکننده نیستند. بانکهای بینالمللی، حتی در مواردی که یک تراکنش بهخودیخود ممنوع نیست، باید هزینههای حقوقی و نظارتی، احتمال نقض مقررات و خطر جریمههای سنگین را نیز در نظر بگیرند. در چنین شرایطی، برخی مؤسسات مالی ممکن است از پذیرش مشتریان یا تراکنشهای مرتبط با ایران خودداری کنند؛ زیرا تشخیص دقیق منشأ پول، ذینفع نهایی و ارتباط احتمالی با نهادهای تحریمشده برایشان پرهزینه است.