محمدرضا گلسار
یک بانک میتواند در حساب شما میلیونها تومان موجودی نشان دهد و در همان حال پول کافی برای پرداخت همزمان سپردههای همه مشتریانش را نداشته باشد. این وضعیت، که بحران نقدینگی نام دارد، یک اصطلاح فنی دور از زندگی روزمره نیست. در جمهوری اسلامی این فاصله اتفاقی یا گذرا نیست. حاصل مستقیم الگوی حکمرانی است که بانک را به ابزار بودجه، رانت و بقای سیاسی تبدیل کرده است. نتیجه هم این است که هزینه شکست را سپردهگذار و حقوقبگیر میپردازد. بانک پولی را که از سپردهگذاران میگیرد در گاوصندوق نگه نمیدارد. آن را به وام، سرمایهگذاری و داراییهای دیگری تبدیل میکند که فوراً به پول نقد تبدیل نمیشوند. کل این سازوکار بر یک فرض ساده استوار است که همه سپردهگذاران همزمان پولشان را نمیخواهند. تا وقتی این فرض برقرار است، سیستم کار میکند. به محض اینکه اعتماد ترک بردارد، مثلاً با یک خبر منفی، شایعه، یا نگرانی از آینده اقتصاد و تعداد زیادی مشتری همزمان برای برداشت بیایند، بانک با دیواری از تعهدات فوری روبهرو میشود که داراییهای قفلشدهاش توان پاسخگویی به آن را ندارند. در این لحظه مسئله دیگر «چقدر دارایی دارید» نیست. مسئله این است که با چه سرعتی میتوانید دارایی را به پول تبدیل کنید. اگر منابع اضطراری هم تمام شود، مشتری با تأخیر و سقف برداشت روبهرو میشود. عدد حساب همچنان روی صفحه است، از نظر حسابداری هنوز بدهی بانک به شماست، اما دسترسی واقعی به آن دشوار شده است. آنچه آسیب میبیند مالکیت شما نیست، قابلیت استفاده از مالکیتتان است و پولی که نتوانید در لحظه نیاز خرج کنید، برای شما مانند پولی است که وجود ندارد. این وضعیت میتواند خودتقویتشونده شود. ناتوانی در پرداخت به چند نفر، نگرانی بقیه را بالا میبرد، برداشتها زیاد میشود، کمبود نقدینگی شدیدتر میشود و بانک را به فروش اضطراری داراییها و استقراض گران میکشاند.
اهمیت این بحث برای هر شهروند عادی سه جنبه دارد. اولین جنبه پسانداز است. اگر پول در بانک نگه میدارید، بر اساس یک وعده ضمنی عمل میکنید: «هر زمان خواستم، پولم را میگیرم.» بحران نقدینگی دقیقاً همین وعده را میشکند. دوم، زندگی روزمره افراد است. حقوق، اجاره، هزینه درمان و قسط همه از حساب بانکی میگذرند و اختلال در دسترسی یعنی اختلال در معیشت. سوم و کمدیدهترین جنبه هم حتی اگر هیچوقت در صف برداشت نایستید، شیوه مدیریت بحران بر قدرت خرید پولتان اثر میگذارد. جایی که نظام نمیخواهد یا نمیتواند بانک را متوقف کند، یکی از ابزارهای اصلیاش چاپ پول است و این یعنی تورم. در جمهوری اسلامی بحث درباره این است که بحران نقدینگی بانکها به شکل کاهش خزنده ارزش پول ظاهر میشود. مسوولان میدانند که هجوم به بانکها یک بحران سیاسی و امنیتی است، پس پیش از هر چیز جلوی آن را میگیرند. ابزار اصلیشان این است که بانکهای ناتراز برای پرداخت تعهداتشان از بانک مرکزی اضافهبرداشت کنند. نتیجه این روند خلق پول پرقدرت، رشد پایه پولی و تشدید تورم است. یعنی سپردهگذار پولش را میگیرد، اما ریالی که میگیرد هر ماه چیز کمتری میخرد. آمار رسمی هم این را تأیید میکند. رییس کل بانک مرکزی اعلام کرده رشد سالانه نقدینگی در مهرماه ۱۴۰۵ به ۵۰.۹ درصد رسیده و ناترازی برخی بانکها بخشی از تلاشها برای کنترل نقدینگی را کند کرده است. این جمله یک اعتراف رسمی است: بالاترین مقام پولی کشور میگوید بانکهایی که باید ناظرشان باشد خودشان مانع مهار تورماند. حتی رسانههای داخلی هم نوشتهاند که ناترازی بانکها از ترازنامه گذشته و آثارش در تورم، نقدینگی و نرخ ارز دیده میشود. پس در ایران بحران نقدینگی بانکها منتفی نشده، فقط منتقل شده است. نظام آن را از جایی که دیده میشود (صف برداشت) به جایی برده که کمتر دیده میشود (قدرت خرید مردم). این را میتوان یک مالیات پنهان بر پسانداز دانست که بدون رأیگیری و بدون قانون از جیب مردم برداشته میشود.
تسهیلات تکلیفی یکی از مهمترین عوامل ناترازی بانکهاست. بر اساس آمار بانک مرکزی، سالانه حدود ۱۱۰۰ تا ۱۲۰۰ همت از ۱۵۰۰ همت منابع جدید بانکی صرف تسهیلات تکلیفی میشود. در چنین شرایطی، بخش عمدهای از منابع بانک باید مطابق دستور دولت و قانونگذار تخصیص پیدا کند و بانک عملاً اختیار چندانی برای مدیریت ریسک و نقدینگی خود ندارد. اگرچه تصمیمگیری درباره این تسهیلات خارج از اختیار بانک است، پیامدهای مالی آن مستقیماً در ترازنامه بانک منعکس میشود. همچنین بنگاهداری نیز از مشکلات جدی نظام بانکی به شمار میرود. گزارشها نشان میدهد در برخی بانکها بیش از ۵۰ درصد داراییها در قالب املاک و شرکتهای راکد نگهداری میشود.
در واقع، بخشی از سپردههای مردم به زمین، ساختمان و شرکتهایی تبدیل شده که نه جریان نقدی مناسبی ایجاد میکنند و نه در شرایط بحرانی بهراحتی قابل فروش هستند. چنین داراییهایی نقدشوندگی پایینی دارند و همین مسئله میتواند مشکلات نقدینگی بانک را تشدید کند. از طرفی سرمایه منفی برخی بانکها نیز نشاندهنده عمق مشکلات ساختاری نظام بانکی است. گزارشهای رسمی بانک مرکزی حاکی از آن است که در شماری از بانکها، میزان بدهیها از داراییها بیشتر شده است. در شرایط عادی اقتصادی، چنین مؤسساتی باید تعطیل یا بازسازی شوند؛ اما به دلایل اجتماعی، امنیتی و سیاسی، برخی از این بانکها همچنان به فعالیت خود ادامه دادهاند. ادامه فعالیت این مؤسسات، بدون اصلاح ساختار مالی، نهتنها مشکل را برطرف نکرده، بلکه در مواردی با خلق نقدینگی بیشتر به تشدید بحران منجر شده است. این وضعیت نشان میدهد که ملاحظات سیاسی و اجتماعی گاهی بر اصول و الزامات مدیریت مالی غلبه کردهاند. همچنین رقابت ناسالم بانکها برای جذب سپرده نیز بر شدت این مشکلات افزوده است. بانکهای ناتراز برای تأمین منابع مورد نیاز خود به پرداخت سودهای بالا و غیرواقعی روی میآورند. این مسئله هزینه تأمین منابع را افزایش میدهد و فشار بیشتری بر وضعیت مالی بانک وارد میکند. در چنین شرایطی، بانک برای جبران زیانهای گذشته به جذب بدهیهای جدید متوسل میشود؛ روندی که شباهت زیادی به سازوکار طرحهای پانزی دارد، با این تفاوت که در اینجا چنین اتفاقی در چارچوب نظام رسمی بانکی رخ میدهد.
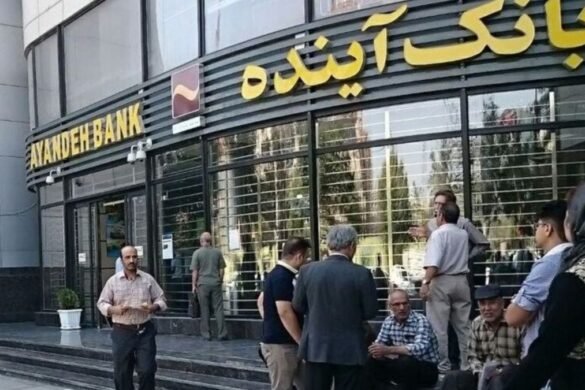
مشهورترین مثال اخیر پرونده بانک آینده است. این بانک پس از سالها ناترازی با زیان انباشتهای که حدود ۵۵۰ همت گزارش شده منحل و در بانک ملی ادغام شد. منبع دیگری زیان پایان سال ۱۴۰۳ را ۴۶۵ هزار میلیارد تومان نوشته است. همین اختلاف رقم در یک پرونده اینقدر بزرگ نشانه عدم شفافیت است. بانک مرکزی اعلام کرد اصل سپردهها و سودهای تعلقگرفته توسط بانک ملی تضمین میشود. سپردهگذار در ظاهر ضرر نکرد. اما زیان صفر نشد، فقط جابهجا شد. وقتی ۵۰۰ همت و بیشتر زیان وجود دارد و سپردهگذاران ضرر نمیبینند، یعنی شخص دیگری هزینه را داده است و آن ترازنامه بانک دولتی، بانک مرکزی و در نهایت همه کسانی که ریال نگه میدارند، است. این همان اجتماعیکردن زیان است. سود در دوره رونق به صاحبان و مدیران میرسد و هزینه فروپاشی بر دوش جامعه است. الگو هم جدید نیست. حتی درباره مؤسسه ثامن گفته شده که مشکلاتش بخش قابلتوجهی از پایه پولی کشور را تحت تأثیر قرار داد و به افزایش نقدینگی و تورم انجامید. در جمهوری اسلامی، اسمها عوض و سناریوها تکرار میشود. وقتی یک الگو در دو دهه بارها تکرار میشود، اسمش سیاست است. ریشه عمیقتر هم در تضاد منافع است. یک تحلیلگر بانکی داخلی توضیح میدهد که وقتی دولت با کسری منابع روبهرو میشود و راه بودجه و خزانه بسته است، فشار بر شبکه بانکی افزایش مییابد و پیامدش افزایش نقدینگی و تورم است. یعنی دولت از بانکها قرض میگیرد و وقتی نمیتواند بازپرداخت کند، تورم ایجاد میشود.
در هر صورت اگر سلامت نظام بانکی را نه بر اساس حجم سپردهها و ارقام ثبتشده در صورتهای مالی، بلکه بر مبنای توان واقعی بانکها در ایفای بهموقع تعهدات و تبدیل داراییها به وجه نقد ارزیابی کنیم، وضعیت نظام بانکی ایران بسیار نگرانکننده است. بخش قابلتوجهی از داراییهای بانکها از نقدشوندگی کافی برخوردار نیست، برخی بانکها با سرمایه منفی مواجهاند، زیانهای انباشته و مشکلات ساختاری در بسیاری از موارد بهدرستی شفافسازی نشدهاند و در نهایت، تأمین نقدینگی از مسیر خلق پول به یکی از راهکارهای جبران این ناترازیها تبدیل شده است. پیامد چنین وضعیتی تنها محدود به شبکه بانکی نیست، بلکه از طریق تورم و کاهش قدرت خرید پول ملی، مستقیماً به سپردهگذاران و سایر دارندگان داراییهای ریالی منتقل میشود. ریشه این وضعیت را نمیتوان صرفاً در عملکرد ضعیف مدیران بانکی جستوجو کرد. مسئله اصلی، ساختار معیوب حکمرانی در نظام بانکی است؛ ساختاری که در آن مرز میان سیاستگذار، مالک، مدیر، بدهکار و نهاد ناظر بهاندازه کافی شفاف و مستقل نیست. در چنین شرایطی، مسوولیت تصمیمهای پرریسک مشخص نمیشود، نظارت اثربخشی لازم را ندارد و هزینه ناکارآمدیها بهجای آنکه متوجه تصمیمگیران و ذینفعان اصلی باشد، به کل اقتصاد و در نهایت به شهروندان منتقل میشود. از این منظر، بحران نقدینگی بانکها را باید فراتر از یک مشکل حسابداری یا کمبود موقت منابع ارزیابی کرد. این بحران نشانهای از اختلال عمیق در سازوکار تخصیص منابع، مدیریت ریسک، نظارت بانکی و پاسخگویی نهادی است.
نظام بانکی زمانی میتواند اعتماد عمومی را حفظ کند که سپردهها صرفاً ارقامی ثبتشده در حسابهای بانکی نباشند، بلکه پشتوانه آنها داراییهای واقعی، نقدشونده و قابل اتکا باشد و بانکها توان ایفای تعهدات خود را بدون اتکا به خلق نقدینگی و انتقال هزینه ناکارآمدی به جامعه داشته باشند. تداوم وضعیت موجود، نهتنها سلامت شبکه بانکی را تهدید میکند، بلکه اعتماد عمومی به پول ملی و ثبات اقتصادی را نیز بهتدریج تضعیف خواهد کرد.