اختصاصی گروه سیاسی/ سپهر بابایی
بحران بانکی ایران دیگر صرفاً مسئلهای فنی در ترازنامه چند مؤسسه مالی نیست؛ نشانهای از بحرانی عمیقتر در ساختار حکمرانی اقتصادی جمهوری اسلامی است. هنگامی که بانکی با صدها هزار میلیارد تومان زیان انباشته از شبکه بانکی خارج میشود، پرسش اصلی فقط این نیست که چه اتفاقی افتاده است؛ پرسش این است که چه کسانی تصمیم گرفتند، چه کسانی نظارت نکردند و چرا هزینه تصمیمهای پرخطر مدیران و صاحبان قدرت باید در نهایت بر دوش جامعهای قرار گیرد که خود زیر فشار تورم، سقوط ارزش پول ملی و کاهش قدرت خرید دستوپا میزند؟
بانکها چگونه به بنگاههای تولید زیان تبدیل شدند؟
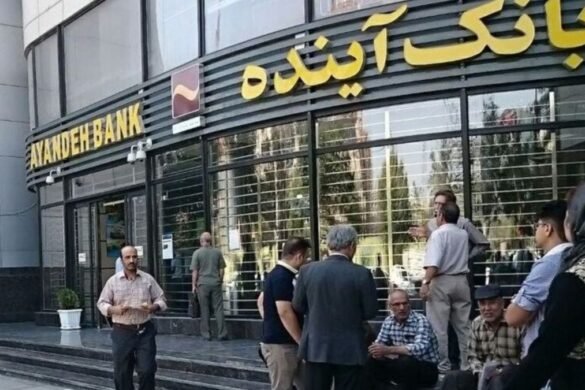
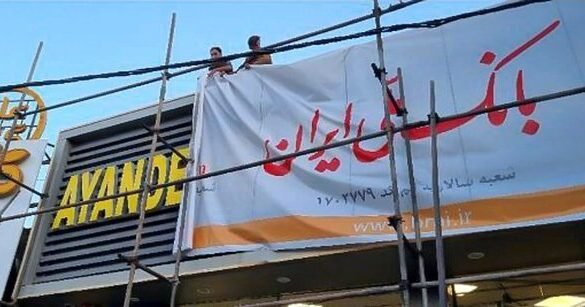
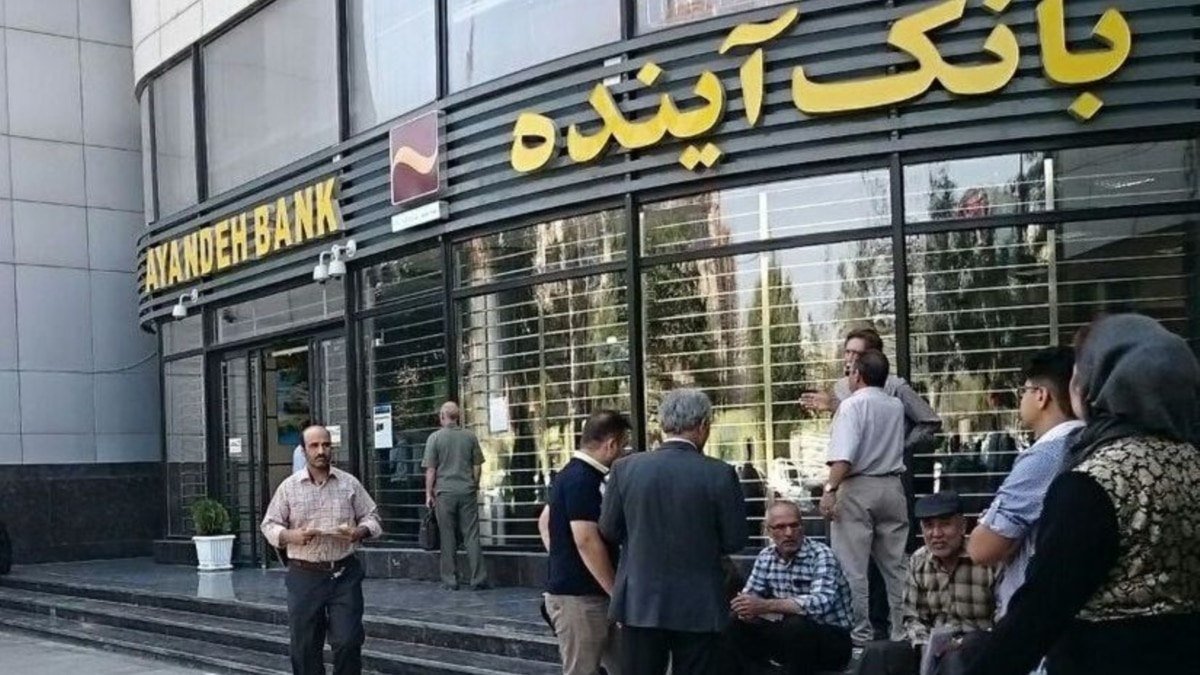
پرونده بانک آینده، که در ۱۴۰۴ وارد فرایند انحلال و انتقال عملیات به بانک ملی شد، نمونهای روشن از ابعاد این بحران است. بر اساس گزارشهای منتشرشده، این بانک با بدهیهای عظیم، ناترازی شدید و نسبت کفایت سرمایه منفی روبهرو بود. بخش مهمی از منابع آن نیز به پروژههای بزرگ ملکی و شرکتهای مرتبط اختصاص یافته بود؛ درحالیکه مأموریت اصلی بانک، تجهیز پساندازها و تأمین مالی فعالیتهای اقتصادی است.
اهمیت این پرونده در آن است که بحران ناگهان پدیدار نشد. مشکلات بانک آینده سالها ادامه داشت و مداخلات نظارتی نیز نتوانست مانع انباشت زیانها شود. وقتی یک بانک برای ادامه فعالیت به منابع بانک مرکزی وابسته میشود، درحالیکه توان بازپرداخت تعهداتش تضعیف شده است، مسئله از یک شکست مدیریتی فراتر میرود و به تهدیدی برای ثبات پولی تبدیل میشود.
این وضعیت را نمیتوان صرفاً به خطای یک مدیر یا شکست یک سرمایهگذاری نسبت داد. اعطای تسهیلات کلان به اشخاص مرتبط، تمرکز منابع در پروژههای پرریسک، ضعف شفافیت و ناکارآمدی سازوکارهای کنترل اعتبار، همگی پرسشهایی جدی درباره کیفیت مدیریت و استقلال نظارت بانکی مطرح میکنند. وقتی مرز میان بانکداری، بنگاهداری و دسترسی به قدرت سیاسی مخدوش میشود، منابعی که باید به تولید و اشتغال کمک کنند، در معرض تصمیمهایی قرار میگیرند که سود آن ممکن است خصوصی و زیان آن عمومی باشد.
مسئولیت با مدیران است یا با ساختار قدرت؟
پرسش «چه کسی مسئول میلیاردها زیان بانکی است؟» پاسخی تکنفره ندارد؛ اما این واقعیت نباید بهانهای برای گمشدن مسئولیتها در میان مجموعهای از نهادها و مقامها شود.
نخست، مدیران عامل، اعضای هیئتمدیره و مدیران اعتباری بانکها باید درباره تصمیمهایی پاسخگو باشند که منابع سپردهگذاران را در معرض ریسکهای نامتعارف قرار دادهاند. تصویب تسهیلات کلان، اعتباردهی به اشخاص مرتبط و سرمایهگذاریهای خارج از مأموریت اصلی بانکداری، بدون ارزیابی دقیق ریسک و تضمین بازپرداخت، تصمیمهایی نیستند که بتوان پیامدهای آنها را صرفاً به شرایط عمومی اقتصاد نسبت داد.
دوم، بانک مرکزی در جایگاه نهاد ناظر باید توضیح دهد چرا هشدارها و ابزارهای قانونی آن، در مواردی که ناترازی سالها ادامه یافته، به اصلاح مؤثر و بهموقع منجر نشدهاند. نظارت بانکی فقط انتشار آمار و اعلام هشدار پس از انباشت زیان نیست؛ وظیفه آن جلوگیری از تبدیل تخلف و بیانضباطی مالی به بحران عمومی است. اگر یک بانک سالها از منابع بانک مرکزی برای پوشش کسری خود استفاده کند، این پرسش اجتنابناپذیر است که چرا محدودیتهای لازم زودتر اعمال نشدهاند و چه کسانی درباره ادامه فعالیت آن تصمیم گرفتهاند.
سوم، دولت و ساختار سیاسی نیز نمیتوانند از بررسی مسئولیت خود کنار بکشند. بدهیهای پرداختنشده دولت به شبکه بانکی، تکالیف اعتباری تحمیلشده، مداخلات سیاسی و ضعف استقلال نهاد ناظر، محیطی ایجاد میکنند که در آن انضباط مالی بهآسانی قربانی ملاحظات کوتاهمدت میشود. البته سهم هر عامل باید با اسناد و دادههای قابل بررسی مشخص شود؛ اما نادیدهگرفتن نقش سیاستگذاری و روابط قدرت، تصویری ناقص از بحران به دست میدهد.
صورتحساب نهایی؛ از جیب مردم تا تورم بیشتر
زیان بانکی در خلأ باقی نمیماند. هنگامی که یک بانک توان پوشش تعهدات خود را از دست میدهد، باید درباره نحوه تخصیص زیان تصمیم گرفت: سهامداران چقدر از سرمایه خود را از دست میدهند؟ داراییهای بانک تا چه اندازه قابل وصول است؟ بدهکاران چه میزان از تعهداتشان را بازمیپردازند؟ و چه سهمی از هزینه به نهادهای عمومی منتقل میشود؟
اگر کسری بانکها با اضافهبرداشت مستمر از بانک مرکزی و ایجاد پول جدید پوشش داده شود، فشار تورمی میتواند تشدید شود. در چنین شرایطی، حتی شهروندی که هیچ حسابی در بانک بحرانزده ندارد، ممکن است هزینه را از طریق کاهش قدرت خرید درآمد و پسانداز خود بپردازد. این همان انتقال نامرئی زیان از ترازنامه بانکها به سفره خانوارهاست.
ادغام بانک آینده در بانک ملی نیز بهخودیخود به معنای حل کامل مسئله نیست. انتقال سپردهها و استمرار خدمات بانکی برای حفاظت از مشتریان ضروری است، اما تعیین تکلیف نهایی بحران مستلزم روشنشدن وضعیت داراییها، مطالبات، بدهیها و مسئولیت تصمیمگیران است. بدون شفافیت درباره دریافتکنندگان تسهیلات بزرگ، نحوه مصرف منابع و سرنوشت داراییهای مرتبط، خطر آن وجود دارد که هزینه شکست به جامعه منتقل شود، بیآنکه مسئولان آن پاسخگوی عملکرد خود باشند.
بحران بانکی ایران در نهایت آزمونی برای مفهوم پاسخگویی است. اگر مدیران پرریسک بدون حسابرسی مؤثر کنار بروند، اگر نهاد ناظر درباره تأخیر در مداخله توضیح ندهد و اگر تصمیمگیران سیاسی از بررسی نقش خود مصون بمانند، هیچ ادغام و تزریق منابعی درمان پایدار نخواهد بود.
مردم ایران حق دارند بدانند چه کسانی منابع بانکی را در معرض خطر قرار دادند، چه کسانی امکان ادامه این روند را فراهم کردند و چه کسانی هزینه نهایی را پرداخت میکنند. پاسخ این پرسشها نه با وعدههای اطمینانبخش، بلکه با انتشار اسناد، حسابرسی مستقل، پیگیری قضایی مستند و پاسخگویی روشن مدیران و مقامهای مسئول ممکن است. تا آن زمان، بحران بانکها فقط بحران چند مؤسسه مالی نیست؛ مسئله اعتماد عمومی به ساختاری است که زیان تصمیمهایش میتواند اجتماعی شود، اما مسئولیت آن همچنان در هالهای از ابهام باقی بماند.