اختصاصی گروه سیاسی/ نیکان توحیدی
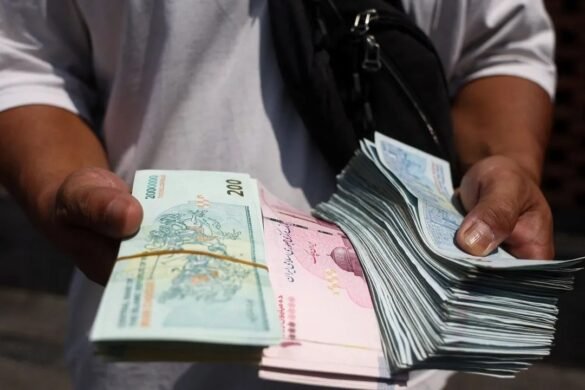
بحران اقتصادی جمهوری اسلامی سالها پیش از آنکه به تیتر نخست اخبار تبدیل شود، در سفرههای کوچکشده کارگران، شرمندگی پدران و مادران در برابر فرزندان و ناتوانی بازنشستگان در تأمین ابتداییترین نیازهای زندگی آغاز شده بود. برای میلیونها خانواده کمدرآمد، تورم دیگر یک شاخص اقتصادی یا موضوع بحث کارشناسان نبود؛ واقعیتی روزمره بود که تعیین میکرد چه چیزی باید از سبد خرید حذف شود، کدام درمان به تعویق بیفتد و کدام آرزو برای همیشه کنار گذاشته شود.
اما بحران در همان نقطه متوقف نماند. امروز طبقه متوسط نیز بیش از گذشته در معرض سقوط اقتصادی قرار گرفته است؛ طبقهای که سالها کار کرده، مالیات پرداخته، اقساط خانه و خودرو را تحمل کرده، فرزندانش را به دانشگاه فرستاده و با امید به آینده، اندکاندک پسانداز ساخته است. اکنون بسیاری از این خانوادهها میبینند که حاصل دههها تلاش، نهتنها امنیت بیشتری برایشان ایجاد نمیکند، بلکه هر روز بخش دیگری از ارزش خود را از دست میدهد.
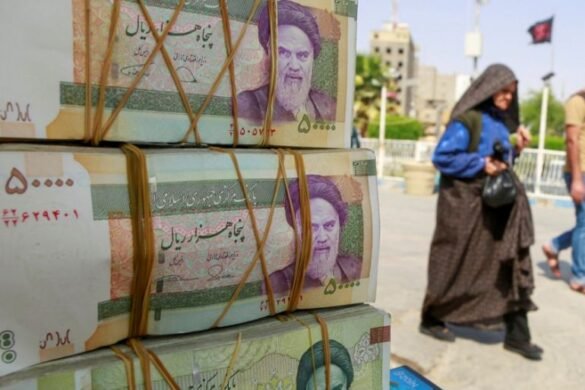
تورم مزمن، سقوط ارزش ریال، جهش هزینه مسکن و درمان و بیثباتی مداوم بازارها، پسانداز را به مسابقهای نابرابر با افزایش قیمتها تبدیل کرده است. خانوادهای که چند سال پیش میتوانست با اندوخته خود به خرید خانه، تأمین آینده فرزندان یا دوران بازنشستگی امیدوار باشد، اکنون ممکن است حتی از تأمین هزینههای معمول زندگی نیز عاجز بماند.
این فقط کاهش قدرت خرید نیست؛ فروپاشی تدریجی احساس امنیت است. طبقه متوسط زمانی میتواند نقش اقتصادی و اجتماعی خود را ایفا کند که کار، پسانداز و برنامهریزی برای آینده معنایی داشته باشند. وقتی هیچیک از این ابزارها قادر به محافظت از زندگی خانوار نیست، نتیجه چیزی جز گسترش اضطراب، ناامیدی و احساس بیپناهی نخواهد بود.
نظام بانکی؛ از پناهگاه پسانداز تا یکی از کانونهای خطر
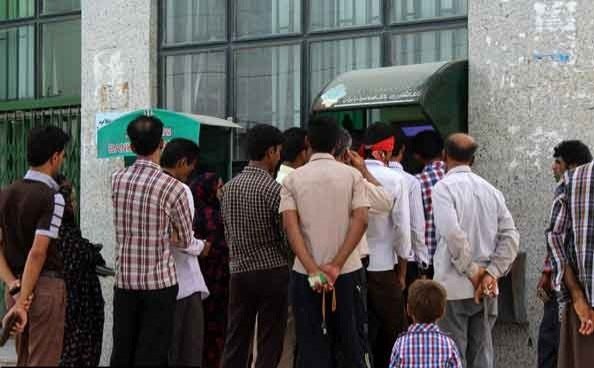
در اقتصادی که ارزش پول ملی پیوسته کاهش مییابد، بانک باید یکی از آخرین پناهگاههای شهروندان برای نگهداری دارایی باشد. اما وقتی خود نظام بانکی با ناترازی، کمبود سرمایه، مطالبات معوق، داراییهای کمنقدشونده و وابستگی به منابع بانک مرکزی دستوپنجه نرم میکند، این پناهگاه نیز دیگر مصون از بحران نیست.
مشکل را نمیتوان به عملکرد یک بانک یا چند مدیر متخلف تقلیل داد. مسئله، ساختاری است که در آن مرز میان تصمیم اقتصادی، مصلحت سیاسی و منافع گروههای صاحبنفوذ بارها مخدوش شده است. تسهیلات کلان و پرریسک، اعتباردهی به اشخاص و مجموعههای مرتبط، انباشت داراییهای غیرمولد و ضعف نظارت مؤثر، در کنار فشارهای مالی دولت بر شبکه بانکی، زمینه انباشتهشدن خطر را فراهم کردهاند.
در چنین شرایطی، بانک ممکن است روی کاغذ داراییهای فراوانی داشته باشد، اما بخش بزرگی از این داراییها در املاک، پروژههای راکد یا مطالباتی گرفتار شده باشد که بهسادگی قابل وصول نیستند. در مقابل، سپردهگذاران انتظار دارند پول خود را هر زمان که نیاز دارند، برداشت کنند. این فاصله میان داراییهای دشوار برای نقدشدن و تعهدات فوری بانک، یکی از سرچشمههای اصلی ریسک نقدینگی است.
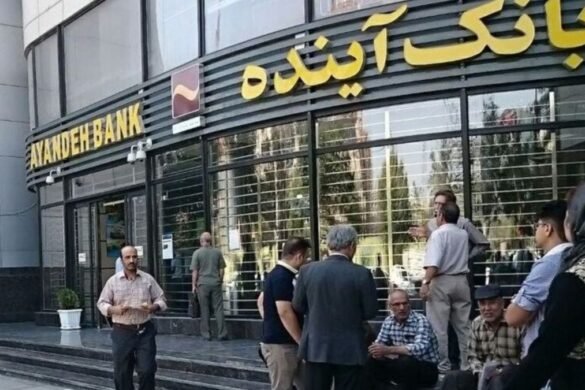
بحران بانک آینده و انتقال آن به بانک ملی در آبان ۱۴۰۴ نشان داد که مشکلات انباشته در یک مؤسسه مالی چگونه میتواند به مسئلهای فراتر از یک بنگاه تبدیل شود. بااینحال، درس اصلی این رویداد صرفاً سرنوشت یک بانک نیست؛ پرسش اساسی این است که چه سازوکارهایی اجازه میدهند مشکلات برای سالها انباشته شوند و هزینه نهایی آنها چگونه میان صاحبان قدرت، سهامداران و مردم تقسیم میشود.
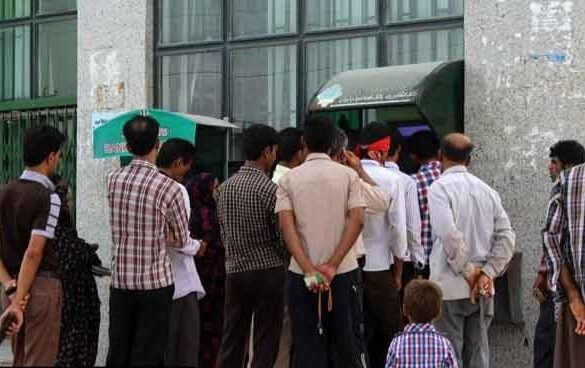
نکته نگرانکنندهتر، احتمال مواجهه سپردهگذاران با اختلال در دسترسی به پولشان است. وقتی ضعف ترازنامه، کمبود منابع نقد و کاهش اعتماد عمومی همزمان شوند، خطر محدودیتهای عملیاتی یا دشوارشدن دسترسی به وجوه را نمیتوان نادیده گرفت.
برای یک خانواده، تفاوت میان ثروت ثبتشده در حساب و پولی که واقعاً در لحظه نیاز قابل برداشت است، تفاوتی حیاتی است. پساندازی که برای درمان، اجاره خانه، تحصیل فرزند یا عبور از بیکاری کنار گذاشته شده، تنها زمانی ارزش حفاظتی دارد که دسترسی به آن قابل اتکا باشد.
صورتحساب نهایی حکمرانی؛ مردم میپردازند، پاسخگویان پنهان میمانند
یکی از عمیقترین تناقضهای اقتصادی جمهوری اسلامی این است که هزینه شکست سیاستها اغلب اجتماعی میشود، اما اختیار تصمیمگیری و بهرهمندی از امتیازها در دست گروههایی محدود باقی میماند.
هنگامی که یک بانک گرفتار زیان و ناترازی میشود، مسئله فقط اعداد ثبتشده در ترازنامه نیست؛ مسئله این است که چه کسانی از اعتبارهای بزرگ بهره بردهاند، چه کسانی بر تخصیص منابع نظارت کردهاند و چه کسانی باید پاسخگوی پیامدهای تصمیمهای خود باشند.
اگر جبران زیانهای بانکی از طریق منابع عمومی، حمایت بانک مرکزی یا خلق پول انجام شود، هزینه میتواند به شکلهای مختلف به جامعه بازگردد: تورم بیشتر، کاهش قدرت خرید، فشار بر بودجه عمومی و دشوارترشدن تأمین مالی فعالیتهای مولد. در این میان، خانوادهای که هیچ نقشی در تصمیمهای پرریسک نداشته، ممکن است با کاهش ارزش درآمد و پساندازش هزینه بحران را بپردازد.
این همان انتقال خاموش ثروت است؛ انتقالی که لزوماً با توقیف مستقیم حساب بانکی رخ نمیدهد. گاهی پول در حساب باقی میماند، اما ارزش آن چنان کاهش مییابد که دیگر توان خرید دارایی یا تأمین آیندهای را ندارد که زمانی برای آن کنار گذاشته شده بود. گاهی نیز خانواده برای جبران کسری بودجه خود ناچار میشود پساندازش را خرج کند، داراییاش را بفروشد یا به بدهی پناه ببرد.
حکومتی که خود را مسئول اداره اقتصاد معرفی میکند، نمیتواند همزمان از پاسخگویی درباره پیامدهای ساختاری سیاستهایش شانه خالی کند. تحریمها و فشارهای خارجی بر اقتصاد ایران اثر واقعی دارند، اما این واقعیت، مسئولیت داخلی در قبال فساد، ضعف نظارت، تصمیمگیری غیرشفاف و اولویتدادن به ملاحظات سیاسی بر منافع عمومی را از میان نمیبرد.
بازسازی اعتماد، با وعدههای کلی یا ادغام صوری بانکها ممکن نمیشود. این کار به انتشار شفاف اطلاعات مالی، حسابرسی مستقل، افشای تسهیلات کلان و اشخاص مرتبط، برخورد مؤثر با تعارض منافع، نظارت واقعی بر بانک مرکزی و پاسخگوکردن مدیران و تصمیمگیران نیاز دارد.
بحران اقتصادی جمهوری اسلامی اکنون فقط بحران نان و اجاره نیست؛ بحران امنیت مالی مردمی است که سالها برای آینده خود کار کردهاند. فرودستان پیشتر بهای آن را با سفرههای کوچکتر پرداختند و اکنون بخشهایی از طبقه متوسط نیز با ازدسترفتن قدرت خرید و ناامنی پسانداز روبهرو هستند.
برای این خانوادهها، پرسش دیگر فقط این نیست که ماه آینده چگونه زندگی کنند؛ پرسش این است که آیا حاصل سالها کار و صرفهجویی، هنگام نیاز واقعاً در اختیارشان خواهد بود یا نه. هیچ نظام اقتصادی نمیتواند برای مدت طولانی از مردم انتظار اعتماد داشته باشد، درحالیکه امنیت دارایی، ارزش پول و چشمانداز آینده آنان پیوسته فرسوده میشود.
وقتی کارکرد اقتصاد بهجای ساختن آینده، به فرسایش دستاوردهای گذشته تبدیل شود، بحران دیگر صرفاً در بانکها و بازارها نیست؛ بحران در بنیان اعتماد میان جامعه و حاکمیت است.