فرهاد فربودی
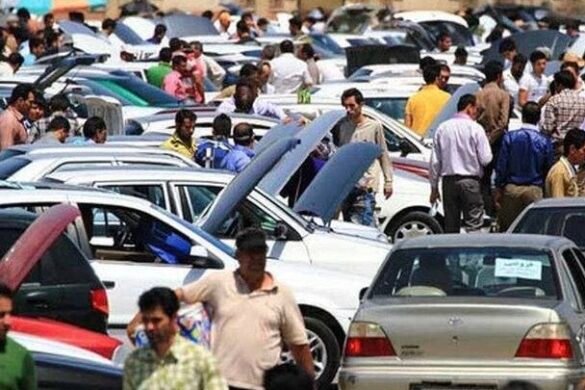
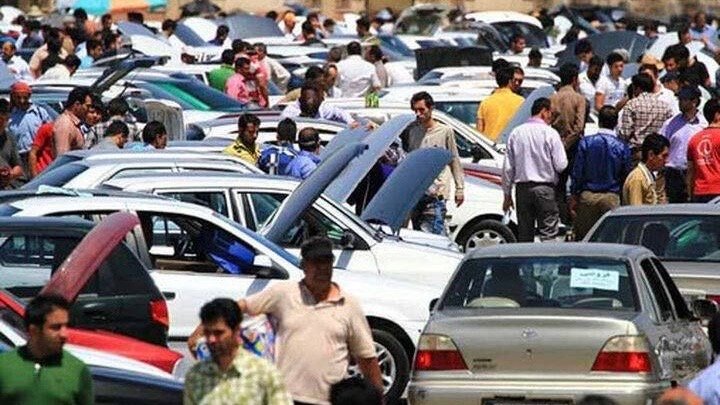
خانوادهای که چند سال پیش میتوانست با پسانداز، وام یا فروش بخشی از دارایی خود برای خرید یک خودروی صفرکیلومتر برنامهریزی کند، امروز ممکن است حتی برای حفظ خودروی قدیمی خود نیز با هزینههای سنگین تعمیر، قطعات و نگهداری مواجه باشد. در سوی دیگر، خودروسازی قرار دارد که با وجود حجم بالای تولید و گردش مالی قابل توجه، با زیان انباشته و فشار هزینه مواجه است. میان این دو سوی بازار، سیاستگذاری قرار گرفته؛ سیاستی که نه توانسته خودروساز را به یک بنگاه رقابتی و سودآور تبدیل کند و نه خودرو را به کالایی در دسترستر برای مصرفکننده برساند.
بحران بازار خودرو را نمیتوان صرفاً با افزایش قیمت کارخانه یا بازار توضیح داد. مسئله اصلی، قرار گرفتن صنعت خودرو در اقتصادی است که طی سالهای گذشته با تورم بالا، کاهش ارزش پول ملی، افزایش هزینه مواد اولیه، رشد دستمزد، هزینههای مالی و محدودیتهای ارزی مواجه بوده است. هنگامی که تورم عمومی اقتصاد با سرعت بالا حرکت میکند، تقریباً تمام اجزای زنجیره تولید خودرو نیز تحت تأثیر قرار میگیرند. فولاد، محصولات پتروشیمی، قطعات، انرژی، حملونقل، نیروی انسانی و سرمایه در گردش، همگی هزینه بیشتری به تولیدکننده تحمیل میکنند. بنابراین حتی اگر تعداد خودروهای تولیدشده تغییر زیادی نکند، هزینه اقتصادی تولید هر دستگاه میتواند به شکل قابل توجهی افزایش یابد.
در چنین شرایطی، قیمت خودرو نمیتواند برای مدت طولانی مستقل از واقعیت هزینههای تولید تعیین شود. اگر قیمت فروش محصول پایینتر از هزینه واقعی تولید قرار گیرد، فاصله ایجادشده در ظاهر به نفع مصرفکننده است، اما در سطح کلان اقتصاد به شکل دیگری خود را نشان میدهد. زیان شرکت افزایش مییابد، منابع مالی آن تحلیل میرود، سرمایهگذاری جدید کاهش پیدا میکند و کیفیت و توسعه محصول نیز تحت فشار قرار میگیرد. در نهایت، هزینه این عدم تعادل از مسیرهای مختلف به اقتصاد و مصرفکننده بازمیگردد.
یکی از ریشههای مهم مشکلات صنعت خودرو، فاصله میان قیمت تمامشده و قیمت فروش است. برآوردهای کارشناسی مورد اشاره در بازار نشان میدهد ایرانخودرو و سایپا بهطور میانگین برای تولید هر محصول با زیانی در حدود ۶۰۰ میلیون تومان مواجه هستند. چنین عددی، در صورت استمرار، تنها یک زیان حسابداری ساده نیست؛ بلکه نشانهای از اختلال در مدل اقتصادی تولید است.
صورتهای مالی ایرانخودرو نیز در بررسی دوره ۱۳۹۷ تا پایان ۱۴۰۴ تصویری از انباشت این فشار ارائه میدهد. برآورد انجامشده از ارزش مجموع فروش شرکت در این دوره حدود ۱۴ میلیارد دلار و زیان انباشته ایجادشده حدود ۵ میلیارد دلار است. حتی اگر درباره سهم دقیق هر عامل در شکلگیری این زیان اختلاف نظر وجود داشته باشد، استمرار زیان در چنین ابعادی نشان میدهد ساختار درآمد و هزینه شرکت با یکدیگر تناسب ندارند.
مسئله زمانی پیچیدهتر میشود که هزینه نهادهها تابع واقعیتهای اقتصادی باشد اما قیمت محصول نهایی با مداخله سیاستگذار تعیین شود. در چنین ساختاری، خودروساز نمیتواند افزایش هزینههای تولید را بهطور کامل در قیمت فروش منعکس کند. نتیجه، کاهش حاشیه سود و در بسیاری از موارد ورود به محدوده زیان است. بنابراین قیمتگذاری دستوری نهتنها مسئله قیمت را حل نمیکند، بلکه میتواند مسئله سرمایهگذاری و تولید آینده را نیز تشدید کند.
در طرف دیگر، ساختار تعرفهای بازار خودرو قرار دارد. تعرفههای بالای واردات که در برخی مقاطع به حدود ۱۰۰ تا ۱۶۰ درصد میرسد، عملاً هزینه ورود خودروهای خارجی به بازار ایران را افزایش میدهد. استدلال اصلی در دفاع از تعرفه، حمایت از تولید داخلی و ایجاد فرصت برای خودروساز ایرانی است؛ اما تعرفه بالا زمانی میتواند به توسعه صنعتی منجر شود که در کنار آن، اصلاح ساختار تولید، ارتقای بهرهوری، افزایش کیفیت و حرکت به سمت رقابت نیز اتفاق بیفتد.
تعرفه به خودی خود صنعت را رقابتی نمیکند. اگر بازار داخلی پشت دیوار تعرفهای قرار گیرد اما تولیدکننده داخلی همچنان با ساختار هزینه بالا، محدودیت فناوری، زیان انباشته و مشکلات سرمایهگذاری مواجه باشد، حمایت تجاری الزاماً به افزایش بهرهوری تبدیل نخواهد شد. از سوی دیگر، درآمد حاصل از تعرفه نیز میتواند بخشی از منابع عمومی دولت را تأمین کند و بنابراین نمیتوان تمام اثر تعرفه را صرفاً حمایت صنعتی تلقی کرد.
یکی از تناقضهای مهم بازار خودرو ایران، فاصله میان قیمت دلاری خودروهای داخلی و توان خرید واقعی خانوار است. میانگین قیمت دلاری بسیاری از محصولات ایرانخودرو و سایپا در یک دهه گذشته حدود ۶ تا ۷ هزار دلار بوده و در برخی مقاطع به حدود ۵ هزار دلار نیز رسیده است.
در بازار جهانی، یافتن یک خودروی اقتصادی صفرکیلومتر با قیمت کمتر از ۱۰ هزار دلار دشوار است.
اما پایینبودن قیمت دلاری خودروهای داخلی الزاماً به معنای ارزانبودن آنها برای مصرفکننده ایرانی نیست. معیار واقعی استطاعت خرید، نسبت قیمت خودرو به درآمد خانوار است. ممکن است کالایی در مقایسه با بازار جهانی ارزانتر باشد، اما اگر درآمد یک خانوار به دلیل تورم و کاهش ارزش پول ملی بهشدت افت کرده باشد، همان خودرو برای آن خانوار به کالایی دستنیافتنی تبدیل میشود.
از این منظر، بحران بازار خودرو در ایران فقط بحران قیمت نیست؛ بحران درآمد است. وقتی رشد قیمت داراییها، مسکن، مواد غذایی، خدمات و هزینههای روزمره از رشد دستمزد پیشی میگیرد، سهم قابل تخصیص خانوار به خرید کالای بادوام کاهش پیدا میکند. خودرو نخستین کالایی نیست که از سبد خانوار حذف میشود، اما یکی از مهمترین کالاهایی است که کاهش قدرت خرید در آن بهسرعت نمایان میشود.
بازار خودرو در نهایت به قدرت خرید مصرفکننده وابسته است. تولیدکننده میتواند خودرو تولید کند، اما اگر بخش بزرگی از جامعه توان خرید نداشته باشد، افزایش تولید الزاماً به رونق بازار منجر نمیشود. در شرایط تورمی، خانوار ابتدا خرید خودرو را به تعویق میاندازد، سپس به سراغ خودروهای ارزانتر و کارکرده میرود و در مرحله بعد ممکن است اساساً خرید خودرو را از برنامه مالی خود حذف کند. این اتفاق آثار مستقیم خود را بر بازار میگذارد. کاهش تقاضای مؤثر، به معنای کاهش تقاضایی است که پشت آن قدرت پرداخت وجود دارد. ممکن است در ظاهر میلیونها نفر متقاضی خودرو باشند، اما اگر درآمد آنها با قیمت خودرو تناسب نداشته باشد، این تقاضا نمیتواند به معامله واقعی تبدیل شود. به همین دلیل، فاصله میان «نیاز به خودرو» و «توان خرید خودرو» هر روز بیشتر میشود.
در چنین فضایی، در چنین شرایطی، کیفیت، قیمت، خدمات پس از فروش و نوآوری به عناصر تعیینکننده تبدیل میشوند. اما وقتی گزینههای جایگزین محدود باشند، فشار رقابتی کاهش پیدا میکند. بنابراین اصلاح بازار خودرو نه با حذف یک سیاست و نه با اجرای یک تصمیم مقطعی امکانپذیر است. قیمتگذاری، تعرفه، واردات، رقابت، تأمین مالی، فناوری و قدرت خرید مصرفکننده اجزای یک زنجیره بههمپیوسته هستند و اصلاح یکی بدون توجه به دیگری میتواند نتیجه محدودی داشته باشد.
به طور کلی هیچ تحلیل پایداری از بازار خودرو بدون توجه به تورم امکانپذیر نیست. تورم بالا باعث میشود هزینه تولید بهسرعت افزایش یابد و همزمان درآمد واقعی مصرفکننده کاهش پیدا کند. بنابراین صنعت خودرو از دو طرف تحت فشار قرار میگیرد: تولیدکننده با افزایش هزینه مواجه است و مصرفکننده با کاهش قدرت خرید. این دو فشار در کنار هم میتوانند بازار را وارد وضعیتی کنند که در آن قیمتها بالا میروند اما معاملات رونق نمیگیرد. به عبارت دیگر، افزایش قیمت لزوماً به معنای رونق بازار نیست. ممکن است قیمت خودرو افزایش یابد، اما تعداد خانوارهایی که توان خرید آن را دارند کاهش پیدا کند. این همان نقطهای است که تورم، رکود و کاهش قدرت خرید به یکدیگر متصل میشوند.
برونرفت از این وضعیت نیازمند بازنگری در رابطه میان دولت، خودروساز و مصرفکننده است. تولیدکننده باید امکان انعکاس واقعی هزینهها و دسترسی به منابع لازم برای سرمایهگذاری را داشته باشد، اما این امر نیز بدون ایجاد رقابت مؤثر نمیتواند تضمینکننده منافع مصرفکننده باشد. از سوی دیگر، کاهش تعرفه و افزایش واردات زمانی میتواند اثر پایدار داشته باشد که به شکلگیری رقابت و انتقال فناوری منجر شود، نه اینکه صرفاً بازار را به واردات وابسته کند. در سوی تقاضا نیز نمیتوان انتظار داشت با سیاستهای فروش یا تسهیلات مقطعی، شکاف قدرت خرید جبران شود. مسئله اصلی، کاهش درآمد واقعی خانوارها در نتیجه تورم مزمن است. تا زمانی که رشد درآمد از افزایش هزینههای زندگی عقب باشد، خودرو برای بخش بزرگی از جامعه کالایی فراتر از توان مالی باقی خواهد ماند.
بازار خودرو در واقع تصویری فشرده از وضعیت اقتصاد ایران است؛ بازاری که در آن تولیدکننده از قیمت پایین فروش زیان میبیند، مصرفکننده از قیمت بالای بازار آسیب میبیند، دولت از یک سو برای کنترل بازار مداخله میکند و از سوی دیگر با تعرفه و سیاستهای تجاری بر ساختار قیمت اثر میگذارد. حاصل این وضعیت، نه رضایت تولیدکننده است و نه رضایت مصرفکننده. اگر قرار باشد صنعت خودرو از چرخه زیان، رانت و کاهش تقاضا خارج شود، مسئله باید از سطح قیمت یک خودرو فراتر رود و به اصلاح ساختار اقتصادی تولید و مصرف برسد. خودروساز زیانده، مصرفکننده کمتوان و بازار کمرقابت سه ضلع یک مسئله واحد هستند. تا زمانی که این سه ضلع همزمان اصلاح نشوند، تغییر هر یک از قیمتها یا مقررات، بیشتر به جابهجایی نشانههای بحران منجر خواهد شد تا حل ریشهای آن.