فرهاد فربودی
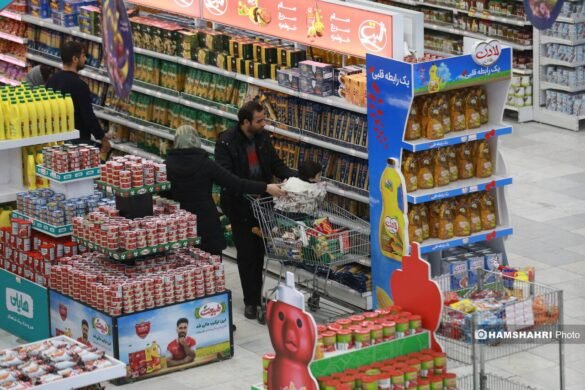
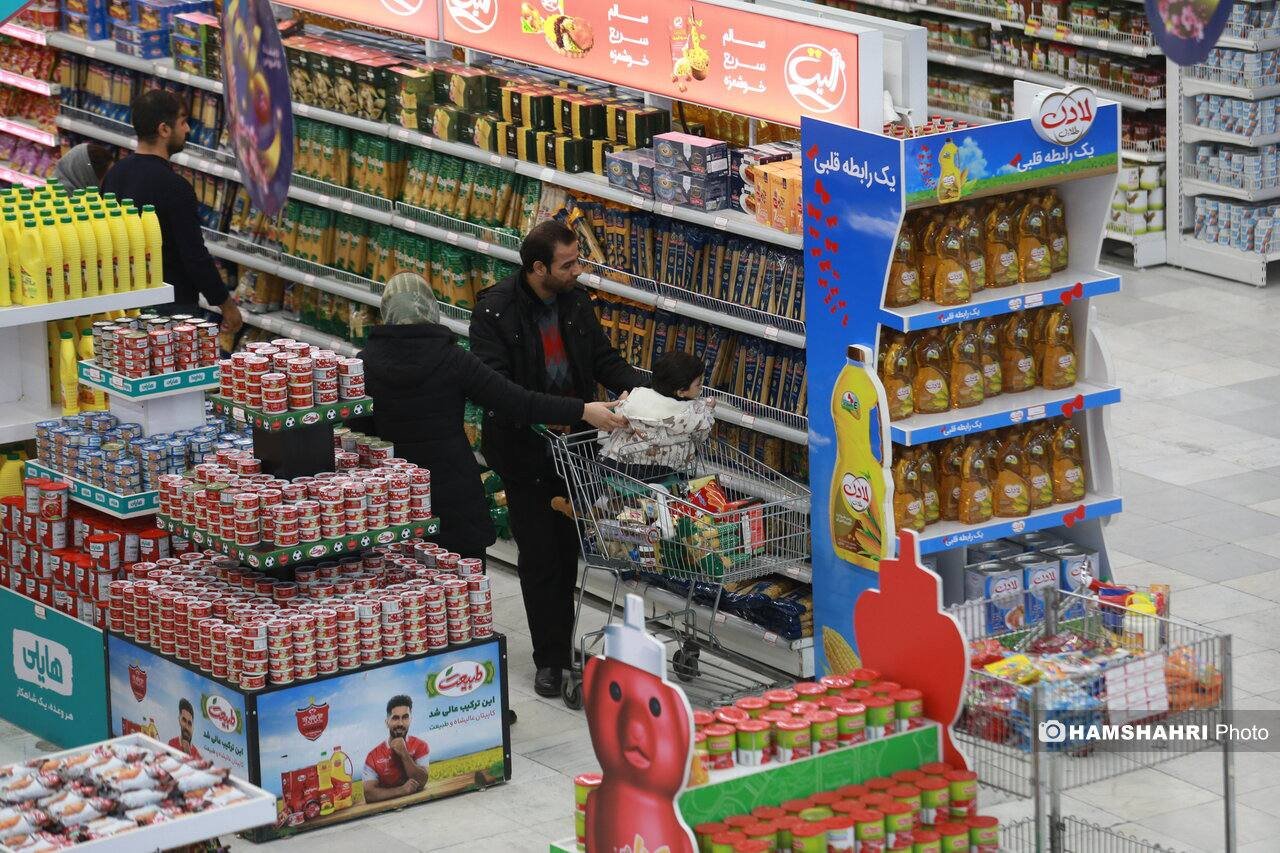
تصمیم دولت برای بازنگری در فهرست مشمولان کالابرگ، در شرایطی گرفته شده که خانوارها با یکی از دشوارترین دورههای معیشتی سالهای اخیر روبهرو هستند. بر اساس معیارهای جدید اعلامشده، درآمد خانوارهای یک تا سه نفره باید کمتر از ۲۰ میلیون تومان باشد و این سقف برای خانوارهای چهار نفره به ۲۷ میلیون تومان میرسد. همچنین به ازای هر عضو اضافه، ۷ میلیون تومان به سقف درآمدی افزوده خواهد شد. مجموع درآمد، تراکنشهای بانکی، میزان خرید و اطلاعات مربوط به مالکیت خودرو و املاک نیز از جمله شاخصهایی هستند که در فرایند استطاعتسنجی مورد بررسی قرار میگیرند. در مرحله نخست نیز قرار است یک میلیون خانوار از فهرست دریافتکنندگان کالابرگ خارج شوند.
در ظاهر، هدف از چنین سیاستی میتواند متمرکز کردن منابع محدود حمایتی بر خانوارهای نیازمندتر باشد؛ موضوعی که بهخودیخود در ادبیات اقتصادی و نظامهای رفاهی قابل دفاع است. با این حال، مسئله اصلی به نحوه تعریف استطاعت مالی بازمیگردد. درآمد اسمی یک خانوار، بدون در نظر گرفتن قدرت خرید واقعی آن، معیار دقیقی برای تشخیص برخورداری اقتصادی نیست. در اقتصادی که تورم مزمن، کاهش ارزش پول و افزایش هزینههای مسکن، خوراک، پوشاک و درمان بهطور همزمان جریان دارد، ممکن است خانواری از نظر درآمد اسمی بالاتر از خط تعیینشده قرار بگیرد، اما در عمل توان تأمین نیازهای اولیه خود را نداشته باشد.
تعیین سقف ۲۷ میلیون تومانی برای خانوار چهار نفره، زمانی قابل ارزیابی است که با هزینه واقعی زندگی مقایسه شود. وقتی یک خانواده با دو فرزند برای خرید پوشاک معمولی زمستانی به حدود ۳۰ میلیون تومان نیاز دارد، روشن است که درآمد ۲۷ میلیون تومانی حتی برای تأمین یکی از نیازهای فصلی خانوار نیز کفایت نمیکند. این در حالی است که هزینه مسکن، خوراک، حملونقل، آموزش، درمان و سایر مخارج روزمره همچنان بر دوش همان خانواده قرار دارد. بنابراین، عبور درآمد از این مرز الزاماً به معنای خروج از فقر یا دستیابی به سطح قابل قبولی از رفاه نیست.
اشکال مهم دیگر این سیاست، بیتوجهی به تفاوت ساختار هزینهای خانوارهاست. دو خانواده با درآمد ماهانه یکسان ممکن است به دلیل تفاوت در تعداد فرزندان، وضعیت مسکن، هزینه درمان، محل سکونت و میزان بدهی، شرایط اقتصادی کاملاً متفاوتی داشته باشند. خانواری که مستأجر است و بخش بزرگی از درآمد خود را صرف اجارهبها میکند، با خانواری که مالک مسکن است و همین درآمد را دریافت میکند، از قدرت خرید یکسانی برخوردار نیست. همچنین داشتن یک خودرو یا ملک لزوماً به معنای برخورداری از درآمد جاری و نقدینگی کافی نیست. ممکن است دارایی ثبتشده یک خانوار ارزش اسمی قابل توجهی داشته باشد، اما آن دارایی نه امکان تأمین مخارج روزانه را فراهم کند و نه بهآسانی قابل تبدیل به پول نقد باشد.
از این منظر، استطاعتسنجی زمانی میتواند به هدف خود نزدیک شود که به جای اتکا به چند شاخص اسمی و داراییمحور، درآمد قابل تصرف خانوار پس از کسر هزینههای ضروری را مبنای ارزیابی قرار دهد. در غیر این صورت، احتمال دارد بخشی از خانوارهای کمدرآمد و آسیبپذیر صرفاً به دلیل برخورداری از یک دارایی غیرنقدشونده یا ثبت تراکنشهای بانکی، از حمایت محروم شوند. تراکنش بانکی نیز بهتنهایی نشاندهنده درآمد نیست؛ زیرا ممکن است شامل جابهجایی پول میان حسابهای اعضای خانواده، دریافت و بازپرداخت قرض، هزینههای درمانی یا گردش مالی مرتبط با فعالیت اقتصادی باشد. تبدیل گردش حساب به شاخص مستقیم توان مالی، بدون تفکیک ماهیت تراکنشها، میتواند به خطای شناسایی منجر شود.
نمیتوان مسئله کالابرگ و حذف مشمولان آن را جدا از روند کاهش ارزش پول ملی بررسی کرد. تورم سالانه به ۷۱.۴ درصد رسیده و قیمتها در یک ماه ۴.۶ درصد افزایش یافتهاند. این ارقام نشان میدهند که حتی اگر درآمد اسمی خانوارها ثابت بماند، قدرت خرید آنها در فاصلهای کوتاه بهشدت کاهش پیدا میکند. در چنین شرایطی، معیار درآمدی که امروز برای تشخیص نیازمندی تعیین میشود، ممکن است در مدت کوتاهی کارایی خود را از دست بدهد. به بیان دیگر، سیاست حمایتی که با تأخیر نسبت به تورم اصلاح شود، بهجای جبران کاهش قدرت خرید، صرفاً تصویری قدیمی از وضعیت اقتصادی خانوارها را مبنای تصمیمگیری قرار میدهد.
کاهش ارزش پول ملی فقط به افزایش قیمت کالاهای وارداتی محدود نمیشود. وابستگی بخش مهمی از تولید داخلی به مواد اولیه، ماشینآلات، قطعات، نهادهها و تجهیزات وارداتی یا قیمتگذاریشده بر مبنای نرخ ارز، موجب میشود نوسانات ارزی بهتدریج در کل زنجیره تولید و توزیع منعکس شود.
حتی کالاهایی که در داخل کشور تولید میشوند، از آثار افزایش نرخ ارز مصون نیستند؛ زیرا هزینه جایگزینی مواد اولیه، نگهداری تجهیزات و تأمین سرمایه در گردش آنها تحت تأثیر قیمت ارز قرار دارد. نتیجه چنین وضعیتی، افزایش مداوم هزینه تولید و انتقال آن به مصرفکننده نهایی است.
در این میان، کاهش ارزش پول ملی به معنای کاهش قدرت خرید دستمزدبگیران نیز هست. حقوق و دستمزد معمولاً در مقاطع زمانی مشخص و با فاصله از تحولات بازار اصلاح میشود، اما قیمتها میتوانند در طول سال چندین مرتبه افزایش پیدا کنند. این عدم تقارن باعث میشود فاصله میان درآمد و هزینه زندگی بهتدریج عمیقتر شود. در واقع، خانواری که در ابتدای سال با درآمد مشخصی قادر به تأمین بخشی از نیازهای خود بوده، ممکن است در نیمه دوم همان سال با همان درآمد اسمی، از تأمین همان سبد مصرفی نیز ناتوان شود. بنابراین، ثابت ماندن سقف درآمدی در نظام حمایتی، در اقتصادی با تورم بالا، به معنای سختتر شدن تدریجی شرایط ورود به فهرست دریافتکنندگان حمایت است.
در کنار نوسانات ارزی و کسریهای مالی، مشکلات ساختاری نظام بانکی نیز از عوامل مهم تداوم تورم و کاهش ارزش پول ملی به شمار میروند. شبکه بانکی کشور با مجموعهای از ناترازیهای انباشته، داراییهای کمکیفیت، مطالبات غیرجاری، تسهیلات تکلیفی، عدم تطابق سررسید داراییها و بدهیها و ضعف نظارت بر تخصیص منابع مواجه است. این مشکلات صرفاً به ترازنامه بانکها محدود نمیشوند، بلکه از مسیر خلق اعتبار، اضافهبرداشت و وابستگی به منابع بانک مرکزی میتوانند به اقتصاد واقعی و سطح عمومی قیمتها منتقل شوند.
بانکها در یک نظام مالی سالم باید منابع سپردهگذاران را به سمت فعالیتهای مولد و طرحهایی هدایت کنند که بازده اقتصادی متناسبی دارند و امکان بازپرداخت تسهیلات را فراهم میکنند. اما هنگامی که بخش قابل توجهی از منابع بانکی در داراییهای غیرمولد، مطالبات وصولنشده یا پروژههای کمبازده قفل میشود، توان بانک برای تأمین مالی تولید کاهش مییابد. در چنین شرایطی، بانک برای پاسخگویی به تعهدات روزمره خود به منابع نقدینگی بیشتری نیاز پیدا میکند. اگر این نیاز از مسیر اصلاح ترازنامه، افزایش سرمایه و وصول مطالبات برطرف نشود و به اضافهبرداشت از منابع بانک مرکزی منجر شود، فشار تورمی تازهای به اقتصاد تحمیل خواهد شد.
مسئله مهم این است که خلق پول در چنین شرایطی لزوماً به افزایش ظرفیت تولید منجر نمیشود. اگر اعتبار جدید به جای تأمین سرمایه در گردش بنگاههای کارآمد و سرمایهگذاری مولد، صرف پوشاندن زیانهای انباشته، تأمین مالی فعالیتهای غیرمولد یا جبران کمبود نقدینگی بانکهای ناتراز شود، حجم پول و نقدینگی افزایش مییابد، بیآنکه عرضه کالا و خدمات متناسب با آن رشد کند. حاصل این فرایند، افزایش تقاضای اسمی در برابر عرضه محدود و تشدید فشار بر قیمتهاست. به این ترتیب، هزینه ناکارآمدی ساختاری نظام بانکی به شکل تورم، کاهش قدرت خرید و کوچک شدن سفره خانوارها به جامعه منتقل میشود.
از سوی دیگر، بیثباتی نظام بانکی میتواند انتظارات تورمی و رفتار سرمایهگذاری مردم را نیز تغییر دهد. هنگامی که اعتماد به حفظ ارزش سپردههای ریالی کاهش مییابد، بخشی از نقدینگی به سمت بازار ارز، طلا، مسکن و سایر داراییهایی حرکت میکند که از نگاه مردم ابزار حفظ ارزش سرمایه هستند. این جابهجایی، تقاضای سفتهبازانه را افزایش میدهد و میتواند نوسانات بازار داراییها را تشدید کند. در چنین فضایی، تولیدکننده نیز برای حفظ ارزش سرمایه در گردش خود با نااطمینانی بیشتری روبهرو میشود و خانوارها برای تأمین هزینههای آینده، ناچار به تغییر الگوی مصرف و کاهش مخارج ضروری میشوند.
در این میان، یکی از خطاهای سیاستگذاری اقتصادی، نادیده گرفتن نقش تقاضای مؤثر در رونق تولید و تمرکز بیش از اندازه بر کنترل هزینه نیروی کار است. عدمرونق تولید و کاهش قدرت خرید خانوارها، شرایطی ایجاد کرده که بسیاری از کارفرمایان به سمت قراردادهای کوتاهمدت، کاهش امنیت شغلی و گسترش مشاغل کاذب حرکت کنند. در واقع، ضعف تقاضا در بازار مصرف، بنگاهها را با محدودیت فروش و کاهش امکان برنامهریزی بلندمدت مواجه میکند. اما نمیتوان با پایین نگه داشتن دستمزدها، این مشکل را برطرف کرد؛ زیرا کاهش درآمد واقعی نیروی کار، خود به کوچکتر شدن بازار مصرف و تضعیف بیشتر تقاضا منجر میشود.
وقتی دستمزدها متناسب با هزینه زندگی افزایش پیدا نکنند، خانوارها ناچار میشوند خرید کالاهای بادوام، پوشاک، خدمات آموزشی، تفریحی و حتی بخشی از نیازهای درمانی خود را به تعویق بیندازند. این کاهش تقاضا مستقیماً بر فروش بنگاهها اثر میگذارد و در ادامه میتواند به کاهش تولید، تعدیل نیروی انسانی و گسترش اشتغال ناپایدار منجر شود.
بنابراین، رابطه دستمزد و تولید را نباید صرفاً از زاویه افزایش هزینه کارفرما بررسی کرد. دستمزد، علاوه بر آنکه هزینه تولید است، منبع اصلی تقاضای مصرفی بخش بزرگی از جامعه نیز محسوب میشود. از سوی دیگر، سهم دستمزد در بهای تمامشده تولید در ایران زیر ۱۰ درصد است. در چنین شرایطی، متهم کردن دستمزدها بهعنوان عامل اصلی تورم، با ساختار هزینهای بسیاری از فعالیتهای اقتصادی همخوانی ندارد. افزایش قیمت مواد اولیه، هزینه تأمین مالی، نوسانات نرخ ارز، هزینههای انرژی، مشکلات زنجیره تأمین و ناکارآمدیهای ساختاری، از جمله عواملی هستند که باید در تحلیل رشد قیمتها مورد توجه قرار گیرند. حتی اگر افزایش دستمزد در برخی بخشها هزینه تولید را بالا ببرد، نمیتوان سهمی کمتر از ۱۰ درصد را بهعنوان توضیح اصلی تورم گسترده اقتصاد معرفی کرد. سرکوب دستمزدها در چنین شرایطی ممکن است تنها به کاهش بیشتر قدرت خرید و تضعیف تقاضای داخلی بینجامد.
کالابرگ در بهترین حالت میتواند بخشی از فشار معیشتی را برای خانوارهای کمدرآمد کاهش دهد، اما این ابزار بهتنهایی قادر به درمان ریشههای فقر و تورم نیست. اگر ارزش واقعی اعتبار حمایتی متناسب با افزایش قیمت کالاهای اساسی اصلاح نشود، اثر آن بهسرعت فرسوده خواهد شد. همچنین اگر دولت همزمان با افزایش هزینههای زندگی، دایره مشمولان را محدود کند، بخشی از خانوارهایی که در عمل توان تأمین حداقل نیازهای خود را ندارند، از شبکه حمایت خارج خواهند شد. در چنین وضعیتی، سیاست هدفمندسازی یارانهها ممکن است از هدف اولیه خود فاصله بگیرد و به ابزاری برای کاهش هزینههای حمایتی دولت تبدیل شود.
البته محدودیت منابع مالی دولت و ضرورت جلوگیری از هدررفت یارانهها قابل انکار نیست. اما مسئله این است که اصلاح نظام حمایتی نباید از مسیر پایین آوردن غیرواقعی خط برخورداری انجام شود. اگر قرار است حمایتها هدفمند شوند، ابتدا باید شاخصهای واقعی فقر و هزینه زندگی مبنای محاسبه قرار گیرند. درآمد قابل تصرف، تعداد اعضای خانوار، هزینه مسکن، وضعیت اشتغال، هزینه درمان و تفاوت سطح قیمتها در مناطق مختلف باید در ارزیابی توان مالی خانوار نقش داشته باشند. علاوه بر این، فرایند اعتراض و بازبینی اطلاعات باید شفاف، سریع و قابل دسترس باشد تا خانوارهایی که به اشتباه حذف شدهاند، برای بازگشت به فهرست مشمولان با مانع اداری و زمانی مواجه نشوند. واقعیت این است که مسئله اصلی اقتصاد ایران کمبود ابزارهای حمایتی نیست، بلکه تداوم سیاستهایی است که ارزش درآمد و پسانداز مردم را کاهش میدهند. تا زمانی که نوسانات ارزی مهار نشود، ناترازیهای بانکی اصلاح نشوند، انضباط مالی و پولی برقرار نشود و منابع بانکی به سمت فعالیتهای مولد هدایت نشوند، هرگونه افزایش اعتبار کالابرگ یا بازنگری در فهرست مشمولان، اثری موقت خواهد داشت. حمایت معیشتی زمانی اثربخش است که در کنار سیاستهای ضدتورمی و اصلاحات ساختاری قرار گیرد، نه آنکه جایگزین آنها شود.
در بخش تولید نیز احیای تقاضای داخلی، بهبود فضای کسبوکار، دسترسی بنگاهها به منابع مالی سالم و افزایش امنیت شغلی باید در مرکز سیاستگذاری قرار گیرد. افزایش واقعی دستمزدها، در کنار کنترل هزینههای تولید و مهار تورم، میتواند قدرت خرید را تقویت کند و زمینه بازگشت بخشی از تقاضای ازدسترفته به بازار را فراهم آورد. این رویکرد، برخلاف سیاست سرکوب مزدی، میتواند به افزایش فروش بنگاهها و بهبود ظرفیت تولید منجر شود. تعیین سقف درآمدی ۲۷ میلیون تومانی برای حذف کالابرگ، بدون توجه به هزینه واقعی زندگی، نمیتواند معیار قابل اتکایی برای تشخیص توان مالی خانوارها باشد. در اقتصادی که تورم سالانه به ۷۱.۴ درصد رسیده، قیمتها در یک ماه ۴.۶ درصد افزایش یافته و ارزش پول ملی پیوسته در حال کاهش است، درآمد اسمی بهتنهایی تصویری گمراهکننده از وضعیت معیشتی مردم ارائه میدهد. سیاستگذار به جای آنکه با محدود کردن دامنه حمایتها، بار بحران را به خانوارها منتقل کند، باید به سراغ ریشههای تورم برود. مهار نوسانات ارزی، اصلاح نظام بانکی، جلوگیری از خلق پول بیضابطه، تقویت تولید و ترمیم قدرت خرید دستمزدبگیران، مسیرهایی هستند که میتوانند به کاهش نیاز جامعه به حمایتهای جبرانی منجر شوند. در غیر این صورت، هر بار که خط فقر و معیار استطاعتسنجی با ارقام اسمی بازتعریف شود، بخش دیگری از جامعه از حمایت محروم خواهد شد، بیآنکه واقعیت فقر و کاهش قدرت خرید در زندگی روزمره آن تغییر کرده باشد.