فرهاد فربودی
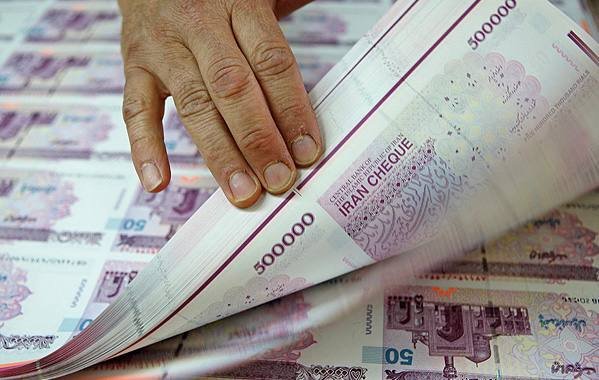
چاپ پول شاید مفهومی دور از زندگی روزمره باشد؛ تصمیمی در ساختمانهای دولتی و بانکی که ظاهرا ارتباطی با سفره کوچکشده مردم ندارد. اما واقعیت این است که گاهی پیش از آنکه درآمد یک کارگر حتی یک تومان افزایش یابد، ارزش همان دستمزد در برابر قیمت کالاها کاهش پیدا میکند. پولی که دیروز برای خرید گوشت، پرداخت اجاره خانه یا تأمین هزینه درمان کافی بود، امروز بخش کمتری از نیازهای خانواده را پوشش میدهد. در چنین شرایطی، افزایش حجم پول بدون رشد متناسب تولید، به معنای ثروتمندترشدن جامعه نیست؛ بلکه میتواند به انتقال هزینه بحران اقتصادی به جیب میلیونها خانوار منجر شود. آنچه در ظاهر راهکاری برای جبران کسری بودجه و نجات بانکهای گرفتار کمبود نقدینگی به نظر میرسد، ممکن است در نهایت به گرانی بیشتر، کوچکشدن سفره مردم و فرسایش پساندازهایی بینجامد که خانوادهها سالها برای جمعآوری آنها زحمت کشیدهاند.
در اقتصادهایی که دولت با کسری بودجه مواجه است و بانکها نیز برای تأمین تعهدات خود به منابع بیشتری نیاز دارند، افزایش پایه پولی و گسترش اعتبار میتواند به یکی از راههای تأمین مالی تبدیل شود. با این حال، باید میان خلق پول، چاپ فیزیکی اسکناس و افزایش نقدینگی تفاوت قائل شد. بخش عمده پول در اقتصادهای امروزی به شکل سپردههای بانکی وجود دارد و رشد آن لزوماً به معنای چاپ اسکناس جدید نیست. بانک مرکزی نیز از طریق داراییهای ترازنامه خود، اعتباردهی به بانکها و عملیات پولی میتواند بر پایه پولی اثر بگذارد. بنابراین، مسئله اصلی صرفاً افزایش تعداد اسکناسها نیست، بلکه چگونگی ایجاد پول، منشأ آن و تناسب رشد نقدینگی با ظرفیت تولید کالا و خدمات در اقتصاد است.
افزایش حجم پول بهخودیخود و در همه شرایط الزاماً به تورم منجر نمیشود؛ زیرا آثار آن به میزان ظرفیت خالی تولید، تقاضای پول، سرعت گردش نقدینگی و نحوه استفاده از منابع بستگی دارد. با این حال، هنگامی که رشد پول و اعتبار از افزایش واقعی تولید پیشی بگیرد، تقاضای اسمی میتواند سریعتر از عرضه کالاها و خدمات رشد کند. در چنین وضعیتی، فشار بر قیمتها افزایش مییابد و ارزش واقعی هر واحد پول کاهش پیدا میکند. اگر همزمان محدودیتهای تجاری، نااطمینانی سیاسی، کاهش درآمدهای ارزی و اختلال در زنجیره تأمین، توان عرضه اقتصاد را تضعیف کرده باشند، احتمال انتقال رشد نقدینگی به قیمتها بیشتر میشود. به این ترتیب، منابعی که قرار بود کمبود نقدینگی را برطرف کنند، ممکن است در میانمدت به عاملی برای افزایش هزینههای زندگی تبدیل شوند.
ملموسترین پیامد رشد تورم برای خانوارها، کاهش قدرت خرید درآمدهای اسمی است. فرض کنیم حقوق ماهانه یک کارگر ۲۰ میلیون تومان باشد و هزینه سبدی از کالاها و خدمات موردنیاز او نیز در ابتدا ۲۰ میلیون تومان تمام شود. اگر سطح قیمت همان سبد ۵۰ درصد افزایش پیدا کند، هزینه تأمین آن به ۳۰ میلیون تومان میرسد؛ درحالیکه دستمزد کارگر همچنان ۲۰ میلیون تومان است. در این مثال، برای حفظ قدرت خرید اولیه، حقوق باید متناسب با افزایش هزینهها رشد کند؛ در غیر این صورت، خانوار ناچار است از مصرف خود بکاهد، خریدهای ضروری را به تعویق بیندازد یا به بدهی متوسل شود. از این منظر، تورم صرفاً افزایش اعداد روی برچسب کالاها نیست، بلکه تغییری در توزیع واقعی منابع و امکانات زندگی است.
تورم برای همه خانوارها هزینهزاست، اما آثار آن یکسان نیست. خانوادههای کمدرآمد معمولاً سهم بیشتری از درآمد خود را صرف خوراک، اجاره مسکن، حملونقل و درمان میکنند؛ هزینههایی که امکان حذف یا کاهش آنها محدود است. در مقابل، خانوارهای برخوردارتر ممکن است بخشی از دارایی خود را به املاک، طلا، ارز یا سایر داراییهایی اختصاص دهند که در دورههای تورمی قابلیت افزایش ارزش اسمی دارند. البته این به معنای مصونیت همه صاحبان دارایی از تورم نیست، اما تفاوت در دسترسی به ابزارهای حفظ ارزش پول میتواند شکاف طبقاتی را تشدید کند. در نتیجه، هنگامی که خلق پول به افزایش قیمتها منجر میشود، خانوار فاقد دارایی و دارای درآمد ثابت ممکن است بخش بزرگتری از هزینه بحران را تحمل کند؛ بدون آنکه سهمی متناسب از منافع احتمالی افزایش اعتبارات یا مخارج ایجادشده به دست آورده باشد.
در اقتصادی که مردم با تورم مزمن و نوسانات شدید ارز مواجهاند، افزایش نقدینگی میتواند بر انتظارات آنها درباره آینده ارزش پول ملی اثر بگذارد. اگر خانوارها و فعالان اقتصادی تصور کنند که دولت برای جبران کسریهای مالی همچنان به منابع پولی متکی خواهد ماند، ممکن است تمایل بیشتری به تبدیل ریال به ارز، طلا، ملک یا سایر داراییها پیدا کنند.
افزایش تقاضا برای این داراییها، در صورت نبود عرضه کافی یا محدودیت دسترسی به منابع ارزی، میتواند فشار مضاعفی بر بازار ارز وارد کند. با این حال، نرخ ارز فقط تابع حجم نقدینگی نیست و عواملی مانند تحریمها، درآمدهای صادراتی، سیاست ارزی، انتظارات سیاسی و میزان دسترسی به ارز نیز در تعیین آن نقش دارند. اهمیت خلق پول در این میان، تقویت فشارهای موجود و دشوارترکردن مهار نوسانات در شرایط بیثباتی اقتصادی است.
کاهش ارزش ریال میتواند از چند مسیر به افزایش هزینههای زندگی منجر شود. کالاهای وارداتی مستقیماً از نرخ ارز اثر میپذیرند، اما دامنه این اثر به تعرفهها، هزینه حملونقل، محدودیتهای تجاری و شیوه تأمین ارز بستگی دارد. حتی تولیدکنندگان داخلی نیز ممکن است برای تهیه مواد اولیه، ماشینآلات، قطعات و نهادههای وارداتی با هزینههای بیشتری روبهرو شوند. در چنین شرایطی، افزایش هزینه تولید به قیمت نهایی کالاها منتقل میشود یا حاشیه سود بنگاهها را کاهش میدهد. اگر همزمان انتظارات تورمی تقویت شده باشد، برخی فروشندگان و تولیدکنندگان ممکن است قیمتها را با پیشبینی هزینههای جایگزینی آینده تنظیم کنند. به این ترتیب، افزایش نقدینگی میتواند از مسیر کاهش اعتماد به پول ملی و تشدید نوسانات ارزی، به موجی گستردهتر از افزایش قیمتها دامن بزند؛ موجی که آثار آن در بازار خوراک، پوشاک، لوازم خانگی و خدمات روزمره نمایان میشود.
کسری بودجه هنگامی به مسئلهای تورمزا تبدیل میشود که دولت برای تأمین هزینههای پایدار خود، به منابعی متکی شود که با افزایش درآمدهای واقعی و پایدار پشتیبانی نمیشوند. اگر کسری از طریق استقراض مستقیم یا غیرمستقیم از شبکه بانکی و سازوکارهایی که به رشد پایه پولی منجر میشوند تأمین شود، بخشی از هزینه امروز دولت ممکن است به شکل افزایش قیمتها در آینده به جامعه منتقل شود. در این وضعیت، مردم بدون آنکه مالیاتی رسمی برای تأمین این هزینه بپردازند، از طریق کاهش قدرت خرید پولی که در اختیار دارند، بخشی از بار تأمین مالی را تحمل میکنند. به همین دلیل، تورم ناشی از تأمین مالی پولی کسری بودجه را میتوان نوعی مالیات پنهان دانست؛ هرچند میزان و نحوه توزیع این هزینه به ساختار اقتصاد، ترکیب داراییها و بدهیهای مردم و چگونگی واکنش قیمتها بستگی دارد.
بخش دیگری از مسئله به وضعیت شبکه بانکی مربوط میشود. هنگامی که بانکها با ناترازی داراییها و بدهیها، مطالبات غیرجاری یا تعهدات سنگین مواجهاند، ممکن است برای تأمین منابع موردنیاز به اضافهبرداشت یا استفاده از تسهیلات و خطوط اعتباری بانک مرکزی متوسل شوند. این منابع در صورت نبود سازوکارهای کنترلی مؤثر میتوانند پایه پولی را افزایش دهند. البته هر نوع تأمین نقدینگی بانکها الزاماً به معنای خلق پول بیضابطه نیست؛ زیرا بانک مرکزی برای جلوگیری از اختلال در نظام پرداخت و سرایت بحران بانکی ممکن است ناچار به تأمین نقدینگی کوتاهمدت شود. تفاوت اساسی در این است که آیا این حمایت با اصلاح ناترازی، نظارت بر ترازنامه بانکها و برنامه بازپرداخت همراه میشود یا به راهکاری دائمی برای پوشاندن زیانها تبدیل خواهد شد. در حالت دوم، هزینه ضعف مدیریت بانکی میتواند در نهایت از طریق تورم به کل جامعه منتقل شود.
در شرایط جنگی و محدودیت تجارت خارجی، مشکلات پولی میتوانند آثار شدیدتری بر قیمتها بر جای بگذارند. اختلال در حملونقل، افزایش هزینه بیمه و واردات، محدودیت دسترسی به مواد اولیه، کاهش سرمایهگذاری و آسیب به زیرساختهای تولیدی، توان اقتصاد برای پاسخگویی به تقاضا را کاهش میدهد. اگر در همین زمان، کسری بودجه از مسیر افزایش نقدینگی تأمین شود، پول بیشتری برای خرید کالاهایی در اختیار جامعه قرار میگیرد که تولید یا واردات آنها دشوارتر شده است. در چنین وضعیتی، حتی افزایش نهچندان بزرگ تقاضای اسمی نیز ممکن است فشار قابلتوجهی بر قیمتها وارد کند. افزون بر این، نااطمینانی ناشی از جنگ میتواند تصمیمهای سرمایهگذاری را به تعویق بیندازد و صاحبان کسبوکار را به نگهداری نقدینگی یا انتقال سرمایه به داراییهای امنتر سوق دهد. در نتیجه، چرخهای شکل میگیرد که در آن ضعف عرضه، افزایش هزینهها و بیثباتی پولی یکدیگر را تقویت میکنند.
یکی از خطرناکترین پیامدهای استمرار این وضعیت، شکلگیری انتظارات تورمی پایدار است. هنگامی که خانوارها انتظار افزایش مداوم قیمتها را دارند، ممکن است خریدهای ضروری را جلو بیندازند و بنگاهها نیز برای حفظ امکان جایگزینی موجودی کالا، قیمتهای خود را سریعتر تعدیل کنند. این رفتارها میتوانند در کوتاهمدت تقاضا برای برخی کالاها و داراییها را افزایش دهند و فشار بیشتری بر بازار وارد کنند.
از سوی دیگر، اگر دولت برای جبران آثار تورم بر هزینههای خود یا حمایتهای معیشتی به منابع پولی تازه متوسل شود، زمینه تداوم رشد نقدینگی فراهم میشود. البته این چرخه اجتنابناپذیر نیست و با سیاستگذاری معتبر، اصلاح مالی و پولی و بهبود عرضه قابل مهار است؛ اما هرچه اعتماد عمومی به ثبات سیاستها کمتر شود، شکستن آن هزینه بیشتری خواهد داشت.
تورم مزمن تنها هزینه خریدهای روزانه را افزایش نمیدهد، بلکه برنامهریزی بلندمدت خانوارها را نیز مختل میکند. خانوادهای که برای خرید خانه، تأمین هزینه تحصیل فرزند یا دوران بازنشستگی پسانداز میکند، در صورت رشد مداوم قیمت داراییها و کالاها ممکن است دریابد که پسانداز اسمی او با هدفی که برای آن تعیین شده بود، فاصله گرفته است. اگر بازده سپردههای بانکی کمتر از تورم باشد، قدرت خرید واقعی سپرده نیز کاهش پیدا میکند. در مقابل، ورود به بازار ارز، طلا یا مسکن برای همه امکانپذیر نیست و این بازارها نیز بدون ریسک نیستند. نتیجه آن است که تورم میتواند افق تصمیمگیری خانوار را از برنامهریزی برای آینده به تأمین نیازهای فوری محدود کند. به بیان دیگر، بیثباتی پولی نهفقط مصرف امروز، بلکه امکان پسانداز و تحرک اقتصادی در سالهای آینده را نیز تضعیف میکند.
آثار خلق پول نامتناسب با رشد تولید، به بازار مصرف محدود نمیماند. در شرایطی که قیمت مواد اولیه و سرمایه در گردش با سرعت افزایش پیدا میکند، بنگاهها برای ادامه فعالیت به منابع مالی بیشتری نیاز دارند. اگر هزینه تأمین اعتبار بالا برود یا دسترسی به تسهیلات محدود شود، واحدهای کوچک و متوسط ممکن است تولید خود را کاهش دهند یا استخدام نیروی جدید را متوقف کنند. همچنین نوسانات قیمت و نرخ ارز، محاسبه هزینههای آینده و تصمیمگیری برای سرمایهگذاری را دشوار میکند. بنگاههایی که امکان انتقال افزایش هزینهها به مصرفکننده را ندارند، با کاهش حاشیه سود و خطر توقف فعالیت مواجه میشوند. در چنین وضعیتی، تورم میتواند همزمان قدرت خرید مصرفکنندگان را کاهش دهد و ظرفیت تولید و اشتغال را تضعیف کند؛ ترکیبی که به رکود تورمی نزدیک میشود. بنابراین، افزایش نقدینگی بدون اصلاح ساختارهای اقتصادی لزوماً به رونق کسبوکارها منجر نمیشود و حتی ممکن است محیط فعالیت آنها را بیثباتتر کند.
رویارویی با تورم پایدار مستلزم آن است که سیاستگذار بهجای تمرکز صرف بر افزایش یا کاهش ظاهری حجم پول، ریشههای رشد نقدینگی را هدف قرار دهد. اصلاح ساختار بودجه، کاهش وابستگی به درآمدهای ناپایدار، شفافسازی تعهدات دولت و پرهیز از تأمین کسریهای مزمن از منابع پولی، از مهمترین گامها در این مسیر است. در شبکه بانکی نیز باید ناترازیها شناسایی و اصلاح شوند و دسترسی بانکها به منابع بانک مرکزی به چارچوبهای روشن نظارتی و انضباطی وابسته باشد. این اقدامات نباید به قطع ناگهانی نقدینگی موردنیاز بنگاههای سالم یا اختلال در نظام پرداخت منجر شود؛ زیرا سیاست پولی بدون توجه به وضعیت تولید میتواند هزینههای رکودی سنگینی ایجاد کند. هدف، محدودکردن خلق پول بیضابطه و هدایت اعتبار به فعالیتهای مولد است، نه محرومکردن اقتصاد از منابع مالی ضروری.
سیاست پولی و مالی زمانی اثربخشتر خواهد بود که با اقداماتی برای تقویت عرضه کالا و خدمات همراه شود. کاهش موانع تجارت، بهبود دسترسی تولیدکنندگان به مواد اولیه، ثبات مقررات، کاهش نااطمینانی و ایجاد امکان برنامهریزی برای سرمایهگذاری، میتواند ظرفیت پاسخگویی اقتصاد به تقاضا را افزایش دهد. در شرایط جنگ و محدودیتهای خارجی، این اقدامات دشوارتر میشوند، اما ضرورت آنها از بین نمیرود. همچنین سیاستگذار باید درباره منابع تأمین کسری بودجه، وضعیت پایه پولی و برنامه مهار تورم شفاف باشد؛ زیرا اعتماد عمومی به سیاستهای اقتصادی در شکلگیری انتظارات نقش مهمی دارد. وعده مهار قیمتها، بدون اصلاح عوامل ایجادکننده تورم، نمیتواند جایگزین یک برنامه معتبر و پایدار شود.
چاپ پول بدون پشتوانه تولیدی، اگر در قالب تامین مالی پولی کسریهای مزمن و پوشاندن ناترازیهای ساختاری ادامه پیدا کند، میتواند از راه افزایش تورم، کاهش ارزش ریال، بیثباتی بازار ارز و تضعیف سرمایهگذاری، فشار معیشتی را تشدید کند. هزینه این فرایند برای خانوارها تنها در افزایش قیمت کالاها خلاصه نمیشود؛ فرسایش پسانداز، دشوارترشدن خرید مسکن، کاهش کیفیت مصرف، عقبافتادن برنامههای زندگی و نااطمینانی نسبت به آینده نیز بخشی از پیامدهای آن است. در اقتصادی که جنگ و محدودیتهای عرضه توان تولید را کاهش دادهاند، اتکا به منابع پولی برای حل مشکلات مالی ممکن است به جای درمان بحران، زمینه استمرار آن را فراهم کند. حفظ قدرت خرید مردم در نهایت به سیاستی نیاز دارد که میان انضباط پولی، اصلاح بودجه، سلامت نظام بانکی و تقویت تولید تعادل برقرار کند.
تا زمانی که هزینه تصمیمهای مالی و پولی به شکل کاهش ارزش درآمد خانوارها پرداخت شود، افزایش عددی پول در گردش نه نشانه رفاه بیشتر، بلکه میتواند نشانه عمیقترشدن شکاف میان درآمد اسمی مردم و هزینه واقعی زندگی آنها باشد.