مصداق هدایت
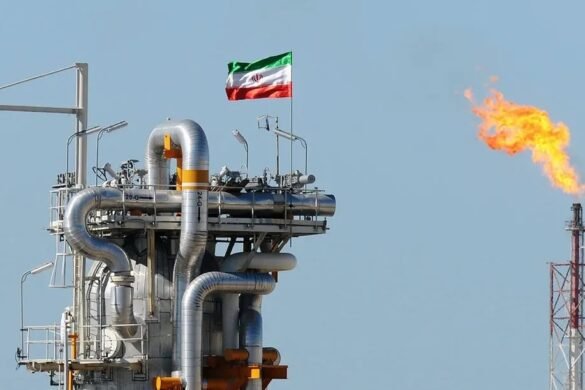
صنعت نفت ایران که برای بیش از یک قرن شریان حیاتی اقتصاد و ابزار اصلی قدرتنمایی منطقهای و بینالمللی حکومتهای حاکم بر این کشور بوده، امروز با جدیترین و پیچیدهترین بحران تاریخ خود دست و پنجه نرم میکند. خروج ایالات متحده از برجام و اعمال سیاست «فشار حداکثری»، آغازگر دورانی بیسابقه از تضعیف ساختاری اقتصاد ایران بود؛ اما تحولات اخیر و تشدید محاصرههای دریایی و ناامنیهای ناشی از درگیریهای منطقهای، حیات این صنعت را با تهدید نامتعارف و بیسابقهای روبهرو ساخته است.
نمیتوان انکار کرد که صنعت نفت ایران در پاییز ۲۰۲۶ با یکی از دشوارترین دورههای خود در دهههای اخیر روبهرو شده است. جنگ، اختلال در تردد دریایی خلیج فارس، محاصره بنادر ایران از سوی ایالات متحده و محدود شدن مسیرهای فروش نفت، فشار بر مهمترین منبع درآمد ارزی جمهوری اسلامی را به مرحلهای تازه رساندهاند. اگر تحریمهای سالهای گذشته عمدتاً هزینه فروش نفت را افزایش میدادند و دسترسی ایران به شبکه بانکی بینالمللی را محدود میکردند، محاصره دریایی اکنون مانعی مستقیمتر ایجاد کرده است: نفتی که تولید میشود، لزوماً امکان خروج از منطقه و رسیدن به خریدار را ندارد.
آمارهای موجود نشان میدهند که صادرات دریایی نفت خام ایران، پس از افت شدید در سپتامبر، در هفتههای اخیر عملاً متوقف شده است. همزمان، تولید نفت کشور نیز به کمتر از دو میلیون بشکه در روز سقوط کرده؛ سطحی که فاصله قابلتوجهی با میانگین تولید سال گذشته دارد. این دو روند، یعنی کاهش تولید و توقف صادرات، نشانههای فشار همزمان بر دو بخش اصلی زنجیره نفت ایران هستند: توان استخراج و امکان تبدیل نفت استخراجشده به درآمد واقعی.
صادرات نفت؛ از افت شدید تا توقف محمولههای جدید
با این حال، برای درک ابعاد بحران باید میان تولید، صادرات، ذخایر نفت روی نفتکشها و درآمد تحققیافته تفاوت گذاشت. توقف محمولههای جدید به معنای آن نیست که تمام درآمدهای نفتی ایران یکشبه از بین رفته یا همه ظرفیتهای تولیدی کشور نابود شدهاند. اما استمرار این وضعیت میتواند بهتدریج فاصله میان ظرفیت بالقوه صنعت نفت و توان واقعی دولت برای کسب درآمد از آن را بیشتر کند؛ فاصلهای که در شرایط جنگی، پیامدهای اقتصادی و سیاسی مهمی دارد.
بر اساس گزارش روزنامه تایمز آف ایندیا به تاریخ 14 اکتبر، بنا به دادههای سازمان کشورهای صادرکننده نفت (اوپک)، تولید روزانه نفت ایران در سپتامبر ۲۰۲۶ با کاهش ۹۹ هزار بشکهای به یک میلیون و ۹۵۷ هزار بشکه رسید. این رقم در مقایسه با میانگین تولید روزانه حدود سه میلیون و ۲۶۰ هزار بشکه در سال ۲۰۲۵، کاهشی نزدیک به ۴۰ درصد را نشان میدهد. در بخش صادرات نیز وضعیت نگرانکنندهتر است. دادههای شرکت اطلاعات انرژی و ردیابی نفتکشها، ورتکسا، نشان میدهد که صادرات دریایی نفت خام ایران در دو هفته نخست سپتامبر بهطور متوسط حدود ۲۳۰ هزار بشکه در روز بود، اما از هفته دوم همان ماه به صفر رسید و این وضعیت تا ۵ اکتبر ادامه یافت. البته این ارقام به صادرات دریایی نفت خام مربوطاند و نباید آنها را بدون توضیح به تمام صادرات فرآوردههای نفتی یا همه جریانهای احتمالی فروش ایران تعمیم داد.
با وجود این ملاحظه، تصویر کلی روشن است: جمهوری اسلامی در بازاری که سالها با وجود تحریمها توانسته بود بخشی از نفت خود را به خریداران خارجی برساند، اکنون با مانعی روبهروست که صرفاً با تخفیف بیشتر یا استفاده از واسطههای تجاری برطرف نمیشود. نفت خام برای تبدیل شدن به درآمد باید بارگیری شود، از مسیرهای دریایی عبور کند، به خریدار برسد و در نهایت امکان تسویه مالی آن فراهم شود. محاصره دریایی، این زنجیره را در نقطهای حیاتی مختل کرده است.
خبرگزاری رویترز به تاریخ ۱۳ اکتبر گزارش داد که صادرات دریایی نفت خام ایران در ماه جاری میلادی به صفر رسیده است. در همان حال، صادرات نفت سایر کشورهای حاشیه خلیج فارس، بهاستثنای ایران، در سپتامبر به بیش از ۸۱ درصد سطح پیش از جنگ بازگشت. این تفاوت نشان میدهد که بحران ایران فقط نتیجه آشفتگی عمومی بازار انرژی نیست؛ محدودیتهای اختصاصی علیه صادرات ایران نیز نقش تعیینکنندهای دارند.
محاصره چگونه درآمد نفتی تهران را محدود میکند؟
اهمیت محاصره آمریکا را باید در تفاوت آن با سازوکار سنتی تحریمها جستوجو کرد. تحریمها معمولاً فروش را پرهزینهتر میکنند: خریدار باید خطر تحریم ثانویه را بپذیرد، شرکت حملونقل باید برای پوشش بیمهای و مسیرهای انتقال هزینه بیشتری بپردازد و فروشنده نیز ناچار است نفت خود را با تخفیف عرضه کند.
با این همه، تا زمانی که مسیر فیزیکی انتقال محموله باز باشد، امکان ادامه بخشی از تجارت وجود دارد.
اما محاصره دریایی، این محاسبات را تغییر میدهد. حتی اگر خریدار مایل به خرید نفت ارزانتر ایران باشد، عبور نفتکش از محدوده تحت کنترل نیروهای آمریکایی با خطر توقیف، تأخیر یا دیگر پیامدهای عملیاتی روبهرو میشود. در چنین شرایطی، مزیت قیمت پایین ممکن است دیگر برای جبران ریسک حملونقل کافی نباشد. این مسئله بهویژه برای ایران اهمیت دارد، زیرا چین در سالهای اخیر مهمترین مقصد نفت تحریمی این کشور بوده است. گزارش اخیر روزنامه بیزینس اینسایدر نشان میدهد که جایگزین شدن بخشی از نفت ایران با نفت روسیه، فوریت نیاز برخی خریداران چینی به محمولههای ایرانی را کاهش داده است. به بیان دیگر، تهران نهتنها با دشواری رساندن نفت به بازار روبهروست، بلکه نمیتواند با اطمینان فرض کند که مشتریانش در انتظار بازگشت محمولههای آن باقی خواهند ماند.
در چنین وضعیتی، محاصره به ابزار فشار بر جریان نقدی دولت تبدیل میشود. حتی نفتی که پیشتر فروخته شده یا در مسیر انتقال قرار دارد، نمیتواند برای مدت نامحدود جایگزین درآمد حاصل از صادرات مستمر شود. هزینه نگهداری نفتکشها، تأخیر در تحویل و نامطمئن شدن پرداختها نیز ممکن است ارزش اقتصادی محمولهها را کاهش دهد.
نفت روی آب؛ ذخیرهای که بهتدریج محدود میشود
از یاد نباید برد که یکی از راههای مقابله با محدودیت صادرات، نگهداری نفت روی نفتکشهاست. در این روش، محمولهها بهجای ورود فوری به بازار، در دریا یا در نقاطی خارج از مسیرهای معمول تجاری نگهداری میشوند تا امکان فروش یا انتقال آنها در زمان مناسب فراهم شود. این راهکار میتواند در کوتاهمدت از توقف کامل جریان درآمد جلوگیری کند، اما راهحلی دائمی نیست.
طبق دادههای موجود، حجم نفت خام ایران نگهداریشده روی نفتکشها به حدود ۸۳ میلیون بشکه کاهش یافته است. از این میزان، حدود ۴۳ میلیون بشکه در غرب تنگه هرمز گرفتار مانده است. این ذخایر به معنای وجود نفتی قابلفروش در بازار نیستند، چراکه دسترسی به آنها به موقعیت کشتیها، امکان عبور از محاصره و شرایط عملیاتی بستگی دارد. باید در نظر داشت که نفتکش در اصل وسیله حملونقل است، نه مخزن نامحدود ذخیرهسازی. استفاده طولانیمدت از آن برای نگهداری نفت، ظرفیت ناوگان را از چرخه عادی حمل خارج میکند و هزینههای عملیاتی را افزایش میدهد. افزون بر این، اگر مخازن ذخیرهسازی خشکی و ظرفیت شناور در حال تکمیل باشند، تولیدکننده برای ادامه استخراج با محدودیت بیشتری مواجه میشود.
در چنین شرایطی، دولت باید میان ادامه تولید، کاهش برداشت از میدانها و تحمل هزینههای بیشتر برای ذخیرهسازی تصمیم بگیرد. این انتخابی ساده نیست، چراکه توقف یا کاهش تولید در برخی میدانها میتواند پیامدهای فنی داشته باشد و بازگرداندن آنها به ظرفیت پیشین نیز لزوماً فوری و کمهزینه نخواهد بود. بنابراین، تداوم محاصره میتواند از یک بحران فروش به مسئلهای جدیتر برای مدیریت تولید تبدیل شود.
جنگ؛ ضربهای فراتر از آمار صادرات
کاهش صادرات نفت را نمیتوان جدا از جنگی تحلیل کرد که زیرساختهای اقتصادی، امنیت کشتیرانی و چشمانداز سرمایهگذاری در منطقه را تحت تأثیر قرار داده است. از اواخر فوریه ۲۰۲۶، درگیریهای نظامی و اختلال در تردد از تنگه هرمز، بازار انرژی را وارد مرحلهای پرریسک کردهاند. برای ایران، پیامدهای این وضعیت دوگانه است: از یک سو، محدودیتهای نظامی و دریایی توان فروش نفت را کاهش میدهند؛ از سوی دیگر، نااطمینانی ناشی از جنگ، هزینه فعالیت شرکتها و نگهداری زیرساختهای انرژی را افزایش میدهد.
همچنین، باید میان خسارت مستقیم به تأسیسات نفتی و خسارت ناشی از توقف تجارت تمایز گذاشت. کاهش صادرات بهتنهایی اثبات نمیکند که چاهها، پالایشگاهها یا پایانههای نفتی به همان نسبت آسیب فیزیکی دیدهاند. در مقابل، حتی تأسیساتی که از نظر فنی سالم ماندهاند، در صورت ناتوانی در انتقال محصول به بازار، نمیتوانند درآمد معمول خود را ایجاد کنند. همین نکته نشان میدهد که آسیب اقتصادی جنگ ممکن است بسیار گستردهتر از خسارتهای قابل مشاهده به ساختمانها و تجهیزات باشد.
در چنین فضایی، ایران با محدودیتی مضاعف مواجه است: نظام حاکم هم برای فروش نفت خود با محاصره روبهروست و هم برای فعالیت در محیطی که هزینه و ریسک آن افزایش یافته است. این ترکیب، برنامهریزی اقتصادی را دشوارتر کرده و تصمیمهای مربوط به تولید، صادرات و سرمایهگذاری را به تحولات نظامی و سیاسی وابستهتر میکند.
کاهش درآمد؛ فشار بر بودجه و اقتصاد داخلی
نفت برای جمهوری اسلامی صرفاً یک کالای صادراتی نیست؛ یکی از پایههای تأمین ارز، تنظیم بودجه و پشتیبانی از هزینههای دولت است. هرچند اقتصاد ایران در طول سالهای تحریم تا اندازهای به درآمدهای غیرنفتی، صادرات محصولات پتروشیمی و سازوکارهای جایگزین تجارت متکی شده، نفت همچنان جایگاهی اساسی در تأمین منابع ارزی دارد. به همین دلیل، توقف صادرات میتواند اثر خود را به حوزههایی فراتر از صنعت انرژی منتقل کند.
وقتی درآمد حاصل از فروش نفت کاهش مییابد، دولت با دشواری بیشتری برای تأمین هزینههای جاری و نیازهای ارزی مواجه میشود. این فشار ممکن است به کاهش مخارج عمرانی، تعویق پرداختها، افزایش استقراض یا استفاده بیشتر از منابع مالی داخلی منجر شود. هیچیک از این پیامدها بهطور خودکار و با یک الگوی ثابت رخ نمیدهد، اما در اقتصادی که از پیش با تورم، محدودیت دسترسی به منابع مالی بینالمللی و مشکلات سرمایهگذاری دستوپنجه نرم میکند، فضای مانور سیاستگذار محدودتر خواهد شد.
کاهش عرضه ارز نیز میتواند بر بازار ارز داخلی اثر بگذارد. اگر درآمدهای ارزی حاصل از صادرات نفت برای مدت طولانی پایین بماند، توان بانک مرکزی و دولت برای پاسخگویی به تقاضای ارز ممکن است کاهش یابد. نتیجه احتمالی، افزایش فشار بر نرخ ارز و انتقال بخشی از هزینه بحران به مصرفکنندگان است. با این حال، اندازه این اثر به عواملی مانند میزان ذخایر ارزی قابلدسترس، درآمدهای سایر بخشهای صادراتی، سیاستهای پولی و مدت تداوم محاصره بستگی دارد.
در این میان، مردم عادی ممکن است هزینه تصمیمهایی را بپردازند که در شکلگیری بحران نقشی در آنها نداشتهاند. افزایش قیمت کالاهای وارداتی، کاهش قدرت خرید و احتمال محدودتر شدن منابع اختصاصیافته به خدمات عمومی، از جمله پیامدهایی هستند که باید در ارزیابی هزینههای اقتصادی جنگ مورد توجه قرار گیرند. بنابراین، بحث صادرات نفت فقط درباره میزان درآمد دولت نیست؛ مسئله اصلی این است که کاهش این درآمد چگونه در ساختار اقتصادی کشور توزیع خواهد شد و چه گروههایی بیشترین فشار را تحمل خواهند کرد.
در نهایت، محاصره دریایی فقط مسئلهای مربوط به نفتکشها و مسیرهای کشتیرانی نیست. این بحران آزمونی برای ساختار اقتصادی جمهوری اسلامی، میزان تابآوری بودجه و توان دولت در حفاظت از معیشت مردم است. جنگ و فشار خارجی هزینههای واقعی خود را دارند، اما آسیبپذیری اقتصاد ایران نیز حاصل مجموعهای از انتخابهای سیاسی و اقتصادی در طول سالهای گذشته است.
اگر صادرات نفت برای مدت طولانی متوقف بماند، مسئله تهران دیگر فقط چگونگی عبور چند نفتکش از محاصره نخواهد بود؛ مسئله این خواهد بود که چگونه میتوان تولید را حفظ کرد، درآمد ارزی را تأمین کرد و مانع انتقال بخش بزرگتری از هزینه بحران به جامعه شد. در چنین شرایطی، نفتی که امکان فروش ندارد، بیش از آنکه منبع قدرت اقتصادی باشد، به نمادی از شکاف میان ظرفیتهای طبیعی ایران و محدودیتهایی تبدیل میشود که جنگ، محاصره و سیاستهای پرهزینه بر اقتصاد کشور تحمیل کردهاند.