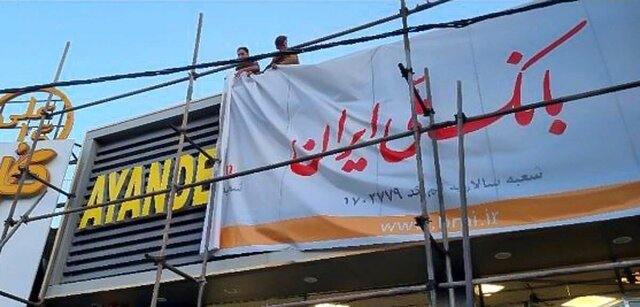
اختصاصی گروه سیاسی/ نیکان توحیدی
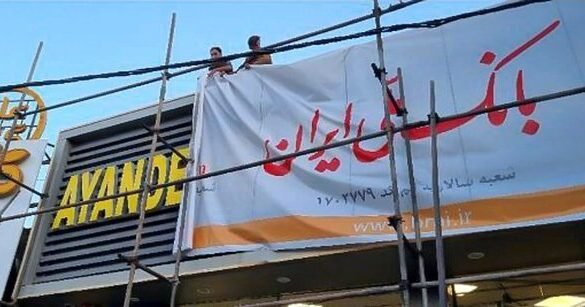
نظام بانکی در ایران سالهاست در میان تناقضی خطرناک گرفتار شده است: بانکهایی که باید حافظ پسانداز مردم و تأمینکننده سرمایه تولید باشند، خود به یکی از کانونهای انباشت زیان، خلق اعتبار بیپشتوانه و انتقال هزینه ناکارآمدی به جامعه تبدیل شدهاند. در این میان، بانک آینده نمونهای آشکار از عمق بحران است؛ بانکی که سرانجام در مهر ۱۴۰۴ منحل و فعالیتهای آن به بانک ملی منتقل شد. اما مسئله فقط سرنوشت یک بانک نیست؛ پرسش اصلی این است که چه تعداد از مشکلات نظام بانکی پنهان ماندهاند و هزینه نهایی آنها را چه کسی خواهد پرداخت؟
بانکهایی که زیان میسازند و نقدینگی خلق میکنند
بانک در اقتصاد سالم، سپردههای مردم را به اعتبار مولد تبدیل میکند، ریسک را مدیریت میکند و از محل فعالیت اقتصادی سالم درآمد به دست میآورد. اما هنگامی که تسهیلات به شرکتهای وابسته، سرمایهگذاریهای پرریسک و پروژههای کمبازده اختصاص یابد، بانک بهجای تأمین مالی اقتصاد، ممکن است به ابزاری برای انباشت بدهی و انتقال منابع تبدیل شود.
پرونده بانک آینده نمونهای گویاست. این بانک با سرمایهگذاری سنگین در پروژه ایرانمال و تمرکز قابلتوجه بر داراییها و شرکتهای مرتبط، با مشکلات جدی مالی روبهرو شد. در مهر ۱۴۰۴، بانک مرکزی پایان فعالیت مستقل آن و انتقال عملیاتش به بانک ملی را اعلام کرد. گزارشهای منتشرشده از بدهیهای بسیار سنگین، مطالبات غیرجاری گسترده و وابستگی این بانک به تأمین مالی بانک مرکزی حکایت داشتند. این سرنوشت، پرسشی جدی درباره کیفیت نظارت، مسئولیت مدیران و نحوه حفاظت از سپردههای مردم مطرح میکند.
بانک آینده تنها نامی نیست که در بحث ناترازی بانکی مطرح شده است. بانکهای سرمایه، دی و ایرانزمین نیز با مشکلات سرمایهای جدی مواجه بودهاند. در گزارشهای مربوط به وضعیت شبکه بانکی در سال ۱۴۰۴ و ۱۴۰۵، نسبت کفایت سرمایه برخی از این بانکها منفی گزارش شده است. نسبت کفایت سرمایه، توان بانک برای تحمل زیان را میسنجد؛ منفی بودن آن نشانهای هشداردهنده از فاصله میان سرمایه نظارتی و ریسکهای موجود است.
در چنین شرایطی، خلق سپرده از طریق اعطای تسهیلات میتواند همچنان ادامه یابد، حتی اگر کیفیت داراییهای بانک رو به وخامت باشد. اگر وامها بازپرداخت نشوند و زیان واقعی بهموقع شناسایی نشود، تصویر حسابداری بانک ممکن است با وضعیت اقتصادی واقعی آن فاصله بگیرد. اگر کسری منابع نیز با اضافهبرداشت از بانک مرکزی جبران شود، پایه پولی میتواند افزایش یابد و فشار تورمی تشدید شود. این مسیر اجتنابناپذیر نیست، اما در صورت تداوم، هزینه ضعف یک مؤسسه مالی میتواند از مرز سهامداران و مدیران آن فراتر رود و به کل اقتصاد سرایت کند.
وقتی اعتماد فرو میریزد، بحران از ترازنامه به خیابان میرسد
نظام بانکی در نهایت بر پایه اعتماد استوار است. سپردهگذار پول خود را به بانک میسپارد، زیرا انتظار دارد در زمان نیاز بتواند به آن دسترسی داشته باشد. هنگامی که این انتظار تضعیف شود، بحران میتواند با سرعتی بسیار بیشتر از آنچه ارقام حسابداری نشان میدهند گسترش یابد.
اگر مردم درباره توانایی بانکها برای بازپرداخت سپردهها دچار تردید شوند، ممکن است همزمان به برداشت یا انتقال پول خود اقدام کنند. چنین رفتاری حتی بانکی را که پیشتر فعالیتی عادی داشته است، با بحران نقدینگی روبهرو میکند؛ زیرا داراییهای بانکی، بهویژه وامهای بلندمدت و املاک، لزوماً بهسرعت و بدون زیان به پول نقد تبدیل نمیشوند.
پیامد این وضعیت به صفهای احتمالی برداشت محدود نمیماند. بنگاهها ممکن است در پرداخت حقوق کارکنان، تسویه بدهیها و تأمین سرمایه در گردش با مشکل مواجه شوند. بانکها نیز برای حفظ منابع خود اعطای تسهیلات را محدود میکنند و در نتیجه، کسبوکارهای سالم هم از کمبود اعتبار آسیب میبینند. نااطمینانی افزایش مییابد، سرمایهگذاری به تعویق میافتد و خانوارها برای حفظ ارزش داراییهایشان به گزینههایی خارج از سپردههای بانکی روی میآورند.
تجربه بانک آینده نشان داد که بحران یک بانک بزرگ را نمیتوان صرفاً مسئلهای داخلی و محدود به سهامداران آن دانست. انتقال فعالیتهای آن به بانک ملی اقدامی برای جلوگیری از اختلال گستردهتر بود؛ اما انتقال حسابها و شعب به یک بانک دولتی، بهخودیخود به معنای حل همه زیانها یا رفع ضعفهای ساختاری نیست. اگر هزینههای گذشته شفاف نشوند و مسئولیت تصمیمگیران مشخص نشود، مسئله ممکن است در قالبی تازه به ترازنامه مؤسسات دیگر منتقل شود.
از دست رفتن اعتماد عمومی میتواند یک ضعف مالی محدود را به بحرانی گسترده تبدیل کند. در اقتصادی که مردم همزمان با تورم مزمن، کاهش قدرت خرید و بیثباتی ارزش پول روبهرو هستند، اعتماد بانکی سرمایهای شکننده است؛ سرمایهای که با وعدههای رسمی بازنمیگردد، بلکه به شفافیت و امکان راستیآزمایی نیاز دارد.
صورتحساب ناترازی؛ تورم برای مردم، مصونیت برای تصمیمگیران!
بحران بانکی زمانی به مسئلهای عمومی تبدیل میشود که زیان ناشی از تصمیمهای نادرست، بهجای آنکه در درجه نخست متوجه سرمایه و منافع سهامداران و مدیران مسئول شود، از مسیرهای پولی و مالی به جامعه منتقل شود. اگر بانک ناتراز برای ادامه فعالیت به منابع بانک مرکزی وابسته بماند، تأمین مالی آن میتواند به رشد پایه پولی کمک کند. این فرایند، در کنار کسری بودجه دولت، محدودیت عرضه و سایر عوامل مؤثر بر تورم، فشار بیشتری بر قدرت خرید خانوارها وارد میکند.
این بدان معنا نیست که هر ریال اضافهبرداشت بانکی مستقیماً و به همان میزان به تورم تبدیل میشود؛ اما وقتی تأمین مالی ناترازیها به رویهای مکرر بدل شود، مرز میان نجات یک بانک و تحمیل هزینه به اقتصاد عمومی باریکتر خواهد شد. مردمی که سپردههایشان باید پشتوانه امنیت مالی باشد، ممکن است همزمان با کاهش ارزش پول و افزایش هزینههای زندگی مواجه شوند؛ در حالی که پرسش درباره مسئولیت تصمیمگیران و نحوه جبران زیانها بیپاسخ بماند.
اعداد نیز تصویری هشداردهنده ارائه میکنند. بر اساس گزارش منتشرشده در بهمن ۱۴۰۴، نسبت کفایت سرمایه کل شبکه بانکی در دی همان سال حدود ۳٫۹۲ درصد اعلام شد؛ رقمی پایینتر از حداقل نظارتی ۸ درصد. هرچند این شاخص نسبت به سالهای پیش بهبود یافته بود، همچنان فاصله قابلتوجهی با معیار مقرر داشت. افزون بر این، میانگین کل شبکه نمیتواند وضعیت بانکهای ضعیفتر را پنهان کند؛ زیرا مشکلات سرمایهای در برخی مؤسسات بهمراتب شدیدتر بوده است.
در چنین شرایطی، اصلاح واقعی به چیزی بیش از تغییر نام بانک، انتقال شعب یا تزریق منابع نیاز دارد. صورتهای مالی باید بهطور مستقل بررسی شوند؛ تسهیلات کلان و مرتبط باید شفاف باشند؛ ارزش داراییها و میزان مطالبات غیرقابل وصول باید واقعبینانه ارزیابی شود؛ و مشخص باشد چه کسانی از تصمیمهای پرریسک سود بردهاند و چه کسانی مسئول زیانهای انباشتهاند. همچنین باید روشن شود که حمایت از سپردهگذاران چگونه از حمایت بیقیدوشرط از سهامداران و مدیران ناکارآمد تفکیک میشود.
بانک مرکزی و نهادهای ناظر نمیتوانند تنها با اطمینانبخشی عمومی، اعتماد ازدسترفته را احیا کنند. اعتماد زمانی بازمیگردد که نظارت مستقل، افشای اطلاعات، پاسخگویی و سازوکار مؤثر حلوفصل بانکهای ناتراز وجود داشته باشد. بدون این عناصر، هر مداخله ممکن است فقط زمان بخرد و هزینه بحران را به آینده منتقل کند.
بحران بانکی ایران صرفاً بحران چند مؤسسه مالی نیست؛ آزمونی برای اعتبار نهادهای ناظر و توانایی ساختار اقتصادی در حفاظت از داراییهای مردم است. اگر زیانها پنهان بمانند، مسئولیتها مبهم باشند و تأمین مالی ناترازیها ادامه پیدا کند، خطر فقط ورشکستگی یک بانک نیست؛ خطر، فرسایش اعتماد به کل نظام بانکی است. نظامی که اعتماد عمومی را از دست بدهد، حتی با ترازنامههای بازآراییشده نیز بهآسانی به ثبات بازنمیگردد.