اختصاصی گروه سیاسی/ سپهر بابایی
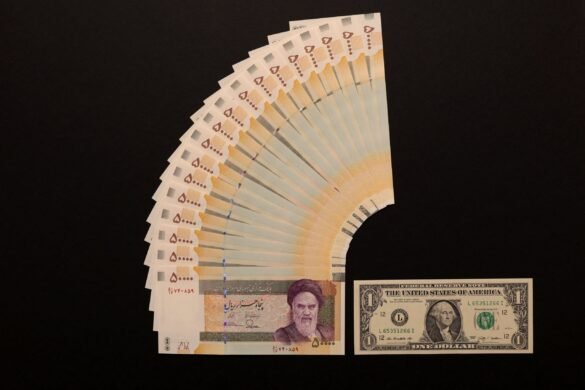
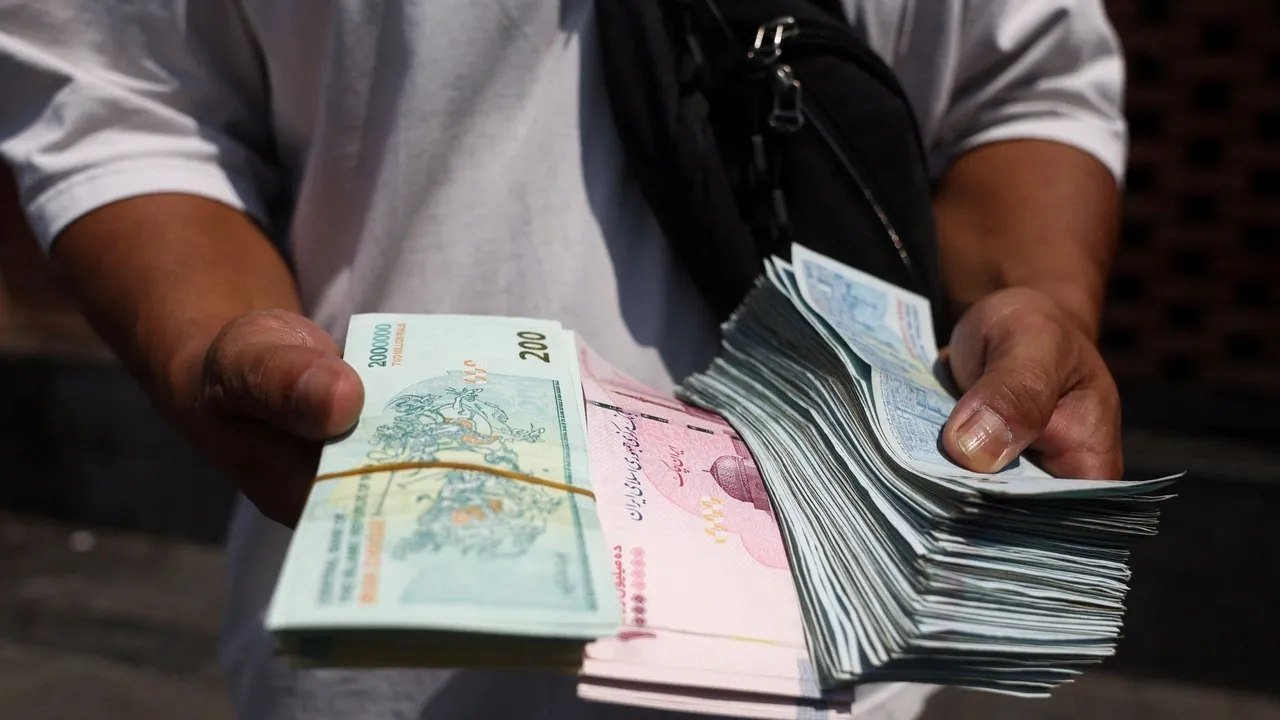
ارزش تومان در اقتصاد ایران زیر فشار تورم مزمن و بیثباتی اقتصادی، پیوسته فرسوده میشود. برای شهروندی که هر روز با قیمتهای تازه کالاها و خدمات روبهرو است، کاهش ارزش پول ملی نه مفهومی انتزاعی در گزارشهای اقتصادی، بلکه واقعیتی ملموس در زندگی روزمره است. پولی که زمانی میتوانست هزینههای یک ماه زندگی را پوشش دهد، اکنون ممکن است پیش از پایان ماه تمام شود؛ بیآنکه خانواده خرید غیرمعمولی انجام داده یا سطح مصرف خود را افزایش داده باشد.
این تغییر، یکی از روشنترین نشانههای بحران معیشت در ایران است: مردم لزوماً کمتر کار نمیکنند، اما درآمد حاصل از کارشان توان کمتری برای تأمین نیازهای زندگی دارد. افزایش قیمت مواد غذایی، اجاره مسکن، حملونقل، دارو و خدمات درمانی، بهتدریج فاصله میان درآمد و هزینههای ضروری را بیشتر کرده است. برای بسیاری از خانوارها، مدیریت بودجه دیگر به معنای برنامهریزی برای پسانداز یا بهبود کیفیت زندگی نیست؛ بلکه تلاشی مداوم برای جلوگیری از کسری بودجه و حذف هزینههایی است که تا چند سال پیش عادی به شمار میرفتند.
در چنین شرایطی، حتی افزایش اسمی دستمزدها نیز لزوماً به معنای بهترشدن وضعیت اقتصادی نیست. اگر حقوق یک کارمند یا کارگر ۳۰ درصد افزایش یابد، اما هزینههای ضروری زندگی بیش از آن رشد کنند، قدرت خرید او همچنان کاهش خواهد یافت. معیار واقعی رفاه، عددی نیست که در فیش حقوقی درج شده یا به حساب بانکی واریز میشود؛ معیار این است که آن درآمد در عمل چه مقدار کالا و خدمات فراهم میکند.
مسئله زمانی نگرانکنندهتر میشود که این روند نه یک شوک موقت، بلکه تجربهای تکرارشونده باشد. خانوادهها در آغاز هر سال با امید به تنظیم هزینهها و تطبیق درآمد خود با شرایط جدید برنامهریزی میکنند، اما افزایشهای پیدرپی قیمتها میتواند محاسباتشان را در فاصلهای کوتاه بیاعتبار کند. نتیجه، فرسایش تدریجی استاندارد زندگی و محدودشدن انتخابهایی است که زمانی بخش طبیعی زندگی طبقه کارگر و متوسط محسوب میشدند.
حساب پر از عدد، جیب خالی از قدرت خرید
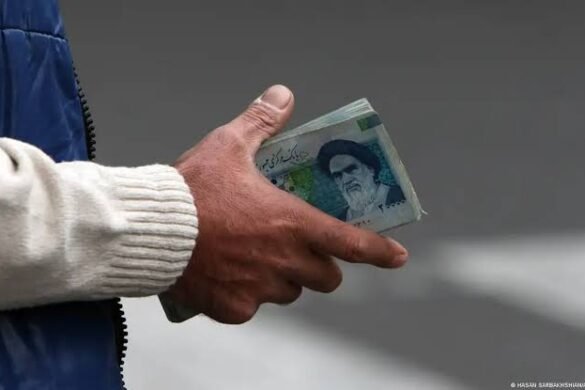
یکی از جنبههای کمتر دیدهشده سقوط ارزش تومان، تفاوت میان موجودی اسمی پول و ارزش واقعی آن است. ممکن است موجودی حساب بانکی یک خانواده طی یک سال هیچ تغییری نکند؛ اما کالاها و خدماتی که با آن پول قابل خرید بودهاند، گرانتر شده باشند. در این حالت، عدد حساب ثابت مانده، ولی توان اقتصادی صاحب حساب کاهش یافته است.
برای مثال، اگر خانوادهای ۵۰۰ میلیون تومان پسانداز داشته باشد و سطح عمومی قیمتها طی یک سال ۵۰ درصد افزایش یابد، قدرت خرید آن پسانداز، با فرض متناسببودن افزایش هزینههای خانوار با شاخص قیمتها، تقریباً به اندازه دو سوم قدرت خرید اولیه میرسد. این به معنای ناپدیدشدن بخشی از پول از حساب بانکی نیست؛ بلکه به معنای کاهش کالاها و خدماتی است که میتوان با آن خرید.
این تفاوت برای کسانی که سالها با صرفهجویی، اضافهکاری یا کنارگذاشتن بخشی از درآمد خود پول جمع کردهاند، اهمیت ویژهای دارد. پسانداز معمولاً برای یک هدف مشخص شکل میگیرد: خرید خانه، تأمین هزینه تحصیل فرزندان، درمان بیماری، راهاندازی کسبوکار یا برخورداری از بازنشستگی آرامتر. هنگامی که تورم ارزش واقعی این اندوخته را کاهش میدهد، رسیدن به همان هدف به پول بیشتری نیاز پیدا میکند.
در اقتصادی باثبات، پسانداز باید امکان برنامهریزی برای آینده را فراهم کند. اما در اقتصادی که ارزش پول ملی پیوسته زیر فشار است، نگهداری پول نقد بهتنهایی تضمین نمیکند که فرد بتواند در آینده همان نیازهایی را برآورده کند که امروز برای آنها برنامهریزی کرده است. این وضعیت بهویژه برای بازنشستگان، کارمندان با درآمد ثابت و خانوادههایی که امکان ورود به بازارهای دارایی را ندارند، دشوارتر است.
البته همه داراییها به یک اندازه تحت تأثیر تورم قرار نمیگیرند و کاهش ارزش پول نیز به این معنا نیست که هر سپرده بانکی الزاماً زیان اسمی خواهد داشت. مسئله اصلی، کاهش قدرت خرید و افزایش عدمقطعیت است؛ وضعیتی که تصمیمگیری درباره نگهداری پول، خرید دارایی یا حتی زمان انجام یک هزینه ضروری را دشوار میکند.
وقتی شهروند نمیتواند با اطمینان برآورد کند که پسانداز امروز او چند ماه بعد چه بخشی از نیازهایش را تأمین خواهد کرد، امنیت اقتصادی به مسئلهای فراتر از میزان درآمد تبدیل میشود.
مسئولیت حکمرانی در اقتصادی که آینده را گرانتر میکند
تورم و کاهش ارزش پول ملی پدیدههایی پیچیدهاند و نمیتوان آنها را به یک عامل منفرد نسبت داد. محدودیتهای ناشی از تحریمها، کاهش دسترسی به منابع ارزی، کسری بودجه دولت، رشد نقدینگی، ضعف سرمایهگذاری و نااطمینانی سیاسی، هر یک میتوانند در شکلگیری و تداوم فشارهای اقتصادی نقش داشته باشند. بااینحال، پیچیدگی عوامل به معنای محوشدن مسئولیت تصمیمگیران نیست.
سیاستگذاری اقتصادی زمانی قابل ارزیابی است که پیامدهای آن برای زندگی مردم سنجیده شود. اگر درآمد خانوارها بهطور مستمر از هزینههای ضروری عقب بماند، اگر پسانداز نتواند از آینده مالی شهروندان محافظت کند و اگر کسبوکارها برای برنامهریزی بلندمدت با نااطمینانی مداوم روبهرو باشند، نمیتوان صرفاً با اعلام نرخهای رشد اسمی یا وعدههای مقطعی، از بهبود وضعیت سخن گفت.
حفظ ارزش پول ملی به سیاستهایی نیاز دارد که کسریهای مزمن بودجه را مهار کنند، انضباط مالی را افزایش دهند، استقلال و پاسخگویی نهادهای پولی را تقویت کنند و زمینه پیشبینیپذیری اقتصاد را فراهم آورند. شفافیت در تصمیمگیری، کاهش امتیازهای انحصاری و فراهمکردن شرایط رقابت و سرمایهگذاری مولد نیز برای بازسازی اعتماد ضروری است. بدون چنین اصلاحاتی، اقدامات کوتاهمدت ممکن است تنها بخشی از فشار را موقتاً جابهجا کنند، بیآنکه عوامل اصلی بحران را برطرف سازند.
در نهایت، کاهش ارزش تومان را نباید فقط با مقایسه نرخ ارز در دو مقطع زمانی سنجید. این کاهش در زندگی روزمره، به شکل کوچکترشدن سفرهها، عقبافتادن اهداف خانوادگی، دشوارترشدن تأمین هزینههای درمان و تحصیل و کاهش توان پسانداز ظاهر میشود.
برای شهروند ایرانی، پرسش اصلی دیگر صرفاً این نیست که تومان در بازار ارز چه قیمتی دارد؛ پرسش این است که درآمد امروز او تا چه زمانی هزینههای زندگی را تأمین میکند و اندوختهای که با سالها کار به دست آورده، در آینده چه ارزشی خواهد داشت.
وقتی ارزش پول ملی پیوسته فرسوده میشود، مردم تنها بخشی از قدرت خرید خود را از دست نمیدهند؛ امکان برنامهریزی، اطمینان به آینده و اعتماد به نتیجه سالها تلاش نیز تضعیف میشود. این همان هزینهای است که در نمودارهای ارز بهتنهایی دیده نمیشود، اما در زندگی میلیونها خانواده ایرانی هر روز آشکارتر میشود.